Partir para trabalhar no estrangeiro não o faz sair automaticamente da alçada do fisco francês. Este artigo ajuda-o a saber com base em que critérios a França o considera residente, o que declara e onde, o que muda (ou não muda) com uma empresa estrangeira, e que pontos de atenção verificar antes de partir. Não substitui uma verificação junto da administração fiscal: em matéria fiscal, nada aqui deve ser tomado como certo para a sua situação pessoal.
Antes da partida: definir a residência fiscal
A primeira questão não é « onde dorme? » mas « onde é que a lei o situa? ». À luz do direito francês, está fiscalmente domiciliado em França se cumprir pelo menos um dos três critérios do artigo 4-B do Código Geral dos Impostos[1][2]. Basta um só.
- O seu agregado familiar (cônjuge ou parceiro de PACS e filhos) continua em França, mesmo que resida noutro lugar por necessidades profissionais, temporariamente ou durante a maior parte do ano. Na falta de agregado, conta o seu local de residência principal[1].
- Exerce em França uma atividade profissional, assalariada ou não, salvo se for acessória[1].
- Tem em França o centro dos seus interesses económicos: local dos seus principais investimentos, sede dos seus negócios, centro das suas atividades profissionais ou local de onde retira a maior parte dos seus rendimentos[1].
Para um freelancer, o segundo e o terceiro critérios pesam frequentemente mais: onde realiza as suas prestações e de onde provém a maior parte do seu volume de negócios? Se a maior parte da sua atividade continuar em França, a partida física não basta para alterar a sua situação.
Quando dois países o reclamam
O direito interno de cada país pode levar a que seja considerado residente fiscal de vários países ao mesmo tempo[1]. Nesse caso, as convenções fiscais internacionais preveem critérios de desempate que prevalecem sobre os das legislações internas, e esses critérios diferem de uma convenção para outra: é preciso ler a que se aplica à sua situação[1]. Na ausência de convenção entre os dois países em causa, aplica-se o direito interno de cada país[2].
O mito dos 183 dias
« Menos de 183 dias em França, logo não sou residente »: é o atalho mais difundido e mais arriscado. O limiar de 183 dias é apenas um indício: o seu agregado, a sua atividade principal ou os seus interesses económicos bastam para o ligar à França[3]. Um nómada que não ultrapasse 183 dias em lado nenhum não é, por isso, residente em lado nenhum[3].
Por outras palavras, contar as noites não substitui a análise dos três critérios acima. E se outro país também o considerar residente, é a convenção fiscal entre os dois Estados que decide, com critérios que variam consoante os casos[1]. A página oficial remete para o site impots.gouv.fr, secção International > Conventions internationales, onde pode encontrar a convenção aplicável[1].
O que declara em França, o que declara no país de acolhimento
Tudo depende do seu estatuto perante o fisco francês.
- Residente fiscal francês: declara em França a totalidade dos seus rendimentos, incluindo os de origem estrangeira[4]. Eventuais duplas tributações são tratadas pelas convenções fiscais; na falta de convenção, a legislação francesa aplica-se sem restrições, mesmo que alguns rendimentos já tenham sido tributados no país de origem[4].
- Não residente: a sua obrigação fiscal limita-se aos rendimentos de fonte francesa, tributáveis em França sob reserva das convenções fiscais[2]. Na ausência de tais rendimentos, não tem qualquer obrigação declarativa em França[4].
Atenção à definição de « fonte francesa »: os rendimentos das profissões independentes são assimilados a rendimentos de origem francesa quando a atividade é exercida em França[4]. Os rendimentos de fonte francesa estão listados no artigo 164 B do CGI: rendimentos prediais, dividendos, rendimentos de atividades exercidas em França, mais-valias, pensões pagas por um devedor estabelecido em França[2].
Do lado do país de acolhimento, a administração francesa é explícita: se residir fora de França, contacte sistematicamente a administração fiscal local para que lhe precisem as suas obrigações declarativas e de pagamento, mesmo que pague impostos em França[2]. Em certos casos, a convenção em vigor impõe declarar os mesmos rendimentos simultaneamente em França e no outro Estado[2].
Se partir em casal
A situação avalia-se ao nível de cada membro do agregado: você pode ser considerado residente fiscal em França e o seu cônjuge não residente, e serão então tributados de forma diferente[2].
Sociedade estrangeira, e-residência: o que mudam (e o que não mudam)
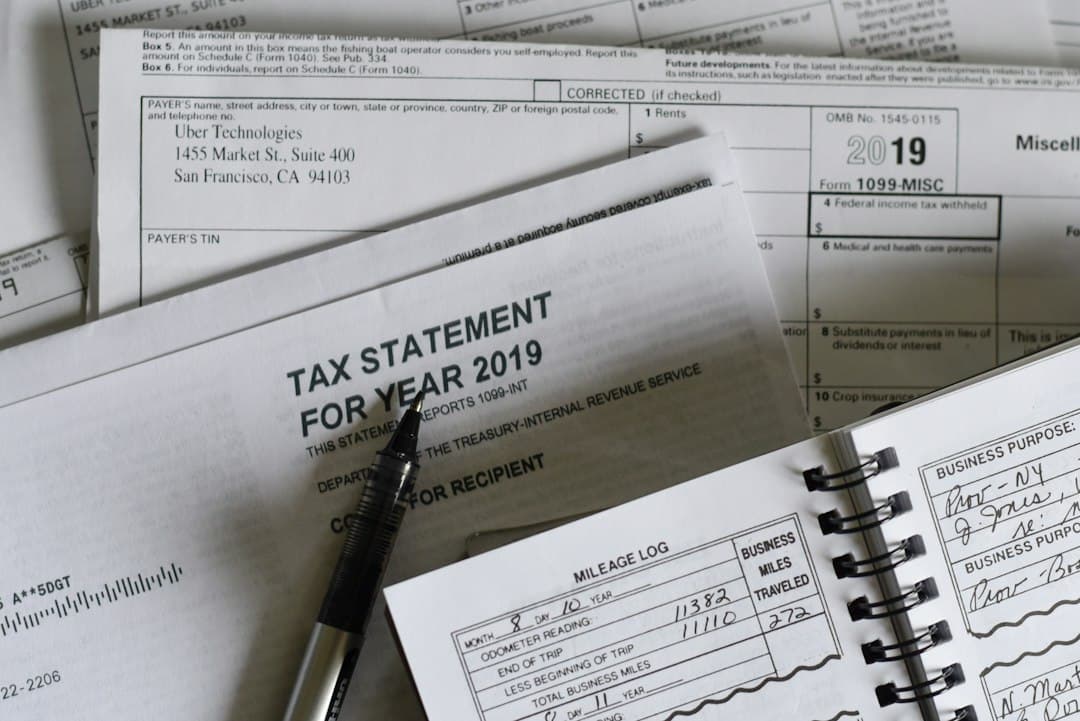
Criar uma sociedade noutro país não altera a sua residência fiscal pessoal[3]. Se continuar residente fiscal francês, declara em França os seus rendimentos mundiais, incluindo os obtidos através da sua sociedade estrangeira[3].
A e-residência estónia ilustra bem a confusão. O programa oficial é claro: a e-residência não é uma residência fiscal nem para si nem para a sua sociedade[3]. Uma OÜ pode até ser tributada noutro lugar se a atividade aí for exercida[3]. O seu atrativo está noutro ponto: desde a reforma de 2023, o capital social mínimo de uma OÜ é de 0,01 € por sócio, contra 2 500 € anteriormente[5].
Uma LLC americana, por sua vez, pode acrescentar obrigações: o IRS prevê uma coima de 25 000 $ por incumprimento da entrega do Form 5472, que deve frequentemente ser apresentado por uma LLC detida por um não residente americano[3].
Do lado francês, há dois textos antiabuso a conhecer. O artigo 155 A do CGI permite tributar em seu nome as somas recebidas por uma entidade estrangeira por serviços que presta a partir de França; o artigo 123 bis visa os lucros de uma entidade com regime fiscal privilegiado da qual detém pelo menos 10 %[3]. Verifique estes pontos no site da administração fiscal antes de qualquer decisão.
Regimes fiscais especiais em alguns países de acolhimento
Alguns países oferecem regimes fiscais vantajosos aos recém-chegados. Dois exemplos, que mostram sobretudo que as condições importam mais do que a vantagem anunciada.
Espanha: o regime dos trabalhadores deslocados (« lei Beckham », artigo 93 da Ley del IRPF) permite às pessoas que se tornaram residentes fiscais espanholas na sequência de uma deslocação profissional optar por ser tributadas como não residentes durante o ano de chegada e os 5 anos seguintes[6]. A taxa fixa é de 24 % (19 % para residentes da UE/EEE) sobre os rendimentos do trabalho até 600 000 €, em vez da tabela progressiva[6].
Grécia: isenção de 50 % do imposto sobre o rendimento para os rendimentos do trabalho ou da atividade independente obtidos na Grécia, durante no máximo 7 anos fiscais, não renovável[7]. As condições são cumulativas: não ter sido residente fiscal grego durante 5 dos 6 anos anteriores à transferência, transferir a residência a partir de um país da UE/EEE ou de um país com acordo de cooperação administrativa, e exercer um emprego junto de uma entidade grega ou nela exercer uma atividade independente[7].
Confirme a sua elegibilidade junto da administração fiscal do país em causa antes de se instalar.
Armadilhas e pontos de atenção
Os pontos abaixo são os que mais frequentemente custam caro. Antes de agir, confirme cada regra citada junto da administração fiscal do seu país de residência (em França, no site impots.gouv.fr) ou junto da autoridade competente.
Manter os clientes em França
Se os seus principais clientes continuarem em França, o seu centro de interesses económicos pode situar-se em França, e pode então continuar residente fiscal francês apesar da sua residência física no estrangeiro, sob reserva de uma apreciação caso a caso e das convenções fiscais[8]. Isto é coerente com o critério oficial do local de onde provém a maior parte dos seus rendimentos[1].
Não declarar a sua partida
Se até então era residente fiscal francês, a transferência do domicílio fiscal deve ser assinalada através do formulário 2042 (campo HZ); a negligência expõe a um risco de dupla tributação e de retificação[8]. Verifique o procedimento exato em impots.gouv.fr.
A sociedade sem substância
De acordo com a mesma fonte, uma empresa estoniana, dubaiense ou cipriota sem escritório, funcionário ou atividade real no país seria requalificada na França como empresa francesa (abuso de direito)[8]. O risco vem da diferença entre o papel e a realidade: uma empresa estrangeira não é ilegal em si, mas, se você vive e trabalha na França, o local real de trabalho não muda[3].
Esquecer os rendimentos de fonte francesa
Mesmo sendo não residente, você deve declarar na França os rendimentos de fonte francesa, por exemplo, rendimentos de aluguel ou dividendos de SCI[8]. A administração fiscal oferece 36 fichas práticas por país sobre os principais rendimentos a declarar, na seção Internacional do site impots.gouv.fr[2].
As contas no exterior
Enquanto você permanecer residente fiscal francês, todas as suas contas no exterior devem ser declaradas (formulário 3916)[8]. Para as modalidades e eventuais sanções, consulte impots.gouv.fr.
A exit tax
A exit tax (artigo 167 bis do CGI) tributa as mais-valias latentes no momento da transferência da residência fiscal para fora da França, se você detiver participações de pelo menos 50% em uma sociedade ou títulos cujo valor total ultrapasse 800.000 €[8]. Se você possuir títulos, confirme esses limiares junto à administração fiscal antes de partir.
IVA e empresa estrangeira que fatura na França
Uma empresa estrangeira não estabelecida na França pode dever o IVA francês em determinadas operações localizadas na França; segundo esta fonte, uma empresa estrangeira sem estabelecimento estável que deva esse IVA também passa por uma plataforma credenciada para o e-reporting, com prazo indicado para setembro de 2027 para uma pequena estrutura[3]. Verifique as regras de IVA aplicáveis ao seu caso junto à administração francesa.
Filiação previdenciária
Se sua empresa estrangeira lhe pagar um salário enquanto você trabalha a partir da França, você em princípio continua filiado ao regime francês; a URSSAF possui um serviço dedicado às empresas estrangeiras sem estabelecimento na França que empregam uma pessoa sujeita à Previdência Social francesa[3]. Confirme seu regime junto a ela.
Limites de câmbio
Alguns países limitam a conversão de moedas. Na China, por exemplo, a SAFE impõe um teto de 50.000 USD por ano e por pessoa para os residentes que convertem CNY em moeda estrangeira, sem possibilidade de contornar isso fracionando as operações[9]. Informe-se sobre as regras do país para onde você vai.
Previdência social, estatuto e soluções de apoio
Quanto ao estatuto, em princípio, o de auto-empreendedor é reservado aos residentes fiscais franceses, e um expatriado deve regularizar sua situação passando a um estatuto adequado ao país de acolhimento[8]. Informe-se junto à administração antes da sua partida.
Segundo um editor de ofertas de portage, se você possui uma EURL ou uma SASU, pode faturar do exterior desde que o endereço da sede social da empresa permaneça na França[10]. Essa regra não diz tudo: uma atividade exercida de forma duradoura a partir de outro país também pode ter consequências para a sociedade nesse país, o que deve ser verificado junto à administração fiscal local. Mas a empresa e você são duas pessoas distintas: sua residência fiscal pessoal deve ser analisada separadamente[10], segundo os critérios vistos acima.
Existem ofertas de portage ou de gestão terceirizada para aliviar você da parte administrativa[10]. São ofertas comerciais, apresentadas aqui pelos próprios editores: compare-as antes de se comprometer.
Por fim, em caso de desacordo entre duas instituições sobre a legislação previdenciária aplicável, as instituições envolvidas aplicam o procedimento de diálogo e conciliação previsto na decisão A1 de 12 de junho de 2009 da Comissão Administrativa para a Coordenação dos Sistemas de Segurança Social[11].
Checklist antes de partir
- Analisar cada um dos três critérios do artigo 4-B à luz da sua situação real (lar, atividade, interesses econômicos).
- Identificar a convenção fiscal entre a França e o seu país de acolhimento e ler seus critérios de desempate.
- Contatar a administração fiscal local para saber suas obrigações no país de acolhimento.
- Separar seus rendimentos de fonte francesa dos seus rendimentos estrangeiros.
- Se você é residente fiscal francês e vai morar no exterior, verifique em impots.gouv.fr os procedimentos de saída: declaração de transferência de domicílio, contas no exterior, exit tax se você detiver títulos.
- Se você considerar uma empresa estrangeira, verifique se ela se baseia em uma atividade real no país.
- Se você estiver sujeito ao sistema francês de seguridade social, confirme seu regime de proteção social junto à URSSAF ou ao CLEISS.
Fontes
- 1.^ abcdefghiimpots.gouv.fr — Sou não residente fiscal? |impots.gouv.fr: « À luz do direito francês (artigo 4-B do Código Geral de Impostos), você é fiscalmente domiciliado na França se: » ; « Seu lar (cônjuge ou parceiro de um PACS e filhos) permanece na França, mesmo que você seja levado, por necessidades profissionais, a permanecer temporariamente em outro país ou durante a maior parte do ano. Na falta de lar, o domicílio fiscal é definido pelo seu local de residência principal. » ; « Você exerce na França uma atividade profissional, assalariada ou não, salvo se for acessória. » https://www.impots.gouv.fr/particulier/suis-je-bien-non-resident (consultado em 12 de outubro de 2026)
- 2.^ abcdefghimpots.gouv.fr — Não residente na França | impots.gouv.fr: « Sob reserva das convenções fiscais internacionais, você é considerado fiscalmente domiciliado na França se atender a um ou mais dos seguintes critérios: » ; « Na ausência de convenção entre os dois países envolvidos, aplica-se o direito interno de cada país. » ; « Se você não residir fiscalmente na França, estará sujeito a uma obrigação fiscal limitada aos seus rendimentos de fonte francesa, tributáveis na França sob reserva das convenções fiscais. » https://www.impots.gouv.fr/non-resident-de-france (consultado em 12 de outubro de 2026)
- 3.^ abcdefghijklefreelance.fr — Empresa estrangeira freelance França: riscos fiscais 2026: « Não, não apenas isso. Criar uma empresa em outro lugar não altera sua residência fiscal pessoal. Se você continua residente fiscal francês, declara na França seus rendimentos mundiais: salários, dividendos, rendimentos provenientes da sua empresa estrangeira. » ; « O limite de 183 dias é apenas um indício: seu lar, sua atividade principal ou seus interesses econômicos bastam para vinculá-lo à França. Um nômade que não ultrapassa 183 dias em lugar nenhum não é, por isso, residente em lugar nenhum. » ; « O programa oficial de e-residência o diz com todas as letras: a e-residência não é uma residência fiscal nem para você nem para sua empresa. A administração fiscal estoniana esclarece que uma OÜ pode ser tributada em outro lugar se a atividade for exercida ali. » https://lefreelance.fr/articles/societe-etrangere-freelance-france/ (consultado em 12 de outubro de 2026)
Ver as outras 8 fontesOcultar
- 4.^ abcdimpots.gouv.fr — O que é tributado na França |impots.gouv.fr: « Você deve declarar na França a totalidade dos seus rendimentos, incluindo os de origem estrangeira. » ; « Na ausência de convenção, a legislação interna francesa se aplica sem restrição, implicando a tributação na França de todos os rendimentos, mesmo que alguns já tenham sido tributados no seu país de origem. » ; « Na ausência de tais rendimentos, você não tem nenhuma obrigação declaratória na França. » https://www.impots.gouv.fr/particulier/ce-qui-est-impose-en-france (consultado em 12 de outubro de 2026)
- 5.^Mira Knowledge — Desde a reforma de 2023 do direito societário estoniano, o capital social mínimo de uma OÜ é de 0,01 € por sócio, contra 2.500 € anteriormente. Verificado em 13/06/2026: 2 fontes concordantes (learn.e-resident.gov.ee, addressinestonia.com). https://learn.e-resident.gov.ee/hc/en-gb/articles/360000633557-Private-limited-company-O%C3%9C (consultado em 13 de junho de 2026)
- 6.^ abMira Knowledge — A Espanha oferece um regime fiscal especial para trabalhadores desplazados (« lei Beckham », artigo 93 da Ley del IRPF): opção por tributação como não residente durante o ano de chegada e nos 5 anos seguintes, a 24% (19% para residentes da UE/EEE) sobre os rendimentos de trabalho até 600.000 €. Verificado em 11/06/2026: 2 fontes concordantes (sede.agenciatributaria.gob.es, taxsummaries.pwc.com). https://sede.agenciatributaria.gob.es/ (consultado em 11 de junho de 2026)
- 7.^ abMira Knowledge — A Grécia isenta em 50% o imposto de renda sobre os rendimentos de emprego ou de atividade independente gerados na Grécia, por no máximo 7 exercícios fiscais, não renovável, sob condições cumulativas. Verificado em 11/06/2026: 2 fontes concordantes (taxsummaries.pwc.com, aade.gr). https://taxsummaries.pwc.com/greece/individual/other-tax-credits-and-incentives (consultado em 11 de junho de 2026)
- 8.^ abcdefgtjmetre.fr — Freelance expatriado / nômade digital: tributação 2026: « Manter uma atividade freelance na França após a expatriação: se seus principais clientes continuam franceses, seu centro de interesses econômicos está na França; você continua residente fiscal francês apesar da residência física no exterior. » ; « Não declarar a saída: obrigação de comunicar a transferência do domicílio fiscal pelo formulário 2042 (campo HZ). Negligência = risco de dupla tributação e retificação. » ; « Criar uma empresa offshore sem substância: uma empresa estoniana, dubaiense ou cipriota sem escritório, funcionário ou atividade real no país é requalificada na França como empresa francesa (abuso de direito). » https://tjmetre.fr/freelance-expatrie (consultado em 12 de outubro de 2026)
- 9.^Mira Knowledge — A SAFE impõe aos residentes chineses um teto de câmbio de 50.000 USD por ano e por pessoa para converter CNY em moeda estrangeira, sem possibilidade de contorno por fracionamento. Verificado em 11/06/2026. (consultado em 11 de junho de 2026)
- 10.^ abchightekers.com — Digital Nomad: estar em conformidade fiscalmente: “Se você possui uma EURL ou uma SASU, pode, evidentemente, faturar do exterior desde que o endereço da sede social da sua empresa continue situado na França.” ; “Sendo a pessoa jurídica (sua empresa) e a pessoa física (você) dissociadas, sua empresa será sempre uma empresa francesa com a possibilidade de prestar serviços a clientes na França ou no exterior. Mas, quanto às suas remunerações, é preciso entender onde se localiza a sua residência fiscal, conforme a sua situação.” ; “Ao hospedar sua atividade de freelancer com uma empresa de gestão de atividades especializada em faturamento internacional, como a Hightekers, você se livra do encargo (e da complexidade) administrativa.” https://www.hightekers.com/fr-fr/blog/digital-nomad-regles-fiscales (consultado em 12 de outubro de 2026)
- 11.^Mira Knowledge — Em caso de desacordo entre duas instituições sobre a determinação da legislação aplicável, elas aplicam o procedimento de diálogo e conciliação previsto na decisão A1 de 12 de junho de 2009 da Comissão Administrativa para a Coordenação dos Sistemas de Segurança Social. Verificado: fonte oficial cleiss.fr. https://www.cleiss.fr/reglements/883_legislation_applicable.html