Partire per lavorare all'estero non vi fa automaticamente uscire dal fisco francese. Questo articolo vi aiuta a capire in base a quali criteri la Francia vi considera residente, cosa dichiarate e dove, cosa cambia (o non cambia) con una società estera e quali punti di attenzione verificare prima di partire. Non sostituisce una verifica presso l'amministrazione fiscale: in materia fiscale, nulla di quanto qui scritto va considerato certo per la vostra situazione personale.
Prima della partenza: definire la propria residenza fiscale
La prima domanda non è «dove dormite?» ma «dove vi colloca la legge?». Secondo il diritto francese, siete domiciliati fiscalmente in Francia se soddisfate almeno uno dei tre criteri dell'articolo 4-B del Codice generale delle imposte[1][2]. Basta uno solo.
- La vostra famiglia (coniuge o partner di PACS e figli) resta in Francia, anche se soggiornate altrove per esigenze professionali, temporaneamente o per la maggior parte dell'anno. In mancanza di una famiglia, conta il vostro luogo di soggiorno principale[1].
- Esercitate in Francia un'attività professionale, dipendente o autonoma, salvo che sia accessoria[1].
- Avete in Francia il centro dei vostri interessi economici: luogo dei vostri principali investimenti, sede dei vostri affari, centro delle vostre attività professionali o luogo da cui traete la maggior parte dei vostri redditi[1].
Per un freelance, il secondo e il terzo criterio pesano spesso di più: dove svolgete le vostre prestazioni e da dove proviene la parte essenziale del vostro fatturato? Se la parte essenziale della vostra attività resta in Francia, la partenza fisica non basta a cambiare la vostra situazione.
Quando due Paesi vi reclamano
Il diritto interno di ciascun Paese può portare a essere considerati residenti fiscali di più Paesi contemporaneamente[1]. In tal caso, le convenzioni fiscali internazionali prevedono criteri di risoluzione che prevalgono su quelli delle legislazioni interne, e tali criteri variano da una convenzione all'altra: occorre leggere quella applicabile alla propria situazione[1]. In assenza di una convenzione tra i due Paesi interessati, si applica il diritto interno di ciascuno[2].
Il mito dei 183 giorni
«Meno di 183 giorni in Francia, quindi non residente»: è la scorciatoia più diffusa e più rischiosa. La soglia dei 183 giorni è solo un indizio: il vostro nucleo familiare, la vostra attività principale o i vostri interessi economici sono sufficienti a legarvi alla Francia[3]. Un nomade che non supera i 183 giorni in nessun luogo non è per questo residente da nessuna parte[3].
In altre parole, contare le proprie notti non sostituisce l'analisi dei tre criteri sopra descritti. E se un altro Paese vi considera anch'esso residente, è la convenzione fiscale tra i due Stati a decidere, con criteri che variano caso per caso[1]. La pagina ufficiale rimanda al sito impots.gouv.fr, sezione International > Conventions internationales, per trovare la convenzione applicabile[1].
Cosa dichiarate in Francia, cosa dichiarate nel Paese ospitante
Tutto dipende dal vostro status agli occhi del fisco francese.
- Residente fiscale francese: dichiarate in Francia l'intero ammontare dei vostri redditi, compresi quelli di origine estera[4]. Eventuali doppie imposizioni sono gestite dalle convenzioni fiscali; in assenza di convenzione, si applica senza restrizioni la legislazione francese, anche se alcuni redditi sono già tassati nel Paese d'origine[4].
- Non residente: il vostro obbligo fiscale è limitato ai redditi di fonte francese, imponibili in Francia fatte salve le convenzioni fiscali[2]. In assenza di tali redditi, non avete alcun obbligo dichiarativo in Francia[4].
Attenzione alla definizione di «fonte francese»: i redditi delle professioni indipendenti sono assimilati a redditi di origine francese quando l'attività è esercitata in Francia[4]. I redditi di fonte francese sono elencati all'articolo 164 B del CGI: redditi fondiari, dividendi, redditi da attività esercitate in Francia, plusvalenze, pensioni erogate da un debitore stabilito in Francia[2].
Dal lato del Paese ospitante, l'amministrazione francese è esplicita: se vivete fuori dalla Francia, contattate sistematicamente l'amministrazione fiscale locale per farvi precisare i vostri obblighi dichiarativi e di pagamento, anche se pagate imposte in Francia[2]. In alcuni casi, la convenzione in vigore impone di dichiarare gli stessi redditi sia in Francia sia nell'altro Stato[2].
Se partite in coppia
La situazione va valutata a livello di ciascun membro del nucleo familiare: lei potrebbe essere considerato residente fiscale in Francia e il suo coniuge non residente, e in tal caso sareste tassati in modo diverso[2].
Società estera, e-residency: cosa cambia (e cosa non cambia)
Costituire una società all'estero non modifica la sua residenza fiscale personale[3]. Se resta residente fiscale francese, in Francia dichiara i suoi redditi mondiali, inclusi quelli derivanti dalla sua società estera[3].
L'e-residency estone illustra bene la confusione. Il programma ufficiale lo scrive: l'e-residency non è una residenza fiscale né per lei né per la sua società[3]. Una OÜ può persino essere tassata altrove se l'attività vi viene svolta[3]. Il suo vantaggio è altrove: dalla riforma del 2023, il capitale sociale minimo di una OÜ è di 0,01 € per socio, contro i 2.500 € di prima[5].
Una LLC statunitense, invece, può comportare obblighi aggiuntivi: l'IRS prevede una sanzione di 25.000 $ per ogni inadempienza nel deposito del Form 5472, che spesso deve presentare una LLC detenuta da un non residente statunitense[3].
Sul versante francese, vanno tenute presenti due norme antiabuso. L'articolo 155 A del CGI consente di tassare a suo nome le somme incassate da un'entità estera per servizi che lei rende dalla Francia; l'articolo 123 bis riguarda gli utili di un'entità soggetta a un regime fiscale privilegiato di cui lei detiene almeno il 10%[3]. Questi due punti provengono da una fonte non ufficiale: li verifichi sul sito dell'amministrazione fiscale prima di qualsiasi decisione.
Regimi fiscali speciali in alcuni Paesi di accoglienza
Alcuni Paesi offrono regimi fiscali vantaggiosi ai nuovi arrivati. Due esempi, che mostrano soprattutto come le condizioni contino più del vantaggio dichiarato.
Spagna: il regime dei lavoratori trasferiti (« loi Beckham », articolo 93 della Ley del IRPF) consente alle persone divenute residenti fiscali spagnole in seguito a un trasferimento professionale di optare per la tassazione come non residenti nell'anno di arrivo e nei 5 anni successivi[6]. L'aliquota fissa è del 24% (19% per i residenti UE/SEE) sui redditi da lavoro fino a 600.000 €, anziché la scala progressiva[6].
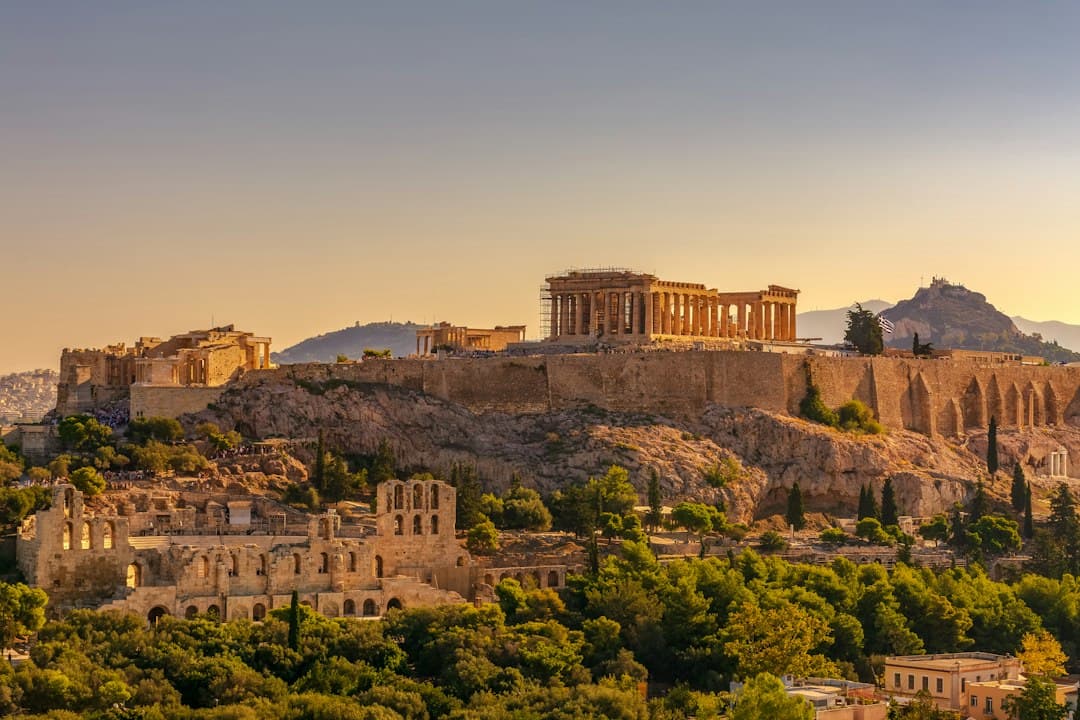
Grecia: esenzione del 50% dell'imposta sul reddito per i redditi da lavoro o da attività autonoma prodotti in Grecia, per un massimo di 7 anni fiscali, non rinnovabile[7]. Le condizioni sono cumulative: non essere stati residenti fiscali greci per 5 dei 6 anni precedenti il trasferimento, trasferire la residenza da un Paese UE/SEE o da un Paese con un accordo di cooperazione amministrativa, e svolgere un lavoro alle dipendenze di un'entità greca o un'attività autonoma in Grecia[7].
Il nostro dossier non descrive tutte le condizioni di questi regimi (l'elenco greco è troncato nella fonte): confermi la sua idoneità presso l'amministrazione fiscale del Paese interessato prima di trasferirsi.
Insidie e punti di attenzione
I punti che seguono sono quelli che più spesso costano caro. Alcuni si basano su fonti non ufficiali: ogni regola citata va confermata su impots.gouv.fr o presso l'amministrazione competente prima di agire.
Mantenere i clienti in Francia
Se i suoi principali clienti restano francesi, il suo centro degli interessi economici si trova in Francia: resta residente fiscale francese nonostante la sua residenza fisica all'estero[8]. Ciò è coerente con il criterio ufficiale del luogo da cui proviene la maggior parte dei suoi redditi[1].
Non dichiarare la partenza
Secondo una fonte non ufficiale, il trasferimento del domicilio fiscale deve essere segnalato tramite il modulo 2042 (casella HZ); la negligenza espone al rischio di doppia imposizione e di rettifica[8]. Verifichi la procedura esatta su impots.gouv.fr.
La società senza sostanza
Secondo la stessa fonte, una società estone, dubaiota o cipriota senza ufficio, dipendenti o attività reale nel Paese verrebbe riqualificata in Francia come società francese (abuso di diritto)[8]. Il rischio nasce dallo scarto tra la carta e la realtà: una società straniera non è illegale di per sé, ma se vivete e lavorate in Francia, il luogo reale di lavoro non cambia[3].
Dimenticare i redditi di fonte francese
Anche da non residenti, dovete dichiarare in Francia i redditi di fonte francese, ad esempio i redditi da locazione o i dividendi di una SCI[8]. L'amministrazione fiscale mette a disposizione 36 schede pratiche per paese sui principali redditi da dichiarare, nella rubrica International di impots.gouv.fr[2].
I conti all'estero
Finché restate residenti fiscali francesi, tutti i vostri conti all'estero devono essere dichiarati (modulo 3916)[8]. Gli importi delle sanzioni e le modalità non sono confermati da una fonte ufficiale nel nostro fascicolo: consultate impots.gouv.fr.
L'exit tax
L'exit tax (articolo 167 bis del CGI) tassa le plusvalenze latenti al momento del trasferimento della residenza fiscale fuori dalla Francia, se detenete partecipazioni di almeno il 50% in una società o titoli il cui valore complessivo supera 800.000 €[8]. Queste soglie provengono da una fonte non ufficiale: da verificare prima di partire se detenete titoli.
IVA e società estera che fattura in Francia
Un'impresa estera non stabilita in Francia può dover versare l'IVA francese per alcune operazioni localizzate in Francia; una società estera senza stabile organizzazione che deve questa IVA passa anche da una piattaforma accreditata per l'e-reporting, a partire da settembre 2027 per una piccola struttura[3]. Questi punti provengono da una fonte non ufficiale: verificate le regole IVA applicabili al vostro caso presso l'amministrazione francese.
Affiliazione previdenziale
Se la vostra società estera vi versa uno stipendio mentre lavorate dalla Francia, in linea di principio restate affiliati al regime francese; l'URSSAF dispone di un servizio dedicato alle imprese estere senza stabilimento in Francia che impiegano una persona soggetta alla previdenza sociale francese[3]. Non siamo riusciti a consultare le pagine dell'URSSAF: confermate il vostro regime presso di essa.
Limiti al cambio valuta
Alcuni paesi limitano la conversione delle valute. In Cina, ad esempio, la SAFE impone un limite di 50.000 USD all'anno per persona per i residenti che convertono CNY in valuta estera, senza possibilità di aggirarlo frazionando le operazioni[9]. Questo esempio riguarda un solo paese e la sua fonte è di scarsa affidabilità: informatevi sul paese in cui vi trasferite.
Previdenza sociale, status e soluzioni di supporto
Riguardo allo status, una fonte non ufficiale indica che, in linea di principio, lo status di auto-imprenditore è riservato ai residenti fiscali francesi, e che un espatriato deve regolarizzarsi passando a uno status adatto al paese ospitante[8]. Da confermare presso l'amministrazione prima della partenza.
Se possedete un'EURL o una SASU, potete fatturare dall'estero finché l'indirizzo della sede legale dell'impresa resta in Francia[10]. Ma l'impresa e voi siete due persone distinte: la vostra residenza fiscale personale va analizzata separatamente[10], secondo i criteri visti sopra.
Esistono offerte di portage o di gestione esternalizzata per sollevarvi dagli adempimenti amministrativi[10]. Si tratta di offerte commerciali, presentate qui dai loro stessi editori: confrontatele prima di impegnarvi.
Infine, in caso di disaccordo tra due istituzioni sulla legislazione previdenziale applicabile, le istituzioni interessate applicano la procedura di dialogo e conciliazione prevista dalla decisione A1 del 12 giugno 2009 della Commissione amministrativa per il coordinamento dei sistemi di sicurezza sociale[11].
Checklist prima di partire
- Verificare ciascuno dei tre criteri dell'articolo 4-B alla luce della vostra situazione reale (domicilio, attività, interessi economici).
- Individuare la convenzione fiscale tra la Francia e il vostro paese ospitante e leggerne i criteri di risoluzione dei conflitti.
- Contattare l'amministrazione fiscale locale per conoscere i vostri obblighi nel paese ospitante.
- Distinguere tra i redditi di fonte francese e i redditi esteri.
- Verificare su impots.gouv.fr le formalità di partenza: dichiarazione del trasferimento di domicilio, conti all'estero, exit tax se detenete titoli.
- Se state valutando una società estera, verificare che si basi su un'attività reale nel paese.
- Confermare il vostro regime di protezione sociale presso l'URSSAF o il CLEISS.
Fonti
- 1.^ abcdefghiimpots.gouv.fr — Sono un non residente fiscale? |impots.gouv.fr: «Ai sensi del diritto francese (articolo 4-B del Codice generale delle imposte), siete fiscalmente domiciliati in Francia se: »; «Il vostro nucleo familiare (coniuge o partner di un PACS e figli) rimane in Francia, anche se, per esigenze professionali, siete indotti a soggiornare temporaneamente in un altro paese o per la maggior parte dell'anno. In mancanza di un nucleo familiare, il domicilio fiscale è definito dal vostro luogo di soggiorno principale.» ; «Esercitate in Francia un'attività professionale, subordinata o autonoma, salvo che sia accessoria.» https://www.impots.gouv.fr/particulier/suis-je-bien-non-resident (consultato il 12 ottobre 2026)
- 2.^ abcdefghimpots.gouv.fr — Non residente in Francia | impots.gouv.fr: «Fatte salve le convenzioni fiscali internazionali, siete considerati fiscalmente domiciliati in Francia se soddisfate uno o più dei seguenti criteri: »; «In assenza di una convenzione tra i due paesi interessati, si applica il diritto interno di ciascun paese.» ; «Se non risiedete fiscalmente in Francia, siete soggetti in Francia a un obbligo fiscale limitato ai vostri redditi di fonte francese, imponibili in Francia fatte salve le convenzioni fiscali.» https://www.impots.gouv.fr/non-resident-de-france (consultato il 12 ottobre 2026)
- 3.^ abcdefghijklefreelance.fr — Società estera freelance Francia: rischi fiscali 2026: «No, non da sola. Creare una società all'estero non cambia la vostra residenza fiscale personale. Se restate residenti fiscali francesi, dichiarate in Francia i vostri redditi mondiali: stipendi, dividendi, redditi derivanti dalla vostra società estera.» ; «La soglia dei 183 giorni è solo un indizio: il vostro nucleo familiare, la vostra attività principale o i vostri interessi economici bastano a collegarvi alla Francia. Un nomade che non supera i 183 giorni in nessun luogo non è per questo residente in nessun luogo.» ; «Il programma ufficiale di e-residenza lo afferma chiaramente: l'e-residenza non costituisce una residenza fiscale né per voi né per la vostra società. L'amministrazione fiscale estone precisa che una OÜ può essere tassata altrove se l'attività vi è svolta.» https://lefreelance.fr/articles/societe-etrangere-freelance-france/ (consultato il 12 ottobre 2026)
Mostra le altre 8 fontiNascondi
- 4.^ abcdimpots.gouv.fr — Cosa è tassato in Francia |impots.gouv.fr: «Dovete dichiarare in Francia la totalità dei vostri redditi, compresi quelli di origine estera.» ; «In assenza di convenzione, la legislazione interna francese si applica senza restrizioni, determinando la tassazione in Francia dell'insieme dei redditi, anche se alcuni sono già tassati nel paese d'origine.» ; «In assenza di tali redditi, non avete alcun obbligo dichiarativo in Francia.» https://www.impots.gouv.fr/particulier/ce-qui-est-impose-en-france (consultato il 12 ottobre 2026)
- 5.^Mira Knowledge — Dalla riforma del 2023 del diritto societario estone, il capitale sociale minimo di una OÜ è di 0,01 € per socio, contro i 2.500 € precedenti. Verificato il 13/06/2026: 2 fonti concordanti (learn.e-resident.gov.ee, addressinestonia.com). https://learn.e-resident.gov.ee/hc/en-gb/articles/360000633557-Private-limited-company-O%C3%9C (consultato il 13 giugno 2026)
- 6.^ abMira Knowledge — La Spagna offre un regime fiscale speciale per i lavoratori trasferiti («legge Beckham», articolo 93 della Ley del IRPF): opzione per la tassazione come non residente nell'anno di arrivo e nei 5 anni successivi, al 24% (19% per i residenti UE/SEE) sui redditi da lavoro fino a 600.000 €. Verificato l'11/06/2026: 2 fonti concordanti (sede.agenciatributaria.gob.es, taxsummaries.pwc.com). https://sede.agenciatributaria.gob.es/ (consultato il 11 giugno 2026)
- 7.^ abMira Knowledge — La Grecia esenta al 50% l'imposta sul reddito dei redditi da lavoro dipendente o autonomo prodotti in Grecia, per un massimo di 7 esercizi fiscali, non rinnovabile, a condizioni cumulative. Verificato l'11/06/2026: 2 fonti concordanti (taxsummaries.pwc.com, aade.gr). https://taxsummaries.pwc.com/greece/individual/other-tax-credits-and-incentives (consultato il 11 giugno 2026)
- 8.^ abcdefgtjmetre.fr — Freelance expat / digital nomad: fiscalità 2026: «Mantenere un'attività freelance in Francia dopo l'espatrio: se i vostri clienti principali restano francesi, il vostro centro di interessi economici è in Francia; restate residenti fiscali francesi nonostante la residenza fisica all'estero.» ; «Non dichiarare la partenza: obbligo di segnalare il trasferimento del domicilio fiscale tramite il modulo 2042 (casella HZ). La negligenza comporta il rischio di doppia imposizione e di accertamento.» ; «Creare una società offshore senza sostanza: una società estone, dubaiota o cipriota senza ufficio, dipendenti o attività reale nel paese viene riqualificata in Francia come società francese (abuso di diritto).» https://tjmetre.fr/freelance-expatrie (consultato il 12 ottobre 2026)
- 9.^Mira Knowledge — La SAFE impone ai residenti cinesi un limite di cambio di 50.000 USD l'anno per persona per convertire CNY in valute estere, senza possibilità di aggirarlo tramite frazionamento. Verificato l'11/06/2026. (consultato il 11 giugno 2026)
- 10.^ abchightekers.com — Digital Nomad: essere in regola dal punto di vista fiscale: «Se possiedi una EURL o una SASU, puoi ovviamente fatturare dall'estero finché l'indirizzo della sede legale della tua azienda resta in Francia.» ; «Essendo la persona giuridica (la tua azienda) e la persona fisica (tu) distinte, la tua azienda resterà sempre un'azienda francese che può fornire prestazioni a clienti in Francia o all'estero. Quanto alle tue remunerazioni, però, occorre capire dove si trova la tua residenza fiscale, in base alla tua situazione.» ; «Affidando l'attività di freelance a una società di gestione specializzata nella fatturazione internazionale, come Hightekers, ti liberi dall'onere (e dalla complessità) amministrativo.» https://www.hightekers.com/fr-fr/blog/digital-nomad-regles-fiscales (consultato il 12 ottobre 2026)
- 11.^Mira Knowledge — In caso di disaccordo tra due istituzioni sulla determinazione della legislazione applicabile, esse applicano la procedura di dialogo e conciliazione prevista dalla decisione A1 del 12 giugno 2009 della Commissione amministrativa per il coordinamento dei sistemi di sicurezza sociale. Verificato: fonte ufficiale cleiss.fr. https://www.cleiss.fr/reglements/883_legislation_applicable.html