Partir travailler à l'étranger ne vous fait pas automatiquement quitter le fisc français. Cet article vous aide à savoir sur quels critères la France vous considère comme résident, ce que vous déclarez et où, ce que change (ou non) une société étrangère, et quels points de vigilance vérifier avant de partir. Il ne remplace pas une vérification auprès de l'administration fiscale : en matière de fiscalité, rien ici n'est à prendre comme certain pour votre cas personnel.
Vor der Abreise: Steuerliche Ansässigkeit festlegen
Die erste Frage lautet nicht „Wo schlafen Sie?“, sondern „Wo sieht Sie das Gesetz steuerlich?“. Nach französischem Recht sind Sie steuerlich in Frankreich ansässig, wenn Sie mindestens eines der drei Kriterien von Artikel 4 B des Code général des impôts erfüllen[1][2]. Eines genügt.
- Ihr Haushalt (Ehepartner oder eingetragener Lebenspartner und Kinder) bleibt in Frankreich, auch wenn Sie aus beruflichen Gründen vorübergehend oder während des größten Teils des Jahres woanders wohnen. Fehlt ein Haushalt, zählt Ihr hauptsächlicher Aufenthaltsort[1].
- Sie üben in Frankreich eine berufliche Tätigkeit aus, angestellt oder selbstständig, sofern sie nicht nur nebensächlich ist[1].
- Der Mittelpunkt Ihrer wirtschaftlichen Interessen liegt in Frankreich: Ort Ihrer wichtigsten Investitionen, Sitz Ihrer Geschäfte, Zentrum Ihrer beruflichen Tätigkeit oder Ort, von dem Sie den größten Teil Ihrer Einkünfte beziehen[1].
Bei Freelancern wiegen das zweite und das dritte Kriterium oft am schwersten: Wo erbringen Sie Ihre Leistungen, und woher stammt der größte Teil Ihres Umsatzes? Bleibt der Schwerpunkt Ihrer Tätigkeit in Frankreich, ändert der bloße körperliche Wegzug Ihre Situation nicht.
Wenn zwei Länder Sie beanspruchen
Das nationale Recht jedes Landes kann dazu führen, dass Sie gleichzeitig als steuerlich ansässig in mehreren Ländern gelten[1]. In diesem Fall sehen die internationalen Doppelbesteuerungsabkommen Kriterien zur Zuordnung vor, die dem nationalen Recht vorgehen; diese Kriterien unterscheiden sich von Abkommen zu Abkommen, weshalb Sie dasjenige lesen müssen, das auf Ihre Situation anwendbar ist[1]. Besteht kein Abkommen zwischen den betreffenden Ländern, gilt das nationale Recht jedes Landes[2].
Der Mythos der 183 Tage
„Weniger als 183 Tage in Frankreich, also nicht ansässig“: Das ist die verbreitetste und zugleich riskanteste Abkürzung. Die Schwelle von 183 Tagen ist nur ein Indiz: Ihr Haushalt, Ihre Haupttätigkeit oder Ihre wirtschaftlichen Interessen genügen, um Sie an Frankreich zu binden[3]. Ein Nomade, der nirgends mehr als 183 Tage verbringt, ist deshalb noch lange nirgends ansässig[3].
Die Nächte zu zählen ersetzt also nicht die Prüfung der drei oben genannten Kriterien. Und wenn ein anderes Land Sie ebenfalls als ansässig betrachtet, entscheidet das Doppelbesteuerungsabkommen zwischen den beiden Staaten, wobei die Kriterien je nach Fall variieren[1]. Die offizielle Seite verweist auf impots.gouv.fr, Rubrik International > Conventions internationales, wo Sie das anwendbare Abkommen finden[1].
Was Sie in Frankreich und was Sie im Gastland erklären
Alles hängt von Ihrem Status im Hinblick auf das französische Finanzamt ab.
- Steuerlich ansässig in Frankreich: Sie erklären in Frankreich sämtliche Einkünfte, einschließlich der Einkünfte ausländischer Herkunft[4]. Eventuelle Doppelbesteuerungen werden durch die Abkommen geregelt; ohne Abkommen gilt das französische Recht uneingeschränkt, auch wenn einige Einkünfte bereits im Herkunftsland besteuert wurden[4].
- Nicht ansässig: Ihre Steuerpflicht beschränkt sich auf Einkünfte aus französischen Quellen, die in Frankreich vorbehaltlich der Doppelbesteuerungsabkommen steuerpflichtig sind[2]. Fehlen solche Einkünfte, besteht in Frankreich keinerlei Erklärungspflicht[4].
Achtung bei der Definition der „französischen Quelle“: Einkünfte aus selbstständiger Tätigkeit gelten als französischer Herkunft, wenn die Tätigkeit in Frankreich ausgeübt wird[4]. Die Einkünfte aus französischen Quellen sind in Artikel 164 B des CGI aufgeführt: Grundstückseinkünfte, Dividenden, Einkünfte aus in Frankreich ausgeübter Tätigkeit, Veräußerungsgewinne, Renten, die von einem in Frankreich ansässigen Schuldner gezahlt werden[2].
Auf Seiten des Gastlandes ist die französische Verwaltung eindeutig: Wenn Sie außerhalb Frankreichs wohnen, wenden Sie sich grundsätzlich an das örtliche Finanzamt, um Ihre Erklärungs- und Zahlungspflichten klären zu lassen, selbst wenn Sie in Frankreich Steuern zahlen[2]. In bestimmten Fällen verlangt das geltende Abkommen, dieselben Einkünfte sowohl in Frankreich als auch im anderen Staat zu erklären[2].
Wenn Sie als Paar ausreisen
Die Situation wird für jedes Mitglied des Haushalts einzeln beurteilt: Sie können als steuerlich in Frankreich ansässig gelten, während Ihr Ehepartner als nicht ansässig gilt, und Sie werden dann unterschiedlich besteuert[2].
Ausländische Gesellschaft, E-Residenz: Was sie ändern (und was nicht)
Die Gründung einer Gesellschaft im Ausland ändert Ihren persönlichen steuerlichen Wohnsitz nicht[3]. Wenn Sie weiterhin in Frankreich steuerlich ansässig sind, erklären Sie Ihre weltweiten Einkünfte in Frankreich, einschließlich derjenigen aus Ihrer ausländischen Gesellschaft[3].
Die estnische E-Residenz veranschaulicht die Verwechslung gut. Das offizielle Programm stellt klar: Die E-Residenz ist weder für Sie noch für Ihre Gesellschaft ein steuerlicher Wohnsitz[3]. Eine OÜ kann sogar anderswo besteuert werden, wenn die Tätigkeit dort ausgeübt wird[3]. Ihre Attraktivität liegt woanders: Seit der Reform von 2023 beträgt das Mindeststammkapital einer OÜ 0,01 € pro Gesellschafter, zuvor waren es 2.500 €[5].
Eine US-amerikanische LLC kann dagegen zusätzliche Pflichten mit sich bringen: Der IRS sieht eine Strafe von 25.000 $ pro Verstoß bei der Einreichung des Form 5472 vor, das häufig von einer LLC einzureichen ist, die einem nicht in den USA ansässigen Eigentümer gehört[3].
Auf französischer Seite sind zwei Anti-Missbrauchsvorschriften zu beachten. Artikel 155 A des CGI ermöglicht es, Ihnen die Beträge zuzurechnen, die eine ausländische Einheit für Dienstleistungen vereinnahmt, die Sie von Frankreich aus erbringen; Artikel 123 bis betrifft die Gewinne einer Einheit mit begünstigter Steuerregelung, an der Sie mindestens 10 % halten[3]. Prüfen Sie diese Punkte auf der Website der Steuerverwaltung, bevor Sie eine Entscheidung treffen.
Steuerliche Sonderregelungen in einigen Aufnahmeländern
Einige Länder bieten Neuankömmlingen vorteilhafte Steuerregelungen an. Zwei Beispiele, die vor allem zeigen, dass die Bedingungen wichtiger sind als der beworbene Vorteil.
Spanien: Die Regelung für entsandte Arbeitnehmer („Beckham-Gesetz“, Artikel 93 des Ley del IRPF) erlaubt Personen, die infolge einer beruflichen Entsendung steuerlich in Spanien ansässig geworden sind, im Ankunftsjahr und in den folgenden 5 Jahren die Besteuerung als Gebietsfremde zu wählen[6]. Der Pauschalsteuersatz beträgt 24 % (19 % für Ansässige in der EU/dem EWR) auf Arbeitseinkünfte bis 600.000 €, anstelle des progressiven Tarifs[6].
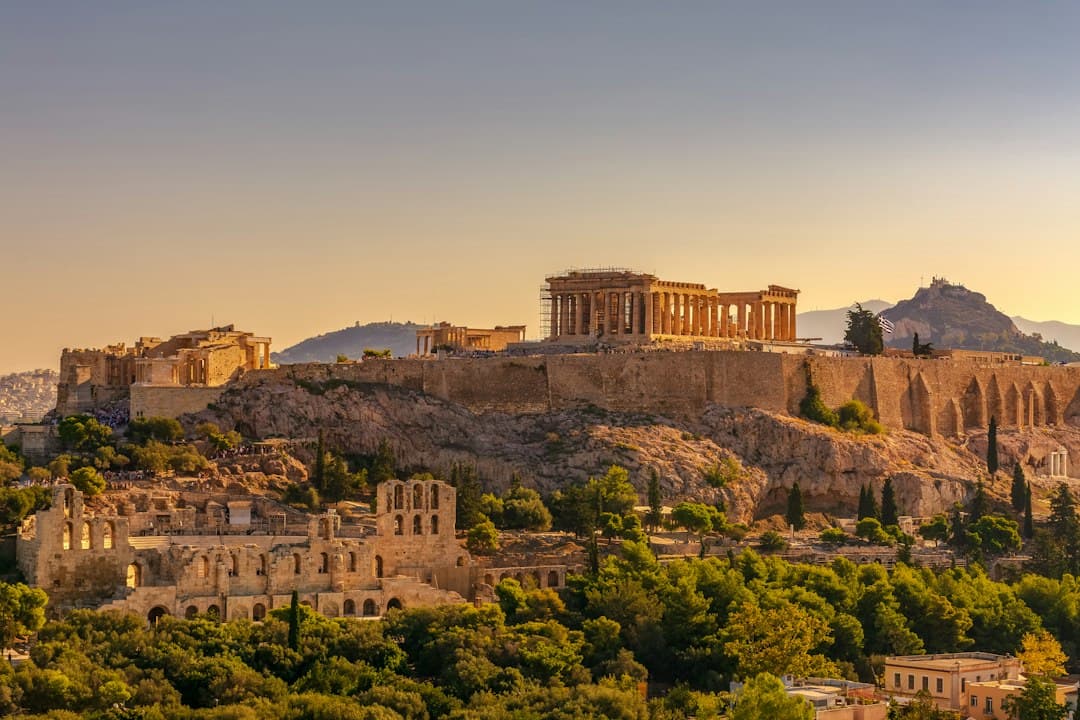
Griechenland: 50-prozentige Befreiung von der Einkommensteuer auf Einkünfte aus unselbstständiger oder selbstständiger Tätigkeit, die in Griechenland erzielt werden, für höchstens 7 Steuerjahre, nicht verlängerbar[7]. Die Bedingungen gelten kumulativ: In den 5 der 6 Jahre vor dem Umzug darf man nicht steuerlich in Griechenland ansässig gewesen sein, die Wohnsitzverlegung muss aus einem EU-/EWR-Land oder einem Land mit einem Abkommen über die administrative Zusammenarbeit erfolgen, und man muss bei einer griechischen Einheit beschäftigt sein oder dort selbstständig tätig sein[7].
Bestätigen Sie Ihre Anspruchsberechtigung bei der Steuerverwaltung des betreffenden Landes, bevor Sie sich dort niederlassen.
Fallstricke und Punkte, auf die zu achten ist
Die folgenden Punkte sind diejenigen, die am häufigsten teuer zu stehen kommen. Bevor Sie handeln, bestätigen Sie jede genannte Regel bei der Steuerverwaltung Ihres Wohnsitzlandes (in Frankreich auf impots.gouv.fr) oder bei der zuständigen Behörde.
Ihre Kunden in Frankreich behalten
Wenn Ihre Hauptkunden französisch bleiben, kann Ihr wirtschaftlicher Mittelpunkt in Frankreich liegen, und Sie können dann trotz Ihres physischen Wohnsitzes im Ausland steuerlich in Frankreich ansässig bleiben, vorbehaltlich einer Einzelfallprüfung und der Doppelbesteuerungsabkommen[8]. Dies entspricht dem offiziellen Kriterium des Ortes, von dem Sie den größten Teil Ihrer Einkünfte beziehen[1].
Den Wegzug nicht melden
Wenn Sie bis dahin steuerlich in Frankreich ansässig waren, muss die Verlegung des steuerlichen Wohnsitzes über das Formular 2042 (Feld HZ) gemeldet werden; Nachlässigkeit birgt das Risiko einer Doppelbesteuerung und einer Nachveranlagung[8]. Prüfen Sie das genaue Verfahren auf impots.gouv.fr.
Die Gesellschaft ohne Substanz
Laut derselben Quelle würde eine estnische, dubaiische oder zyprische Gesellschaft ohne Büro, Mitarbeiter oder tatsächliche Tätigkeit im Land in Frankreich als französische Gesellschaft umqualifiziert (Rechtsmissbrauch)[8]. Das Risiko entsteht durch die Kluft zwischen Papier und Realität: Eine ausländische Gesellschaft ist an sich nicht illegal, aber wenn Sie in Frankreich leben und arbeiten, ändert sich der tatsächliche Arbeitsort dadurch nicht[3].
Einkünfte aus französischer Quelle vergessen
Auch als Steuerausländer müssen Sie in Frankreich Einkünfte aus französischer Quelle erklären, zum Beispiel Mieteinnahmen oder Dividenden aus einer SCI[8]. Die Steuerverwaltung bietet unter der Rubrik International auf impots.gouv.fr 36 Merkblätter pro Land zu den wichtigsten zu erklärenden Einkünften an[2].
Konten im Ausland
Solange Sie steuerlich in Frankreich ansässig sind, müssen alle Ihre Konten im Ausland angegeben werden (Formular 3916)[8]. Zu den Einzelheiten und möglichen Sanktionen informieren Sie sich auf impots.gouv.fr.
Die Exit-Steuer
Die Exit-Steuer (Artikel 167 bis CGI) besteuert die latenten Wertzuwächse bei der Verlagerung des steuerlichen Wohnsitzes aus Frankreich, wenn Sie Beteiligungen von mindestens 50 % an einer Gesellschaft halten oder Wertpapiere, deren Gesamtwert 800 000 € übersteigt[8]. Wenn Sie Wertpapiere besitzen, bestätigen Sie diese Schwellenwerte vor Ihrem Wegzug bei der Steuerverwaltung.
Umsatzsteuer und ausländische Gesellschaft mit Rechnungen nach Frankreich
Ein nicht in Frankreich ansässiges ausländisches Unternehmen kann für bestimmte Vorgänge mit Ort in Frankreich französische Umsatzsteuer schulden; laut dieser Quelle muss eine ausländische Gesellschaft ohne feste Niederlassung, die diese Steuer schuldet, zudem für das E-Reporting eine zugelassene Plattform nutzen, wobei für ein kleines Unternehmen als Frist September 2027 angegeben wird[3]. Prüfen Sie die für Ihren Fall geltenden Umsatzsteuerregeln bei der französischen Steuerverwaltung.
Sozialversicherungszugehörigkeit
Wenn Ihre ausländische Gesellschaft Ihnen ein Gehalt zahlt, während Sie von Frankreich aus arbeiten, bleiben Sie grundsätzlich dem französischen System angeschlossen; die URSSAF verfügt über einen eigenen Dienst für ausländische Unternehmen ohne Niederlassung in Frankreich, die eine Person beschäftigen, die der französischen Sozialversicherung unterliegt[3]. Bestätigen Sie Ihre Zugehörigkeit bei dieser Stelle.
Devisenobergrenzen
Einige Länder begrenzen den Devisenumtausch. In China beispielsweise begrenzt die SAFE für Ansässige, die CNY in Fremdwährung umtauschen, den Betrag auf 50 000 USD pro Jahr und Person, und dies lässt sich nicht durch Aufteilung der Transaktionen umgehen[9]. Informieren Sie sich über die Regeln des Landes, in das Sie ziehen.
Sozialversicherung, Status und Unterstützungsangebote
Der Status als Auto-Entrepreneur steht grundsätzlich nur steuerlich in Frankreich ansässigen Personen offen; ein Expatriierter muss seinen Status an das Gastland anpassen[8]. Informieren Sie sich vor Ihrer Abreise bei der Verwaltung.
Laut einem Anbieter von Portage-Angeboten können Sie als Inhaber einer EURL oder SASU aus dem Ausland fakturieren, solange die Adresse des Firmensitzes in Frankreich bleibt[10]. Diese Regel sagt jedoch nicht alles: Eine dauerhaft aus einem anderen Land ausgeübte Tätigkeit kann auch Folgen für die Gesellschaft in diesem Land haben, was bei der dortigen Steuerverwaltung zu prüfen ist. Aber das Unternehmen und Sie sind zwei verschiedene Personen: Ihr persönlicher steuerlicher Wohnsitz muss separat analysiert werden[10], nach den oben genannten Kriterien.
Es gibt Portage- oder ausgelagerte Verwaltungsangebote, die Ihnen den Papierkram abnehmen[10]. Dabei handelt es sich um kommerzielle Angebote, hier von ihren jeweiligen Anbietern vorgestellt: Vergleichen Sie sie, bevor Sie sich binden.
Wenn sich schließlich zwei Institutionen über das anwendbare Sozialversicherungsrecht uneinig sind, wenden die betroffenen Institutionen das im Beschluss A1 vom 12. Juni 2009 der Verwaltungskommission für die Koordinierung der Systeme der sozialen Sicherheit vorgesehene Dialog- und Schlichtungsverfahren an[11].
Checkliste vor der Abreise
- Jeden der drei Kriterien aus Artikel 4-B anhand Ihrer tatsächlichen Situation prüfen (Haushalt, Tätigkeit, wirtschaftliche Interessen).
- Das Steuerabkommen zwischen Frankreich und Ihrem Gastland ermitteln und dessen Kriterien zur Zuordnung lesen.
- Die örtliche Steuerverwaltung kontaktieren, um Ihre Pflichten im Gastland zu erfahren.
- Ihre Einkünfte aus französischer Quelle von Ihren ausländischen Einkünften trennen.
- Wenn Sie in Frankreich steuerlich ansässig sind und ins Ausland ziehen, prüfen Sie auf impots.gouv.fr die Abmeldeformalitäten: Erklärung der Verlegung des Wohnsitzes, Konten im Ausland und die Exit Tax, falls Sie Wertpapiere halten.
- Wenn Sie eine ausländische Gesellschaft in Erwägung ziehen, prüfen Sie, ob sie auf einer tatsächlichen Tätigkeit im jeweiligen Land beruht.
- Wenn Sie vom französischen System der sozialen Sicherheit betroffen sind, bestätigen Sie Ihren Sozialschutz bei der URSSAF oder beim CLEISS.
Quellen
- 1.^ abcdefghiimpots.gouv.fr — Bin ich nicht steuerlich ansässig? |impots.gouv.fr: „Nach französischem Recht (Artikel 4-B des Code général des impôts) sind Sie in Frankreich steuerlich ansässig, wenn: “ ; „Ihr Haushalt (Ehepartner oder Lebenspartner eines PACS sowie Kinder) in Frankreich verbleibt, selbst wenn Sie aus beruflichen Gründen vorübergehend oder während des größten Teils des Jahres in einem anderen Land wohnen müssen. Fehlt ein Haushalt, bestimmt sich der steuerliche Wohnsitz nach Ihrem Hauptaufenthaltsort.“ ; „Sie üben in Frankreich eine berufliche Tätigkeit aus, ob angestellt oder nicht, sofern sie nicht nur nebensächlich ist.“ https://www.impots.gouv.fr/particulier/suis-je-bien-non-resident (abgerufen am 12. Oktober 2026)
- 2.^ abcdefghimpots.gouv.fr — Nicht in Frankreich ansässig | impots.gouv.fr: „Vorbehaltlich internationaler Doppelbesteuerungsabkommen gelten Sie als steuerlich in Frankreich ansässig, wenn Sie eines oder mehrere der folgenden Kriterien erfüllen: “ ; „Mangels Abkommen zwischen den betroffenen beiden Ländern gilt das nationale Recht jedes Landes.“ ; „Wenn Sie in Frankreich nicht steuerlich ansässig sind, unterliegen Sie dort einer beschränkten Steuerpflicht auf Ihre Einkünfte aus französischen Quellen, die in Frankreich vorbehaltlich der Doppelbesteuerungsabkommen besteuert werden.“ https://www.impots.gouv.fr/non-resident-de-france (abgerufen am 12. Oktober 2026)
- 3.^ abcdefghijklefreelance.fr — Ausländische Gesellschaft als Freelancer in Frankreich: steuerliche Risiken 2026: „Nein, nicht allein. Eine Gesellschaft anderswo zu gründen ändert Ihren persönlichen steuerlichen Wohnsitz nicht. Wenn Sie steuerlich in Frankreich ansässig bleiben, erklären Sie dort Ihre weltweiten Einkünfte: Gehälter, Dividenden, Einkünfte aus Ihrer ausländischen Gesellschaft.“ ; „Die Schwelle von 183 Tagen ist nur ein Indiz: Ihr Haushalt, Ihre Haupttätigkeit oder Ihre wirtschaftlichen Interessen genügen, um Sie an Frankreich zu binden. Ein Nomade, der nirgendwo 183 Tage überschreitet, ist deshalb noch lange nicht nirgendwo ansässig.“ ; „Das offizielle e-Residency-Programm sagt es klar: Die e-Residency ist weder für Sie noch für Ihre Gesellschaft ein steuerlicher Wohnsitz. Die estnische Steuerverwaltung stellt klar, dass eine OÜ dort besteuert werden kann, wo die Tätigkeit ausgeübt wird.“ https://lefreelance.fr/articles/societe-etrangere-freelance-france/ (abgerufen am 12. Oktober 2026)
Weitere 8 Quellen anzeigenWeniger anzeigen
- 4.^ abcdimpots.gouv.fr — Was in Frankreich besteuert wird |impots.gouv.fr: „Sie müssen in Frankreich sämtliche Einkünfte erklären, einschließlich der Einkünfte ausländischer Herkunft.“ ; „Mangels eines Abkommens gilt das französische Binnenrecht uneingeschränkt, was dazu führt, dass sämtliche Einkünfte in Frankreich besteuert werden, auch wenn manche bereits im Herkunftsland besteuert wurden.“ ; „Fehlen solche Einkünfte, besteht für Sie in Frankreich keinerlei Erklärungspflicht.“ https://www.impots.gouv.fr/particulier/ce-qui-est-impose-en-france (abgerufen am 12. Oktober 2026)
- 5.^Mira Knowledge — Seit der Reform des estnischen Gesellschaftsrechts im Jahr 2023 beträgt das Mindeststammkapital einer OÜ 0,01 € pro Gesellschafter, zuvor 2 500 €. Geprüft am 13.06.2026: 2 übereinstimmende Quellen (learn.e-resident.gov.ee, addressinestonia.com). https://learn.e-resident.gov.ee/hc/en-gb/articles/360000633557-Private-limited-company-O%C3%9C (abgerufen am 13. Juni 2026)
- 6.^ abMira Knowledge — Spanien bietet eine besondere Steuerregelung für entsandte Arbeitnehmer („Beckham-Gesetz“, Artikel 93 des Ley del IRPF): Option für die Besteuerung als Gebietsfremder im Ankunftsjahr und in den folgenden 5 Jahren, mit 24 % (19 % für Ansässige in der EU/dem EWR) auf Arbeitseinkünfte bis 600 000 €. Geprüft am 11.06.2026: 2 übereinstimmende Quellen (sede.agenciatributaria.gob.es, taxsummaries.pwc.com). https://sede.agenciatributaria.gob.es/ (abgerufen am 11. Juni 2026)
- 7.^ abMira Knowledge — Griechenland befreit Einkünfte aus unselbstständiger oder selbstständiger Tätigkeit, die in Griechenland erzielt werden, zu 50 % von der Einkommensteuer, für höchstens 7 Steuerjahre, nicht verlängerbar, unter kumulativen Bedingungen. Geprüft am 11.06.2026: 2 übereinstimmende Quellen (taxsummaries.pwc.com, aade.gr). https://taxsummaries.pwc.com/greece/individual/other-tax-credits-and-incentives (abgerufen am 11. Juni 2026)
- 8.^ abcdefgtjmetre.fr — Ausgewanderter Freelancer / digitaler Nomade: Steuern 2026: „Wenn Sie eine Freelance-Tätigkeit aus Frankreich beibehalten: Bleiben Ihre Hauptkunden französisch, liegt Ihr Mittelpunkt der wirtschaftlichen Interessen in Frankreich; Sie bleiben trotz physischem Wohnsitz im Ausland steuerlich in Frankreich ansässig.“ ; „Die Abmeldung nicht erklären: Die Verlegung des steuerlichen Wohnsitzes muss über das Formular 2042 (Feld HZ) gemeldet werden. Fahrlässigkeit birgt das Risiko einer Doppelbesteuerung und einer Berichtigung.“ ; „Eine Offshore-Gesellschaft ohne Substanz gründen: Eine estnische, dubaische oder zypriotische Gesellschaft ohne Büro, Angestellte oder tatsächliche Tätigkeit im Land wird in Frankreich als französische Gesellschaft umqualifiziert (Gesetzesmissbrauch).“ https://tjmetre.fr/freelance-expatrie (abgerufen am 12. Oktober 2026)
- 9.^Mira Knowledge — Die SAFE begrenzt Ansässige in China auf einen Devisenumtauschbetrag von 50 000 USD pro Jahr und Person für den Umtausch von CNY in ausländische Währungen, eine Umgehung durch Aufteilung ist nicht möglich. Geprüft am 11.06.2026. (abgerufen am 11. Juni 2026)
- 10.^ abchightekers.com — Digital Nomad: steuerlich korrekt aufgestellt sein: „Wenn Sie eine EURL oder SASU besitzen, können Sie selbstverständlich aus dem Ausland fakturieren, solange sich der Sitz Ihres Unternehmens weiterhin in Frankreich befindet.“ ; „Da die juristische Person (Ihr Unternehmen) und die natürliche Person (Sie) getrennt sind, bleibt Ihr Unternehmen stets ein französisches Unternehmen, das Leistungen für Kunden in Frankreich oder im Ausland erbringen kann. Hinsichtlich Ihrer Vergütungen ist jedoch zu klären, wo sich Ihr steuerlicher Wohnsitz befindet, je nach Ihrer persönlichen Situation.“ ; „Indem Sie Ihre freiberufliche Tätigkeit bei einem auf internationale Fakturierung spezialisierten Dienstleister für Unternehmensverwaltung wie Hightekers ansiedeln, befreien Sie sich von der administrativen Last (und Komplexität).“ https://www.hightekers.com/fr-fr/blog/digital-nomad-regles-fiscales (abgerufen am 12. Oktober 2026)
- 11.^Mira Knowledge — Bei einer Meinungsverschiedenheit zwischen zwei Institutionen über die Bestimmung des anwendbaren Rechts wenden sie das Dialog- und Schlichtungsverfahren an, das in der Entscheidung A1 vom 12. Juni 2009 der Verwaltungskommission für die Koordinierung der Systeme der sozialen Sicherheit vorgesehen ist. Geprüft: offizielle Quelle cleiss.fr. https://www.cleiss.fr/reglements/883_legislation_applicable.html