Complementar a renda durante as viagens não se resume a escolher uma atividade: cada caminho vem acompanhado de obrigações que é melhor conhecer antes de começar. Este artigo ajuda você a identificar o que deve ser declarado quando ganha dinheiro por meio de uma plataforma, entender o IVA de um microempreendedor, acompanhar o calendário de monetização dos Shorts no YouTube e sinalizar corretamente uma parceria com uma marca. Ele se destina principalmente a viajantes e nômades digitais ligados à França; os pontos de direito e de tributação não constituem aconselhamento individual.
Rendimentos complementares em viagem: por onde começar
Quatro caminhos aparecem com frequência entre viajantes de longa duração: plataformas de missões, conteúdo de vídeo curto, parcerias com marcas e networking com outros profissionais. Nenhum deles é uma renda garantida: o interesse está em testá-los sem se prender a um só.
As transições profissionais e de vida não seguem uma linha reta rumo a uma identidade pré-definida: avança-se testando uma série de « eus possíveis », e o conhecimento de si resulta do fazer e da experimentação, e não o contrário. Essa lógica de teste provisório, mas ativo, é, segundo essa abordagem, o mecanismo normal pelo qual nos reinventamos, especialmente relevante para um nômade cuja vida favorece as reavaliações[1]. Na prática: teste uma atividade por vez, por um período limitado, e mantenha o que funciona.
Uma regra vale para todos esses caminhos: as obrigações fiscais e declaratórias não começam a partir de um certo nível de entusiasmo. As operações realizadas por meio de plataformas, inclusive as eventuais, podem ser tributadas e estão sujeitas a obrigações declaratórias[2]. As seções seguintes detalham esse quadro.
Plataformas de missões e de tarefas: o que muda para os impostos
Caronas, aluguel temporário de imóveis, venda de bens ou de roupas: a administração tributária francesa lembra que essas operações, mesmo eventuais, podem ser tributadas e estão sujeitas a obrigações declaratórias[2]. Uma renda recebida por meio de uma plataforma online segue a mesma lógica: é preciso verificar se ela é tributável.
Todo ano, as plataformas da economia colaborativa transmitem à administração tributária as informações sobre os rendimentos recebidos por seus usuários[2]. Elas também enviam a cada usuário um documento informativo indicando, em especial, o número de operações realizadas no ano anterior, o valor líquido recebido e o montante de taxas e tributos retidos pela plataforma[2]. Guarde esse resumo: ele facilita a sua declaração.
Outro ponto importante: a ausência total ou parcial dessas informações na sua declaração de imposto de renda pré-preenchida não dispensa você de determinar se as quantias recebidas são tributáveis e, se for o caso, de mencioná-las na sua declaração[2]. Por fim, os valores declarados por cada plataforma são indicados na moeda em que foram pagos[2]: se você recebe em dólares ou em outra moeda, observe essa informação no momento de preencher a declaração.
Começar como microempreendedor: IVA e notas fiscais
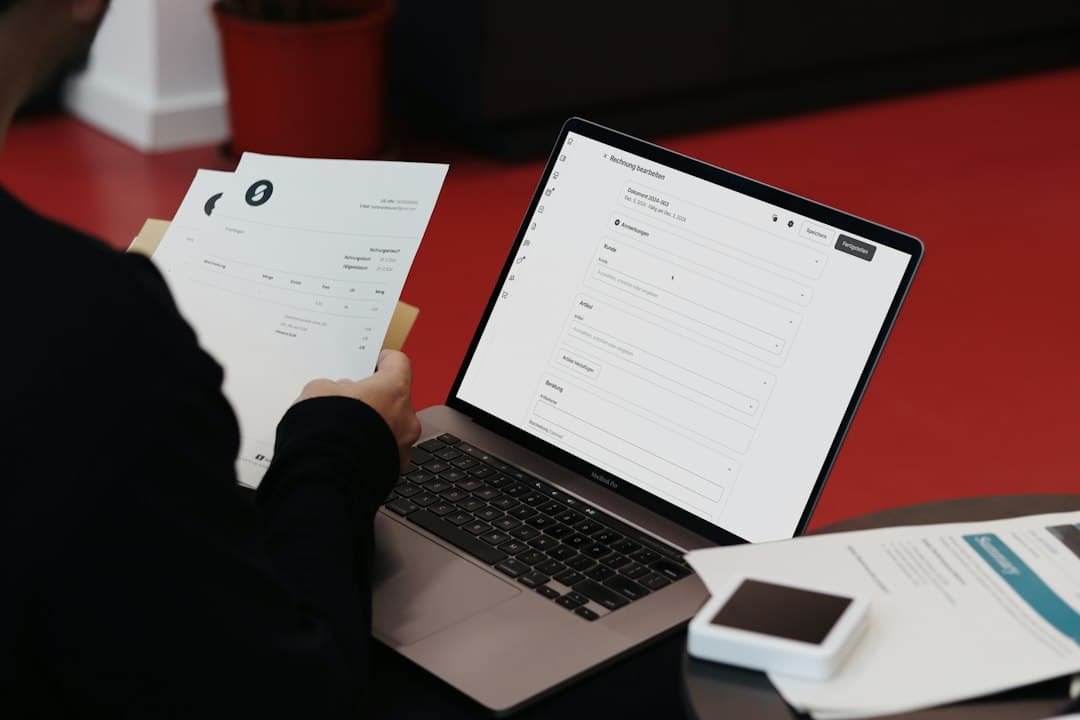
Se você presta serviços (redação, edição de vídeo, consultoria) sob o estatuto de microempreendedor, o IVA é o primeiro ponto a compreender. Em regra geral, os microempreendedores não têm nenhuma obrigação declaratória em matéria de IVA, pois estão no regime da franquia de base, desde que o faturamento respeite os limites desse regime[3]. Os valores desses limites são fixados pela administração: consulte-os no site impots.gouv.fr antes de começar.
Nesse regime, você não menciona o IVA nas faturas que emite para seus clientes[3]. Cada fatura deve, em contrapartida, trazer a menção « IVA não aplicável, artigo 293 B do Código Geral dos Impostos (CGI) » (ou, conforme a versão do texto, « artigo L. 223-3 do Código das Impostos sobre Bens e Serviços »)[3].
Se o seu cliente for uma empresa estabelecida em outro Estado-Membro da União Europeia, aplica-se uma regra específica: o microempreendedor que presta serviços a um sujeito passivo estabelecido em outro Estado-Membro da União Europeia é abrangido, qualquer que seja o valor: a franquia de base deixa de funcionar da mesma maneira, e é preciso verificar as suas obrigações de IVA em impots.gouv.fr[3]. Para um nômade que trabalha para clientes europeus, trata-se de um caso frequente.
Conteúdo de vídeo curto: monetização e calendário do YouTube
Se você conta com os Shorts do YouTube para complementar sua renda, há dois prazos a anotar. Segundo o YouTube, para receber a parte mensal do Shorts Creator Pool, será necessário manter 10 milhões de visualizações qualificadas de Shorts nos últimos 90 dias[4]. Não atingir esse limite não tira você do programa de parceiros do YouTube e não afeta as outras receitas do programa, inclusive as dos vídeos longos[4].
Segundo prazo: se você não aceitar as novas condições de monetização até 31 de janeiro de 2027, deixará de receber as receitas das funcionalidades associadas a partir de 1º de fevereiro de 2027[4]. A aceitação é feita no YouTube Studio. Para canais afiliados a uma rede multicanal (MCN), o MCN gestor não precisa aceitar as novas condições[4]. Verifique no YouTube Studio o que se aplica ao seu canal. Anote essa data na sua agenda desde já, sobretudo se você viaja e consulta pouco a sua caixa de mensagens.
Colaborações com marcas e profissionais
Assim que uma marca remunerar você ou enviar produtos em troca de um conteúdo, a colaboração deve ser sinalizada. Segundo o Conselho Nacional de Autorregulamentação Publicitária (ARPP), a existência de uma colaboração comercial entre um influenciador e um anunciante deve, em todos os casos, ser levada ao conhecimento do público pelo próprio influenciador[5].
Algumas colaborações são qualificadas como publicitárias, sobretudo quando a fala é objeto de pagamento ou de outra contrapartida, como a entrega de produtos ou serviços[5]. Para identificar esses conteúdos, a ARPP recomenda acrescentar uma indicação explícita que permita reconhecê-los instantaneamente[5]. Essa identificação pode ser feita por qualquer meio: na fala, no texto que acompanha o conteúdo ou por uma menção no vídeo[5].
Precisão útil: a ARPP é uma entidade privada de autorregulação, e suas recomendações não são, por si mesmas, textos de lei; elas se articulam com o direito aplicável[6]. O direito do seu país de residência e o do país visado pela sua audiência podem, portanto, somar-se a essas recomendações.
Encontrar missões e parceiros: a rede antes da plataforma
As oportunidades profissionais (missões, clientes, colaborações, informações) circulam mais pelos laços fracos, isto é, conhecidos e contatos distantes, do que pelas pessoas próximas, porque esses laços dão acesso a círculos e informações diferentes dos seus. Manter uma rede ampla e diversificada de relações leves é, portanto, uma alavanca de oportunidades subestimada[7]. Durante as viagens, você multiplica naturalmente esses encontros: lembre-se de manter o contato.
Se você usa o LinkedIn, saiba que a plataforma anunciou em março de 2026 um feed baseado em modelos de recomendação generativa complementados por LLMs, que levam em conta o setor, as competências, a experiência, a geografia e o comportamento de engajamento ao longo do tempo[8]. Um perfil preciso e uma atividade regular pesam, portanto, mais do que uma presença pontual.
Pontos de atenção
- Receita de plataforma ausente da declaração pré-preenchida: isso não dispensa você de determinar se ela é tributável e de declará-la, se necessário[2].
- Ultrapassagem dos limites de faturamento da franquia de base de IVA: você se torna contribuinte do IVA e deve cobrá-lo dos seus clientes[3].
- Cliente estabelecido em outro Estado-Membro da UE: o número de IVA intracomunitário é exigido qualquer que seja o valor da prestação[3].
- Conteúdo remunerado ou produzido em troca de produtos sem sinalização: a colaboração deve sempre ser levada ao conhecimento do público[5].
- Prazo do YouTube em 31 de janeiro de 2027: sem aceitação das novas condições no YouTube Studio, as receitas associadas cessam em 1º de fevereiro de 2027[4].
Checklist antes de começar
- Escolha uma única frente para testar durante algumas semanas e, depois, avalie.
- Guarde todo ano o documento de resumo enviado pelas suas plataformas, com o valor líquido recebido e as taxas cobradas.
- Se você fatura como microempreendedor individual, inclua a menção obrigatória de IVA em cada nota fiscal e acompanhe a sua receita em relação aos limites.
- Se você publica vídeos no YouTube, anote as datas de 31 de janeiro e 1º de fevereiro de 2027.
- Inclua uma menção clara em todo conteúdo resultante de uma colaboração comercial.
- Mantenha o contato com as pessoas que você conheceu pelo caminho: elas costumam ser a fonte das próximas missões.
Fontes
- 1.^Mira Knowledge — Avançamos tentando uma série de identidades possíveis, e o conhecimento vem da experimentação, e não o contrário; isso é especialmente relevante para um nômade digital. Verificado em 26/06/2026: fonte de referência academic.named-researcher. (consultado em 26 de junho de 2026)
- 2.^ abcdefgimpots.gouv.fr — Receitas de plataformas colaborativas | impots.gouv.fr: « Essas operações, inclusive as eventuais, podem ser tributadas e estão sujeitas a obrigações declaratórias. » ; « Todo ano, as plataformas da economia colaborativa transmitem à administração tributária as informações relativas às receitas recebidas pelos seus usuários. » ; « A cada um dos seus usuários que tenha recebido valores por ocasião de transações realizadas por seu intermédio, é enviado um documento informativo que menciona, em especial, o número de operações do ano anterior, o valor líquido recebido e o valor das taxas e impostos cobrados pela plataforma. » https://www.impots.gouv.fr/revenus-de-plateformes-collaboratives-0 (consultado em 20 de outubro de 2026)
- 3.^ abcdefimpots.gouv.fr — Sou microempreendedor individual ou dirijo uma microempresa. Tenho obrigações declaratórias em matéria de IVA? | impots.gouv.fr: « Os microempreendedores individuais, em regra, não têm obrigações declaratórias em matéria de IVA, pois estão no regime de franquia de base de IVA, desde que a sua receita respeite as condições de limite. » ; « Os microempreendedores que se beneficiam desse regime não devem mencionar o IVA nas notas fiscais que emitem para os seus clientes. » ; « Todo microempreendedor que se beneficie da franquia de base de IVA deve inserir nas suas notas fiscais a menção: TVA não aplicável, artigo 293 B do Código Geral de Impostos (CGI) ou TVA não aplicável, artigo L. 223-3 do Código de Impostos sobre Bens e Serviços (CIBS). » https://www.impots.gouv.fr/professionnel/questions/je-suis-micro-entrepreneur-ou-la-tete-dune-micro-entreprise-ai-je-des (consultado em 20 de outubro de 2026)
Ver as outras 5 fontesOcultar
- 4.^ abcdesupport.google.com — Mudanças no Programa de Parceiros do YouTube - Ajuda do YouTube: « Para ganhar dinheiro todo mês com o Shorts Creator Pool, os criadores deverão agora manter 10 M de visualizações qualificadas de Shorts nos últimos 90 dias. » ; « Se você não atingir esse limite, não será removido do Programa de Parceiros do YouTube, e isso não afetará as outras receitas do programa, incluindo os vídeos longos. » ; « Se você não aceitar os termos atualizados até 31 de janeiro de 2027, deixará de ganhar dinheiro com os recursos de monetização associados a partir de 1º de fevereiro de 2027. » https://support.google.com/youtube/answer/12843009?hl=en (consultado em 20 de outubro de 2026)
- 5.^ abcdearpp.org — 03/04/2017 - Comunicação de influenciadores e marcas, novas disposições adotadas na Recomendação ARPP Comunicação publicitária digital - ARPP: « A existência de uma colaboração comercial entre um influenciador e um anunciante para a publicação de um conteúdo deve, em todos os casos, ser levada ao conhecimento do público pelo influenciador. » ; « Quando o conteúdo é produzido no âmbito de compromissos recíprocos; a manifestação do influenciador é objeto de pagamento ou de qualquer outra contrapartida, como, por exemplo, a entrega de produtos ou serviços em seu benefício. » ; « Para identificar essas comunicações realizadas em colaboração com uma marca (a menos que essa identificação seja manifesta), recomenda-se acrescentar uma indicação explícita que permita identificá-las como tal, de modo que esse caráter apareça instantaneamente. » https://www.arpp.org/actualite/communication-influenceurs-marques/ (consultado em 20 de outubro de 2026)
- 6.^Mira Knowledge — A ARPP é uma entidade privada de autorregulação; suas recomendações não são, por si mesmas, textos de lei e se articulam com o direito aplicável. Verificado em 01/09/2026: fonte de referência arpp.org. https://www.arpp.org (consultado em 1 de setembro de 2026)
- 7.^Mira Knowledge — As oportunidades circulam mais pelos laços fracos do que pelos próximos, pois eles dão acesso a círculos e informações diferentes; manter uma rede ampla e diversificada de relações leves é uma alavanca subestimada. Verificado em 26/06/2026: 2 fontes concordantes (journal.peer-reviewed, journal.peer-reviewed, academic.body-of-work). (consultado em 26 de junho de 2026)
- 8.^Mira Knowledge — O LinkedIn anunciou em março de 2026 um feed baseado em modelos de recomendação generativa que levam em conta o setor, as competências, a experiência, a geografia e o engajamento ao longo do tempo. Verificado em 01/09/2026: fonte oficial news.linkedin.com. https://news.linkedin.com/2026/ImprovingTheFeed (consultado em 1 de setembro de 2026)