Compléter ses revenus en voyage ne se résume pas à choisir une activité : chaque piste s'accompagne d'obligations que mieux vaut connaître avant de commencer. Cet article vous aide à repérer ce qui doit être déclaré quand vous gagnez de l'argent via une plateforme, à comprendre la TVA d'un micro-entrepreneur, à suivre le calendrier de monétisation des Shorts sur YouTube et à signaler correctement une collaboration avec une marque. Il s'adresse surtout aux voyageurs et nomades digitaux liés à la France ; les points de droit et de fiscalité ne constituent pas un conseil individuel.
Revenus complémentaires en voyage : par où commencer
Quatre pistes reviennent souvent chez les voyageurs au long cours : les plateformes de missions, le contenu vidéo court, les collaborations avec des marques et la mise en réseau avec d'autres professionnels. Aucune n'est un revenu garanti : l'intérêt est de les essayer sans vous enfermer.
Les transitions professionnelles et de vie ne suivent pas une ligne droite vers une identité prédéfinie : on avance en essayant une série de « selves possibles », et le savoir résulte du faire et de l'expérimentation, pas l'inverse. Cette logique de test provisoire mais actif est, selon cette approche, le mécanisme normal par lequel on se réinvente, particulièrement pertinent pour un nomade dont la vie favorise les remises en question[1]. Concrètement : testez une activité à la fois, pendant une durée limitée, et gardez ce qui fonctionne.
Une règle vaut pour toutes ces pistes : les obligations fiscales et déclaratives ne commencent pas à partir d'un certain montant d'enthousiasme. Les opérations réalisées via des plateformes, y compris occasionnelles, sont susceptibles d'être imposées et soumises à des obligations déclaratives[2]. Les sections suivantes détaillent ce cadre.
Plateformes de missions et de tâches : ce qui change côté impôts
Covoiturage, location temporaire de logements, vente de biens ou de vêtements : l'administration fiscale française rappelle que ces opérations, même occasionnelles, sont susceptibles d'être imposées et soumises à des obligations déclaratives[2]. Un revenu perçu via une plateforme en ligne entre dans la même logique : il faut vérifier s'il est imposable.
Chaque année, les plateformes de l'économie collaborative transmettent à l'administration fiscale les informations relatives aux revenus perçus par leurs utilisateurs[2]. Elles adressent aussi à chaque utilisateur un document d'information indiquant notamment le nombre d'opérations réalisées l'année précédente, le montant net perçu et le montant des frais et taxes prélevés par la plateforme[2]. Conservez ce récapitulatif : il facilite votre déclaration.
Autre point à retenir : l'absence totale ou partielle de ces informations dans votre déclaration de revenus préremplie ne vous dispense pas de déterminer si les sommes perçues sont imposables et, le cas échéant, de les mentionner dans votre déclaration[2]. Enfin, les montants déclarés par chaque plateforme sont indiqués dans la devise dans laquelle ils ont été versés[2] : si vous êtes payé en dollars ou dans une autre devise, repérez cette mention au moment de remplir la déclaration.
Se lancer en micro-entrepreneur : TVA et factures
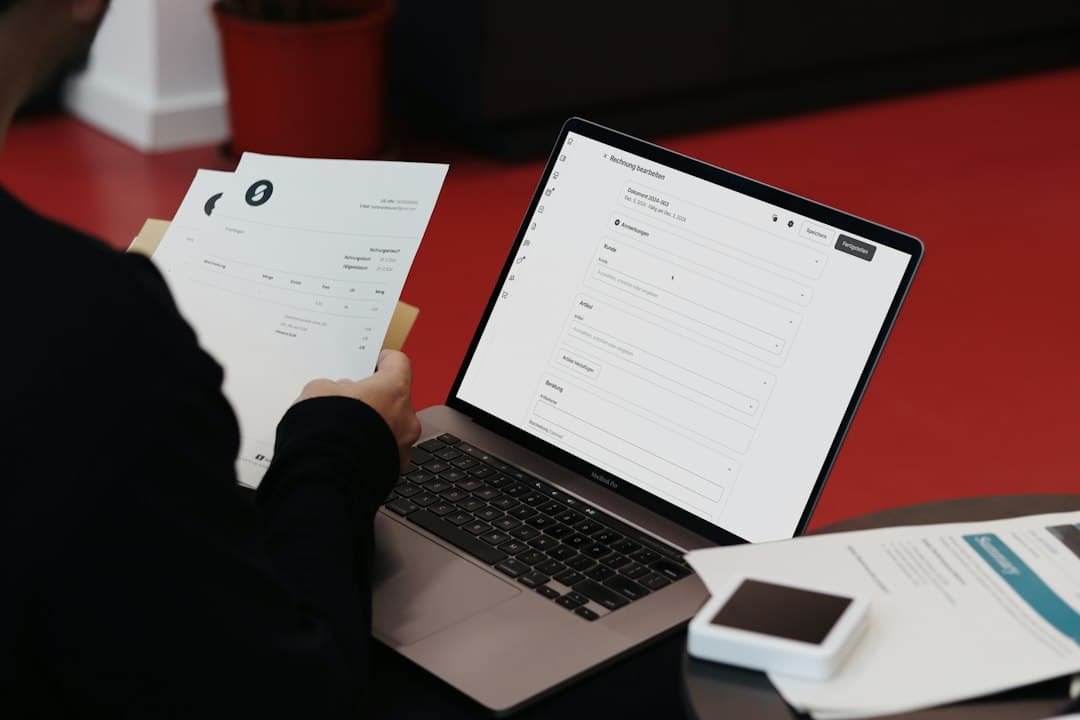
Si vous facturez des prestations (rédaction, montage vidéo, conseil) sous le statut de micro-entrepreneur, la TVA est le premier point à comprendre. En règle générale, les micro-entrepreneurs n'ont aucune obligation déclarative en matière de TVA, car ils relèvent du régime de la franchise en base, dans la mesure où leur chiffre d'affaires respecte les seuils de ce régime[3]. Les montants de ces seuils sont fixés par l'administration : consultez-les sur impots.gouv.fr avant de vous lancer.
Sous ce régime, vous ne mentionnez pas la TVA sur les factures que vous délivrez à vos clients[3]. Chaque facture doit en revanche porter la mention « TVA non applicable, article 293 B du Code général des impôts (CGI) » (ou, selon la version du texte, « article L. 223-3 du Code des impositions des biens et des services »)[3].
Si votre client est une entreprise établie dans un autre État membre de l'Union européenne, une règle particulière s'applique : le micro-entrepreneur qui fournit des prestations de services à un assujetti établi dans un autre État membre de l'Union européenne est concerné, quel qu'en soit le montant : la franchise en base ne joue plus de la même manière, et il faut vérifier vos obligations de TVA sur impots.gouv.fr[3]. Pour un nomade qui travaille pour des clients européens, c'est un cas fréquent.
Contenu vidéo court : monétisation et calendrier YouTube
Si vous comptez sur les Shorts YouTube pour compléter vos revenus, deux échéances sont à noter. Selon YouTube, pour toucher la part mensuelle du Shorts Creator Pool, il faudra maintenir 10 M de vues Shorts qualifiées sur les 90 derniers jours[4]. Manquer ce seuil ne vous retire pas du programme partenaire YouTube et n'affecte pas les autres revenus du programme, y compris ceux des vidéos longues[4].
Seconde échéance : si vous n'acceptez pas les nouvelles conditions de monétisation avant le 31 janvier 2027, vous cesserez de percevoir les revenus des fonctionnalités associées à partir du 1er février 2027[4]. L'acceptation se fait dans YouTube Studio. Pour les chaînes affiliées à un réseau multi-chaînes (MCN), le MCN gestionnaire n'a pas besoin d'accepter les nouvelles conditions[4]. Vérifiez dans YouTube Studio ce qui s'applique à votre chaîne. Inscrivez cette date dans votre agenda dès maintenant, surtout si vous voyagez et consultez peu votre messagerie.
Collaborations avec des marques et des professionnels
Dès qu'une marque vous rémunère ou vous envoie des produits en échange d'un contenu, la collaboration doit être signalée. Selon l'Autorité de régulation professionnelle de la publicité (ARPP), l'existence d'une collaboration commerciale entre un influenceur et un annonceur doit dans tous les cas être portée par l'influenceur à la connaissance du public[5].
Certaines collaborations sont qualifiées de publicitaires, notamment lorsque la prise de parole fait l'objet d'un paiement ou d'une autre contrepartie, comme la remise de produits ou de services[5]. Pour identifier ces contenus, l'ARPP recommande d'ajouter une indication explicite permettant de les reconnaître instantanément[5]. Cette identification peut se faire par tout moyen : dans le discours, dans le texte accompagnant le contenu ou par une mention dans la vidéo[5].
Précision utile : l'ARPP est un organisme privé d'autorégulation, et ses recommandations ne sont pas, par elles-mêmes, des textes de loi ; elles s'articulent avec le droit applicable[6]. Le droit de votre pays de résidence et celui du pays visé par votre audience peuvent donc s'ajouter à ces recommandations.
Trouver missions et partenaires : le réseau avant la plateforme
Les opportunités professionnelles (missions, clients, collaborations, information) circulent davantage par les liens faibles, c'est-à-dire les connaissances et contacts lointains, que par les proches, parce que ces liens donnent accès à des cercles et à des informations différents des vôtres. Entretenir un réseau large et diversifié de relations légères est donc un levier d'opportunités sous-estimé[7]. En voyage, vous multipliez naturellement ces rencontres : pensez à garder le contact.
Si vous passez par LinkedIn, sachez que la plateforme a annoncé en mars 2026 un fil reposant sur des modèles de recommandation générative complétés par des LLM, qui prennent en compte le secteur, les compétences, l'expérience, la géographie et le comportement d'engagement dans la durée[8]. Un profil précis et une activité régulière comptent donc plus qu'un passage ponctuel.
Points de vigilance
- Revenu de plateforme absent de la déclaration préremplie : cela ne vous dispense pas de déterminer s'il est imposable et de le déclarer si nécessaire[2].
- Dépassement des seuils de chiffre d'affaires de la franchise en base de TVA : vous devenez redevable de la TVA et devez la facturer à vos clients[3].
- Client établi dans un autre État membre de l'UE : le numéro de TVA intracommunautaire est exigé quel que soit le montant de la prestation[3].
- Contenu rémunéré ou réalisé en échange de produits non signalé : la collaboration doit toujours être portée à la connaissance du public[5].
- Échéance YouTube du 31 janvier 2027 : sans acceptation des nouvelles conditions dans YouTube Studio, les revenus associés s'arrêtent le 1er février 2027[4].
Check-list avant de vous lancer
- Choisissez une seule piste à tester pendant quelques semaines, puis évaluez.
- Gardez chaque année le document récapitulatif envoyé par vos plateformes, avec le montant net perçu et les frais prélevés.
- Si vous facturez en micro-entrepreneur, ajoutez la mention de TVA obligatoire sur chaque facture et suivez votre chiffre d'affaires par rapport aux seuils.
- Si vous publiez des vidéos sur YouTube, notez les dates du 31 janvier et du 1er février 2027.
- Prévoyez une mention claire sur tout contenu issu d'une collaboration commerciale.
- Gardez le contact avec vos relations rencontrées en route : elles sont souvent la source des prochaines missions.
Sources
- 1.^Mira Knowledge — On avance en essayant une série d'identités possibles, et le savoir vient de l'expérimentation, pas l'inverse ; c'est particulièrement pertinent pour un nomade. Vérifié le 26/06/2026 : source de référence academic.named-researcher. (consulté le 26 juin 2026)
- 2.^ abcdefgimpots.gouv.fr — Revenus de plateformes collaboratives | impots.gouv.fr : « Ces opérations, y compris occasionnelles, sont susceptibles d'être imposées et sont soumises à des obligations déclaratives. » ; « Chaque année, les plateformes de l'économie collaborative transmettent à l'administration fiscale les informations relatives aux revenus perçus par leurs utilisateurs. » ; « À chacun de leurs utilisateurs ayant perçu des sommes à l'occasion de transactions réalisées par leur intermédiaire, un document d'information mentionnant notamment le nombre d'opérations de l'année précédente, le montant net perçu et le montant des frais et taxes prélevés par la plateforme. » https://www.impots.gouv.fr/revenus-de-plateformes-collaboratives-0 (consulté le 20 octobre 2026)
- 3.^ abcdefimpots.gouv.fr — Je suis micro-entrepreneur ou à la tête d'une micro-entreprise. Ai-je des obligations déclaratives en matière de TVA ? | impots.gouv.fr : « Les micro-entrepreneurs n'ont, en règle générale, aucune obligation déclarative en matière de TVA, car ils relèvent du régime de la franchise en base de TVA dans la mesure où leur chiffre d'affaires en respecte les conditions de seuil. » ; « Les micro-entrepreneurs qui bénéficient de ce régime ne doivent pas mentionner la TVA sur les factures qu'ils délivrent à leurs clients. » ; « Tout micro-entrepreneur qui bénéficie de la franchise en base de TVA doit inscrire sur ses factures la mention : TVA non applicable, article 293 B du Code général des impôts (CGI) ou TVA non applicable, article L. 223-3 du Code des impositions des biens et des services (CIBS) . » https://www.impots.gouv.fr/professionnel/questions/je-suis-micro-entrepreneur-ou-la-tete-dune-micro-entreprise-ai-je-des (consulté le 20 octobre 2026)
Voir les 5 autres sourcesMasquer
- 4.^ abcdesupport.google.com — Changes to the YouTube Partner Program - YouTube Help : « Pour gagner de l'argent chaque mois avec le Shorts Creator Pool, les créateurs devront désormais maintenir 10 M de vues Shorts qualifiées sur les 90 derniers jours. » ; « Si vous manquez ce seuil, vous ne serez pas retiré du programme partenaire YouTube et cela n'affectera pas les autres revenus du programme, y compris les vidéos longues. » ; « Si vous n'acceptez pas les conditions mises à jour avant le 31 janvier 2027, vous cesserez de gagner de l'argent avec les fonctionnalités de monétisation associées à partir du 1er février 2027. » https://support.google.com/youtube/answer/12843009?hl=en (consulté le 20 octobre 2026)
- 5.^ abcdearpp.org — 03.04.2017 - Communication d’influenceurs et marques, nouvelles dispositions adoptées dans la Recommandation ARPP Communication publicitaire digitale - ARPP : « L'existence d'une collaboration commerciale entre un influenceur et un annonceur pour la publication d'un contenu doit dans tous les cas être portée par l'influenceur à la connaissance du public. » ; « Lorsque le contenu est réalisé dans le cadre d'engagements réciproques ; la prise de parole de l'influenceur faisant l'objet d'un paiement ou de toute autre contrepartie telle que, par exemple, la remise de produits ou de services à son bénéfice. » ; « Pour identifier ces communications réalisées en collaboration avec une marque (à moins que cette identification ne soit manifeste), il est recommandé d'ajouter une indication explicite permettant de l'identifier comme telle, de manière à ce que ce caractère apparaisse instantanément. » https://www.arpp.org/actualite/communication-influenceurs-marques/ (consulté le 20 octobre 2026)
- 6.^Mira Knowledge — L'ARPP est un organisme privé d'autorégulation ; ses recommandations ne sont pas, par elles-mêmes, des textes de loi et s'articulent avec le droit applicable. Vérifié le 01/09/2026 : source de référence arpp.org. https://www.arpp.org (consulté le 1 septembre 2026)
- 7.^Mira Knowledge — Les opportunités circulent davantage par les liens faibles que par les proches, car ils donnent accès à des cercles et informations différents ; entretenir un réseau large et diversifié de relations légères est un levier sous-estimé. Vérifié le 26/06/2026 : 2 sources concordantes (journal.peer-reviewed, journal.peer-reviewed, academic.body-of-work). (consulté le 26 juin 2026)
- 8.^Mira Knowledge — LinkedIn a annoncé en mars 2026 un fil fondé sur des modèles de recommandation générative qui prennent en compte le secteur, les compétences, l'expérience, la géographie et l'engagement dans la durée. Vérifié le 01/09/2026 : source officielle news.linkedin.com. https://news.linkedin.com/2026/ImprovingTheFeed (consulté le 1 septembre 2026)