Complementar tus ingresos mientras viajas no se reduce a elegir una actividad: cada opción conlleva obligaciones que conviene conocer antes de empezar. Este artículo te ayuda a identificar qué debe declararse cuando ganas dinero a través de una plataforma, a entender el IVA de un micro-emprendedor, a seguir el calendario de monetización de los Shorts de YouTube y a señalar correctamente una colaboración con una marca. Está pensado sobre todo para viajeros y nómadas digitales vinculados a Francia; los puntos de derecho y de fiscalidad no constituyen asesoramiento individual.
Ingresos complementarios en viaje: por dónde empezar
Cuatro opciones aparecen con frecuencia entre los viajeros de larga duración: las plataformas de misiones, el contenido de vídeo corto, las colaboraciones con marcas y la creación de redes con otros profesionales. Ninguna garantiza un ingreso: lo útil es probarlas sin encerrarte en una sola.
Las transiciones profesionales y vitales no siguen una línea recta hacia una identidad predefinida: se avanza probando una serie de «yoes posibles», y el saber surge del hacer y de la experimentación, y no al revés. Según este enfoque, esta lógica de prueba provisional pero activa es el mecanismo normal por el que uno se reinventa, especialmente pertinente para un nómada cuya vida favorece los cuestionamientos[1]. En la práctica: prueba una actividad a la vez, durante un tiempo limitado, y conserva lo que funcione.
Una regla vale para todas estas opciones: las obligaciones fiscales y declarativas no empiezan a partir de cierto nivel de entusiasmo. Las operaciones realizadas a través de plataformas, incluidas las ocasionales, pueden estar sujetas a impuestos y a obligaciones declarativas[2]. Las secciones siguientes detallan este marco.
Plataformas de misiones y de tareas: lo que cambia en materia de impuestos
Viajes compartidos, alquiler temporal de alojamientos, venta de bienes o de ropa: la administración fiscal francesa recuerda que estas operaciones, incluso ocasionales, pueden estar sujetas a impuestos y a obligaciones declarativas[2]. Un ingreso percibido a través de una plataforma en línea entra en la misma lógica: hay que comprobar si es imponible.
Cada año, las plataformas de la economía colaborativa transmiten a la administración fiscal la información relativa a los ingresos percibidos por sus usuarios[2]. También envían a cada usuario un documento informativo que indica, en particular, el número de operaciones realizadas el año anterior, el importe neto percibido y el importe de las comisiones e impuestos retenidos por la plataforma[2]. Conserva este resumen: facilita tu declaración.
Otro punto a tener en cuenta: la ausencia total o parcial de esta información en tu declaración de la renta prerrellenada no te exime de determinar si las cantidades percibidas son imponibles y, en su caso, de consignarlas en tu declaración[2]. Por último, los importes declarados por cada plataforma se indican en la divisa en la que se abonaron[2]: si te pagan en dólares u otra divisa, localiza esta mención al completar la declaración.
Empezar como micro-emprendedor: IVA y facturas
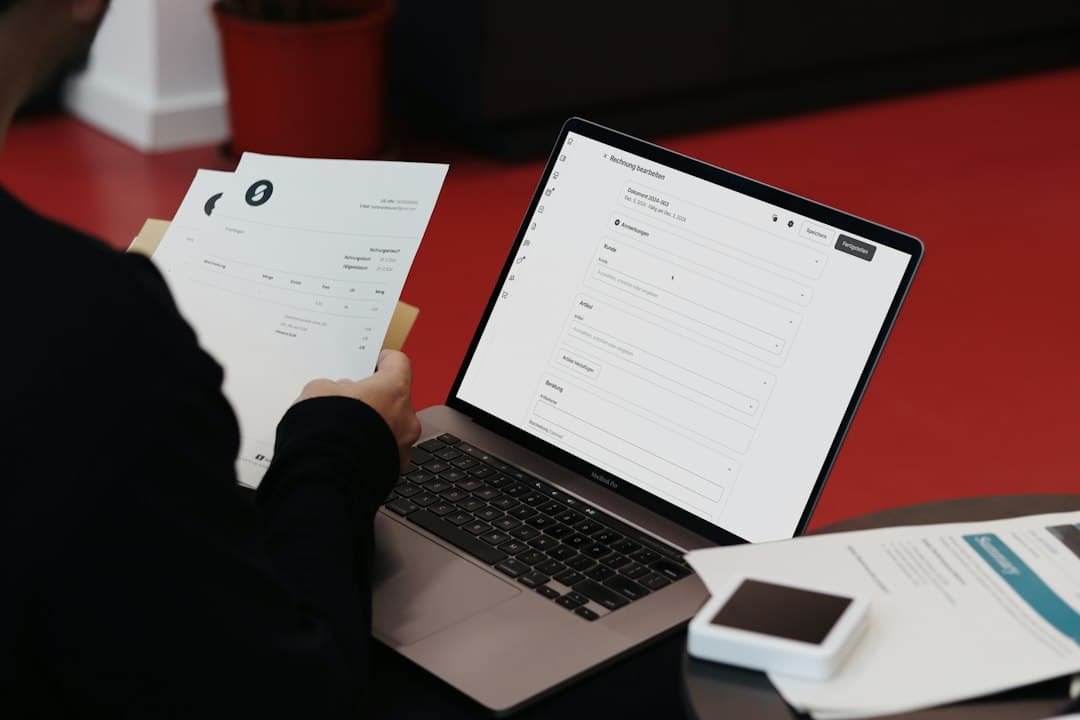
Si facturas servicios (redacción, montaje de vídeo, consultoría) bajo el estatus de micro-emprendedor, el IVA es el primer punto que hay que entender. Por regla general, los micro-emprendedores no tienen ninguna obligación declarativa en materia de IVA, ya que se acogen al régimen de franquicia en base, siempre que su volumen de negocio respete los umbrales de dicho régimen[3]. Los importes de estos umbrales los fija la administración: consúltalos en impots.gouv.fr antes de empezar.
Con este régimen, no consignas el IVA en las facturas que emites a tus clientes[3]. En cambio, cada factura debe incluir la mención «TVA non applicable, article 293 B du Code général des impôts (CGI)» (o, según la versión del texto, «article L. 223-3 du Code des impositions des biens et des services»)[3].
Si su cliente es una empresa establecida en otro Estado miembro de la Unión Europea, se aplica una norma particular: el microemprendedor que presta servicios a un sujeto pasivo establecido en otro Estado miembro de la Unión Europea está afectado, sea cual sea el importe: la franquicia en base ya no funciona de la misma manera, y debe comprobar sus obligaciones de IVA en impots.gouv.fr[3]. Para un nómada que trabaja para clientes europeos, es un caso frecuente.
Contenido de vídeo corto: monetización y calendario de YouTube
Si cuenta con los Shorts de YouTube para complementar sus ingresos, debe tener en cuenta dos plazos. Según YouTube, para recibir la parte mensual del Shorts Creator Pool, deberá mantener 10 M de visualizaciones cualificadas de Shorts durante los últimos 90 días[4]. No alcanzar este umbral no le excluye del programa de socios de YouTube y no afecta a los demás ingresos del programa, incluidos los de los vídeos largos[4].
Segundo plazo: si no acepta las nuevas condiciones de monetización antes del 31 de enero de 2027, dejará de percibir los ingresos de las funciones asociadas a partir del 1 de febrero de 2027[4]. La aceptación se realiza en YouTube Studio. Para los canales afiliados a una red multicanal (MCN), la MCN gestora no necesita aceptar las nuevas condiciones[4]. Compruebe en YouTube Studio lo que se aplica a su canal. Anote esta fecha en su agenda desde ahora, sobre todo si viaja y consulta poco su correo.
Colaboraciones con marcas y profesionales
Desde el momento en que una marca le paga o le envía productos a cambio de un contenido, la colaboración debe indicarse. Según el Organismo de Autorregulación Profesional de la Publicidad (ARPP), la existencia de una colaboración comercial entre un influencer y un anunciante debe, en todos los casos, ser comunicada por el influencer al conocimiento del público[5].
Algunas colaboraciones se califican de publicitarias, en particular cuando la toma de palabra es objeto de un pago u otra contraprestación, como la entrega de productos o servicios[5]. Para identificar estos contenidos, el ARPP recomienda añadir una indicación explícita que permita reconocerlos al instante[5]. Esta identificación puede hacerse por cualquier medio: en el discurso, en el texto que acompaña al contenido o mediante una mención en el vídeo[5].
Precisión útil: el ARPP es un organismo privado de autorregulación, y sus recomendaciones no son, por sí mismas, textos legales; se articulan con el derecho aplicable[6]. El derecho de su país de residencia y el del país al que se dirige su audiencia pueden, por tanto, sumarse a estas recomendaciones.
Encontrar misiones y socios: la red antes que la plataforma
Las oportunidades profesionales (misiones, clientes, colaboraciones, información) circulan más a través de los lazos débiles, es decir, conocidos y contactos lejanos, que a través de las personas cercanas, porque estos lazos dan acceso a círculos e información distintos de los suyos. Mantener una red amplia y diversa de relaciones ligeras es, por tanto, una palanca de oportunidades poco valorada[7]. Al viajar, multiplica naturalmente estos encuentros: piense en mantener el contacto.
Si utiliza LinkedIn, sepa que la plataforma anunció en marzo de 2026 un feed basado en modelos de recomendación generativa complementados con LLM, que tienen en cuenta el sector, las competencias, la experiencia, la geografía y el comportamiento de interacción a lo largo del tiempo[8]. Un perfil preciso y una actividad regular cuentan, por tanto, más que una presencia puntual.
Puntos de atención
- Ingreso de plataforma ausente de la declaración precumplimentada: esto no le exime de determinar si es imponible y de declararlo si es necesario[2].
- Superación de los umbrales de facturación de la franquicia en base de IVA: se convierte en deudor del IVA y debe facturarlo a sus clientes[3].
- Cliente establecido en otro Estado miembro de la UE: el número de IVA intracomunitario es exigido sea cual sea el importe de la prestación[3].
- Contenido remunerado o realizado a cambio de productos sin indicarlo: la colaboración debe comunicarse siempre al conocimiento del público[5].
- Plazo de YouTube del 31 de enero de 2027: sin aceptación de las nuevas condiciones en YouTube Studio, los ingresos asociados se detienen el 1 de febrero de 2027[4].
Lista de verificación antes de lanzarse
- Elija una sola vía que probar durante unas semanas y, después, evalúe.
- Conserve cada año el documento resumen enviado por tus plataformas, con el importe neto percibido y las comisiones retenidas.
- Si facturas como micro-emprendedor, añade la mención de IVA obligatoria en cada factura y controla tu volumen de negocio en relación con los umbrales.
- Si publicas vídeos en YouTube, anota las fechas del 31 de enero y del 1 de febrero de 2027.
- Incluye una mención clara en todo contenido derivado de una colaboración comercial.
- Mantén el contacto con las relaciones que conozcas durante el camino: a menudo son la fuente de los próximos encargos.
Fuentes
- 1.^Mira Knowledge — Se avanza probando una serie de identidades posibles, y el conocimiento surge de la experimentación, no al revés; esto es especialmente relevante para un nómada digital. Verificado el 26/06/2026: fuente de referencia academic.named-researcher. (consultado el 26 de junio de 2026)
- 2.^ abcdefgimpots.gouv.fr — Ingresos de plataformas colaborativas | impots.gouv.fr: «Estas operaciones, incluidas las ocasionales, pueden estar sujetas a impuestos y a obligaciones declarativas.» ; «Cada año, las plataformas de la economía colaborativa transmiten a la administración tributaria la información relativa a los ingresos percibidos por sus usuarios.» ; «A cada uno de sus usuarios que haya percibido cantidades con motivo de transacciones realizadas a través de ellas, se le envía un documento informativo que menciona, en particular, el número de operaciones del año anterior, el importe neto percibido y el importe de las comisiones e impuestos retenidos por la plataforma.» https://www.impots.gouv.fr/revenus-de-plateformes-collaboratives-0 (consultado el 20 de octubre de 2026)
- 3.^ abcdefimpots.gouv.fr — Soy micro-emprendedor o dirijo una microempresa. ¿Tengo obligaciones declarativas en materia de IVA? | impots.gouv.fr: «Los micro-emprendedores no tienen, por regla general, ninguna obligación declarativa en materia de IVA, ya que están acogidos al régimen de franquicia en base de IVA siempre que su volumen de negocio cumpla las condiciones de umbral.» ; «Los micro-emprendedores que se beneficien de este régimen no deben mencionar el IVA en las facturas que emitan a sus clientes.» ; «Todo micro-emprendedor que se beneficie de la franquicia en base de IVA debe incluir en sus facturas la mención: TVA non applicable, article 293 B du Code général des impôts (CGI) o TVA non applicable, article L. 223-3 du Code des impositions des biens et des services (CIBS).» https://www.impots.gouv.fr/professionnel/questions/je-suis-micro-entrepreneur-ou-la-tete-dune-micro-entreprise-ai-je-des (consultado el 20 de octubre de 2026)
Ver las otras 5 fuentesOcultar
- 4.^ abcdesupport.google.com — Cambios en el Programa de Socios de YouTube - Ayuda de YouTube: «Para ganar dinero cada mes con el Shorts Creator Pool, los creadores deberán mantener ahora 10 M de visualizaciones de Shorts cualificadas en los últimos 90 días.» ; «Si no alcanzas este umbral, no se te eliminará del Programa de Socios de YouTube y no afectará a los demás ingresos del programa, incluidos los vídeos largos.» ; «Si no aceptas las condiciones actualizadas antes del 31 de enero de 2027, dejarás de ganar dinero con las funciones de monetización asociadas a partir del 1 de febrero de 2027.» https://support.google.com/youtube/answer/12843009?hl=en (consultado el 20 de octubre de 2026)
- 5.^ abcdearpp.org — 03.04.2017 - Comunicación de influencers y marcas, nuevas disposiciones adoptadas en la Recomendación ARPP Comunicación publicitaria digital - ARPP: «La existencia de una colaboración comercial entre un influencer y un anunciante para la publicación de un contenido debe, en todos los casos, ser comunicada por el influencer al público.» ; «Cuando el contenido se realiza en el marco de compromisos recíprocos; la intervención del influencer que sea objeto de un pago o de cualquier otra contrapartida, como, por ejemplo, la entrega de productos o servicios en su beneficio.» ; «Para identificar estas comunicaciones realizadas en colaboración con una marca (salvo que esta identificación sea manifiesta), se recomienda añadir una indicación explícita que permita identificarla como tal, de modo que este carácter aparezca de forma instantánea.» https://www.arpp.org/actualite/communication-influenceurs-marques/ (consultado el 20 de octubre de 2026)
- 6.^Mira Knowledge — La ARPP es un organismo privado de autorregulación; sus recomendaciones no son, por sí mismas, textos legales y se articulan con el derecho aplicable. Verificado el 01/09/2026: fuente de referencia arpp.org. https://www.arpp.org (consultado el 1 de septiembre de 2026)
- 7.^Mira Knowledge — Las oportunidades circulan más a través de los vínculos débiles que de los cercanos, porque dan acceso a círculos e información distintos; mantener una red amplia y diversa de relaciones ligeras es una palanca subestimada. Verificado el 26/06/2026: 2 fuentes coincidentes (journal.peer-reviewed, journal.peer-reviewed, academic.body-of-work). (consultado el 26 de junio de 2026)
- 8.^Mira Knowledge — LinkedIn anunció en marzo de 2026 un feed basado en modelos de recomendación generativos que tienen en cuenta el sector, las habilidades, la experiencia, la geografía y la participación sostenida en el tiempo. Verificado el 01/09/2026: fuente oficial news.linkedin.com. https://news.linkedin.com/2026/ImprovingTheFeed (consultado el 1 de septiembre de 2026)