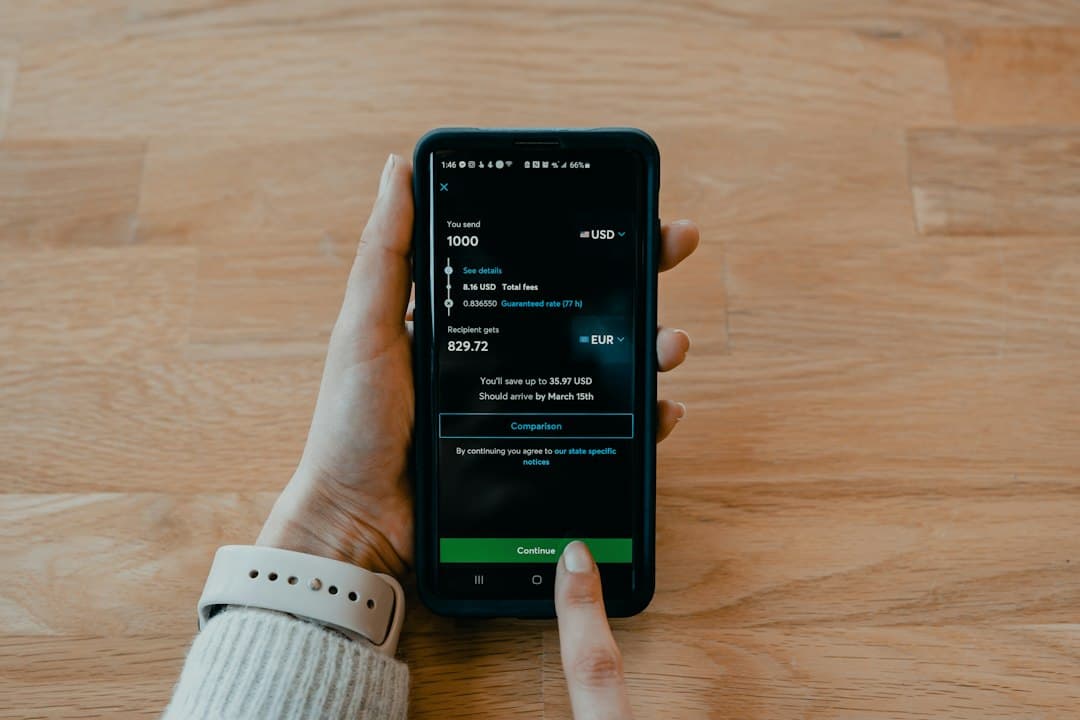
Envoyer, convertir et retirer de l'argent à l'étranger coûte vite cher quand on ne regarde que les taux affichés. Cet article vous aide à distinguer un virement SEPA, un virement instantané et un transfert international, à comparer les services sur le montant réellement reçu, à retirer du liquide sans payer deux fois la conversion et à repérer les règles qui piègent : seuils de déclaration du cash, taxes locales sur le change, frais d'intermédiaires.
Virement SEPA, instantané ou international : ce qui change
Un virement SEPA permet de payer en euros vers les pays de l'espace SEPA dans les mêmes conditions que vers une banque de son propre pays : même tarification, mêmes informations à fournir, mêmes délais d'exécution[1]. Vers un pays qui n'est pas membre de la zone euro, des frais de change peuvent toutefois s'ajouter[1]. Votre banque peut aussi facturer l'opération elle-même : la grille tarifaire de votre établissement vous dit combien[1].
La différence entre virement classique et virement instantané tient surtout à la vitesse. Un virement SEPA classique est exécuté au maximum un jour ouvrable après réception de l'ordre par la banque de l'émetteur[1]. Avec un virement instantané, l'argent est disponible en quelques secondes sur le compte du destinataire, 24 heures sur 24, 365 jours par an[2].
Côté prix, les frais d'un paiement instantané ne peuvent pas dépasser ceux d'un virement ordinaire présentant les mêmes caractéristiques et le même canal de transmission[2]. En France, depuis le 9 janvier 2025, toutes les banques doivent appliquer au virement instantané le même tarif qu'au virement classique[3].
Pour les particuliers, cela signifie qu'il est en général gratuit depuis la banque en ligne, mais la règle porte sur l'égalité de tarif, pas sur une gratuité universelle des virements : si votre banque facture un virement classique, l'instantané ne peut pas coûter plus[4].
Pour émettre un virement, votre banque vous demande les informations relatives au bénéficiaire[1]. Hors de l'espace SEPA, la logique change : vers le Brésil par exemple, les transferts passent surtout par des canaux digitaux (Wise, Remitly, Western Union) ou par des banques traditionnelles via SWIFT[5].
Comparer les services de transfert et de change
Deux logiques de taux coexistent. Wise explique effectuer ses conversions au taux de change moyen du marché, puis ajouter des frais clairement séparés[6]. Revolut utilise son propre taux variable, fixé à partir de plusieurs sources de données et du montant de l'opération[6]. Ces descriptions viennent de Wise, prestataire concerné par la comparaison : gardez-les comme des éléments à vérifier, pas comme un verdict.
Un test publié par Wise illustre l'écart possible : pour un transfert simulé de 1 000 € de la France vers les États-Unis, Revolut affichait 1 135,18 $, contre 1 139,21 $ au taux moyen du marché, soit 4,03 $ d'écart[7]. C'est un exemple ponctuel : les taux bougent d'une minute à l'autre.
La méthode la plus fiable consiste donc à comparer, au même moment, le montant final reçu pour une somme identique, plutôt que le taux ou la mention « sans frais » pris isolément[6]. Faites le test avec votre banque, un service en ligne et, si vous envoyez vers un pays précis, la voie locale.
Au Brésil, par exemple, Wise propose des transferts en BRL livrés via Pix en quelques secondes, alors que les frais d'un virement SWIFT entrant avec une banque traditionnelle sont d'environ 30 à 100 R$, auxquels s'ajoute le spread de change[5].
Retirer du liquide et payer par carte à l'étranger
Au distributeur, un réflexe évite un surcoût : si le distributeur propose de convertir le retrait en euros, choisissez généralement la devise locale pour éviter son propre taux de conversion[6]. Quelle que soit la carte, le gestionnaire du distributeur peut aussi facturer ses propres frais[6].
Pour des retraits occasionnels, l'offre gratuite d'un service comme Wise ou Revolut peut suffire[6]. Avec Revolut, surveillez les plafonds de change et de retrait ainsi que le moment des conversions ; pour une formule payante, regardez si les services inclus compensent la cotisation[6]. Chez Wise, vous payez la carte physique une fois, puis les conversions et les retraits qui dépassent la franchise[6].
Prévoyez aussi un peu de cash. Au Costa Rica, les cartes Visa, Mastercard et American Express sont acceptées dans la plupart des commerces urbains et touristiques, mais le liquide reste nécessaire pour les petits commerces, les taxis hors applications, les pourboires et les zones rurales[8].
Choisir ses comptes et ses cartes quand on bouge
Un compte multi-devises vous permet de garder plusieurs monnaies. Avec la carte Wise, si vous payez dans une devise que vous détenez déjà, le montant est prélevé sur le solde correspondant sans conversion ; sinon, Wise convertit depuis le solde qui entraîne les frais de conversion les plus faibles[6]. Le compte permet de conserver plus de 40 devises[6].
Les deux offres ne demandent pas le même effort de comparaison. Selon Wise, la formule serait plus simple : il n'y a aucun abonnement à choisir ni liste d'avantages à évaluer[6]. Selon la même source, Revolut demande davantage de comparaison[6].
Sur place, un compte local peut s'imposer. Si vous avez le statut de non-résident, vous bénéficierez généralement d'un compte bancaire en devises ou en monnaie locale convertible[9]. Certains services locaux exigent d'ailleurs ce compte : en Thaïlande, un non-résident peut utiliser PromptPay s'il ouvre un compte bancaire thaïlandais et obtient un identifiant national (Thai NID) ou lie sa carte d'identité de travailleur étranger[10].
Taxes et règles locales sur le change
Une même opération peut être taxée selon le pays. Au Brésil, les opérations de change sont soumises à l'IOF : 0,38 % sur les transferts internationaux et les retraits à l'étranger, et 5,38 % sur les achats en devise étrangère par carte de crédit[11]. Calculez ces taxes avant de choisir votre moyen de paiement.
Le contrôle des changes existe dans la plupart des pays, et la législation locale est parfois très stricte[9]. Vérifiez-la avant de partir. Évitez aussi de détenir d'importantes sommes en monnaie locale non convertible sur le marché international des changes : l'importation ou l'exportation de cette monnaie vous expose à des poursuites judiciaires[9].
Pièges et points de vigilance
Transporter du cash : seuils de déclaration
Si vous êtes concerné par les règles douanières françaises, toute personne physique qui transfère de France vers l'étranger 10 000 € ou plus (ou l'équivalent en devises) doit faire une déclaration en douane, quel que soit son pays de destination[9]. L'obligation vaut aussi dans l'autre sens : voyager vers la France avec 10 000 € ou plus exige une déclaration, et à partir de 50 000 € il faut fournir un justificatif de la provenance des fonds[12]. Un autre pays aura ses propres seuils : renseignez-vous avant de partir.
Le seuil se calcule aussi pour les couples et les familles : l'obligation concerne les personnes dont les fonds additionnés atteignent 10 000 € et qui ont une communauté d'intérêt[9]. Si chaque membre d'un couple transporte 5 000 €, une déclaration est nécessaire, sauf si l'un peut prouver que la somme lui appartient personnellement, par exemple via un contrat de mariage ou de Pacs mentionnant une séparation des biens[13].
Sans déclaration, l'argent transporté est considéré comme un revenu imposable en France[13].
Frais qui ne se voient pas
- Une mention « sans frais » ou un taux affiché ne dit rien du coût réel : comparez le montant final reçu[6].
- Un virement SWIFT entrant coûte environ 30 à 100 R$ au Brésil, plus le spread de change[5].
- Vers un pays hors zone euro, des frais de change peuvent s'ajouter à un virement SEPA[1].
- Au distributeur, la conversion proposée applique son propre taux, et le gestionnaire peut facturer ses frais[6].
- Plafonds de change et de retrait des offres gratuites, et cotisation des offres payantes : à intégrer au calcul[6].
- Une taxe locale sur le change peut s'ajouter : l'IOF brésilien s'élève à 5,38 % sur un achat en devise par carte de crédit[11].
Placements : le cadre général quand on travaille à distance
Ce qui compte d'abord, c'est le pays où vous êtes fiscalement résident et la fiscalité locale, qui varient d'un pays à l'autre. Certains pays prévoient des régimes spéciaux : l'Italie, par exemple, applique un taux forfaitaire de 7 % aux revenus de source étrangère (pensions, revenus d'emploi, de travail indépendant, de capitaux et locatifs) des retraités étrangers qui transfèrent leur résidence fiscale dans une commune du Sud de moins de 20 000 habitants[14]. Ce régime ne vaut que pour l'Italie et pour ce profil. La fiscalité n'est pas un sujet où l'on improvise : pour vos placements, demandez un avis adapté à votre situation personnelle.
Étapes, dans l'ordre
- Vérifiez les règles de change et de déclaration du pays d'arrivée avant de partir[9].
- Comparez, au même moment, le montant final reçu pour une somme identique entre votre banque et les services en ligne[6].
- Ouvrez le compte et la carte adaptés, puis testez avec un petit transfert.
- Aux distributeurs, choisissez la devise locale[6] et consultez la grille tarifaire de votre banque[1].
Sources
- 1.^ abcdefgbanque-france.fr — Le virement SEPA : « Il est possible de réaliser des virements en euros vers les 40 pays de l’espace SEPA dans les mêmes conditions que les virements vers les banques françaises : même tarification, mêmes informations à fournir et mêmes délais d’exécution. » ; « Il peut toutefois y avoir des frais de change en cas de virement vers un pays qui n’est pas membre de la zone Euro. » ; « La réalisation d’un virement SEPA peut être facturée par votre établissement bancaire. » https://www.banque-france.fr/fr/a-votre-service/particuliers/mieux-connaitre-moyens-paiement/virement-sepa (consulté le 21 octobre 2026)
- 2.^ abecb.europa.eu — Qu’entend-on par « paiements instantanés » ? : « Avec les paiements instantanés, l’argent transféré est disponible en quelques secondes sur le compte du destinataire, 24 heures sur 24, 365 jours par an. » ; « En vertu de ce règlement, les frais facturés pour les paiements instantanés ne peuvent pas être supérieurs aux commissions appliquées aux virements ordinaires quand ils partagent les mêmes caractéristiques et le même canal de transmission. » https://www.ecb.europa.eu/ecb-and-you/explainers/tell-me-more/html/instant_payments.fr.html (consulté le 21 octobre 2026)
- 3.^service-public.gouv.fr — Frais bancaires -Les virements instantanés sont désormais au même tarif que les virements classiques | Service Public : « À partir du 9 janvier, dans toutes les banques françaises, émettre un virement instantané devient une opération gratuite. » https://www.service-public.gouv.fr/particuliers/actualites/A17985 (consulté le 21 octobre 2026)
Voir les 11 autres sourcesMasquer
- 4.^banque-france.fr — Le virement SEPA instantané | Banque de France : « Une tarification identique doit être appliquée entre les virements classiques et les virements instantanés. » https://www.banque-france.fr/fr/a-votre-service/particuliers/mieux-connaitre-moyens-paiement/le-virement-sepa-instantane (consulté le 21 octobre 2026)
- 5.^ abcMira Knowledge — Les transferts internationaux vers le Brésil passent surtout par des canaux digitaux (Wise, Remitly, Western Union) ou par des banques traditionnelles via SWIFT. Vérifié le 11/06/2026 : source officielle bcb.gov.br. https://www.bcb.gov.br/ (consulté le 11 juin 2026)
- 6.^ abcdefghijklmnopqwise.com — Carte Wise ou Revolut : laquelle choisir en 2026 ? - Wise : « Wise effectue les conversions au taux de change moyen du marché, puis ajoute des frais clairement séparés. » ; « Revolut utilise son propre taux variable, fixé à partir de plusieurs sources de données et du montant de l’opération. » ; « Comparez le montant final plutôt que le taux ou la mention sans frais pris isolément. » https://wise.com/fr/blog/carte-wise-ou-revolut (consulté le 21 octobre 2026)
- 7.^wise.com — Wise ou Revolut : comparatif complet pour faire votre choix - Wise : « Nous avons simulé un transfert de 1 000 € de la France vers les États-Unis : Revolut affichait un montant de 1 135,18 $, contre 1 139,21 $ selon le taux de change affiché sur Google (taux moyen du marché). » https://wise.com/fr/blog/wise-ou-revolut (consulté le 21 octobre 2026)
- 8.^Mira Knowledge — Le liquide reste nécessaire pour les petits commerces, les taxis hors applications, les pourboires et les zones rurales. Vérifié le 11/06/2026 : source officielle bccr.fi.cr. https://www.bccr.fi.cr/ (consulté le 11 juin 2026)
- 9.^ abcdefdiplomatie.gouv.fr — Transfert d’argent | France Diplomatie : « Si vous avez le statut de non-résident, vous bénéficierez d’un compte bancaire généralement en devises (ou en monnaie locale convertible). » ; « Un contrôle existe dans la plupart des pays. La législation locale sur le contrôle des changes est quelquefois très stricte. » ; « L’importation ou l’exportation de cette monnaie vous expose à des poursuites judiciaires. » https://www.diplomatie.gouv.fr/fr/services-aux-francaises-et-aux-francais/formalites-avant-le-depart/douanes/transfert-d-argent (consulté le 21 octobre 2026)
- 10.^Mira Knowledge — Un non-résident peut utiliser PromptPay s'il ouvre un compte bancaire thaïlandais et obtient un identifiant national thaïlandais ou lie sa carte d'identité de travailleur étranger. Vérifié le 11/06/2026 : source officielle bot.or.th. https://www.bot.or.th (consulté le 11 juin 2026)
- 11.^ abMira Knowledge — Au Brésil, l'IOF est de 0,38 % sur les transferts internationaux et les retraits à l'étranger, et de 5,38 % sur les achats en devise étrangère par carte de crédit. Vérifié le 11/06/2026 : source de référence gov.br. https://www.gov.br/receitafederal/pt-br (consulté le 11 juin 2026)
- 12.^service-public.gouv.fr — Douane : transfert d'argent ou de fonds en France depuis l'étranger | Service Public : « Vous devez effectuer une déclaration auprès des douanes si vous voyagez vers la France avec une somme égale ou supérieure à 10 000 € (ou l'équivalent en devise). » ; « Si vous transférez 50 000 € ou plus, vous devez fournir un justificatif de la provenance des fonds. » https://www.service-public.gouv.fr/particuliers/vosdroits/F801 (consulté le 21 octobre 2026)
- 13.^ abservice-public.gouv.fr — Douane : transfert d'argent ou de fonds de la France vers l'étranger - France vers UE | Service Public : « Si chaque membre d'un couple transporte 5 000 €, une déclaration est nécessaire, sauf si l'un peut prouver que la somme lui appartient personnellement (par exemple via un contrat de mariage ou de Pacs mentionnant une séparation des biens). » ; « L'argent transporté sans déclaration en douane est considéré comme un revenu imposable en France. » https://www.service-public.gouv.fr/particuliers/vosdroits/F36500/0 (consulté le 21 octobre 2026)
- 14.^Mira Knowledge — L'Italie applique un taux forfaitaire de 7 % aux revenus de source étrangère (pensions, emploi, travail indépendant, capitaux, locations) des retraités étrangers qui transfèrent leur résidence fiscale dans une commune du Sud de moins de 20 000 habitants. Vérifié le 27/09/2026 : 2 sources concordantes (taxsummaries.pwc.com, agenziaentrate.gov.it). https://taxsummaries.pwc.com/italy/individual/taxes-on-personal-income (consulté le 27 septembre 2026)