Enviar, cambiar y retirar dinero en el extranjero puede salir caro cuando solo miras los tipos anunciados. Este artículo te ayuda a distinguir una transferencia SEPA, una transferencia instantánea y una transferencia internacional, a comparar los servicios según el importe que realmente recibe el destinatario, a retirar efectivo sin pagar dos veces la conversión y a detectar las reglas que pueden sorprenderte: umbrales de declaración del efectivo, impuestos locales sobre el cambio y comisiones de intermediarios.
Transferencia SEPA, instantánea o internacional: qué cambia
Una transferencia SEPA permite pagar en euros a los países del espacio SEPA en las mismas condiciones que a un banco de tu propio país: la misma tarifa, la misma información que facilitar y los mismos plazos de ejecución[1]. Sin embargo, hacia un país que no pertenece a la zona euro pueden añadirse gastos de cambio[1]. Tu banco también puede cobrarte la operación en sí: la tabla de tarifas de tu entidad te indica cuánto[1].
La diferencia entre una transferencia clásica y una instantánea reside sobre todo en la velocidad. Una transferencia SEPA clásica se ejecuta como máximo un día hábil después de que el banco del ordenante reciba la orden[1]. Con una transferencia instantánea, el dinero está disponible en pocos segundos en la cuenta del beneficiario, las 24 horas del día, los 365 días del año[2].
En cuanto al precio, las comisiones de un pago instantáneo no pueden superar las de una transferencia ordinaria con las mismas características y el mismo canal de transmisión[2]. En Francia, desde el 9 de enero de 2025, todos los bancos deben aplicar a la transferencia instantánea la misma tarifa que a la transferencia clásica[3].
Para los particulares, esto significa que, en general, es gratuita desde el banco en línea, pero la regla se refiere a la igualdad de tarifa, no a una gratuidad universal de las transferencias: si tu banco cobra una transferencia clásica, la instantánea no puede costar más[4].
Para emitir una transferencia, tu banco te pide los datos del beneficiario[1]. Fuera del espacio SEPA, la lógica cambia: hacia Brasil, por ejemplo, las transferencias pasan sobre todo por canales digitales (Wise, Remitly, Western Union) o por bancos tradicionales a través de SWIFT[5].
Comparar servicios de transferencia y cambio
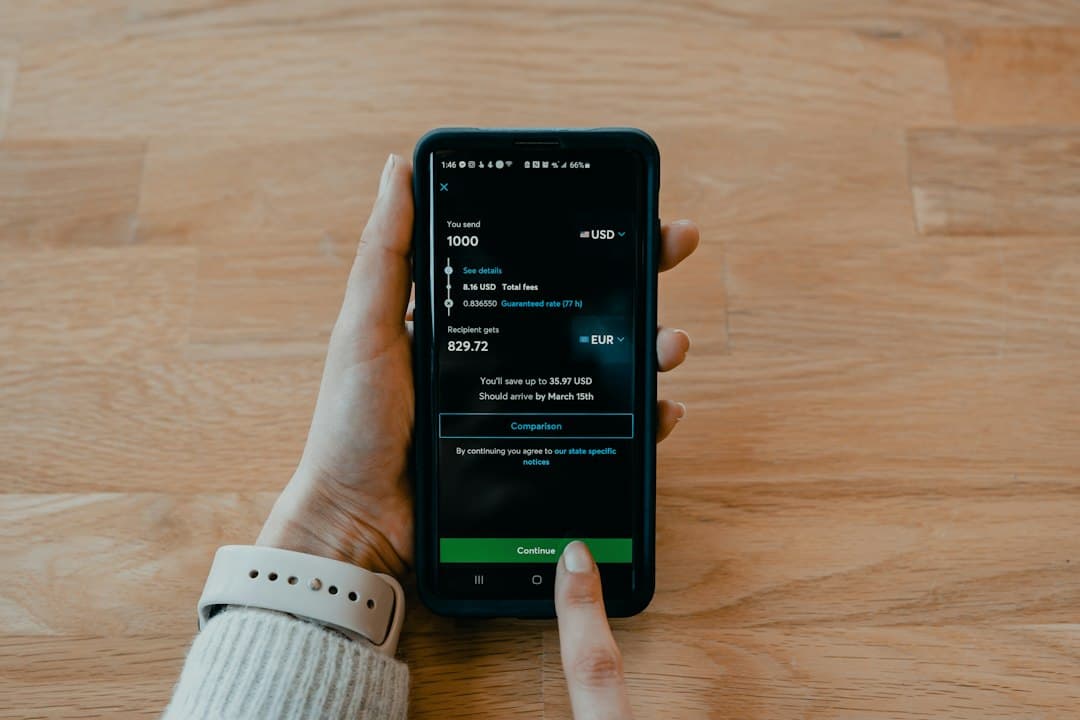
Coexisten dos lógicas de tipos de cambio. Wise explica que realiza sus conversiones al tipo de cambio medio del mercado y que luego añade comisiones claramente separadas[6]. Revolut utiliza su propio tipo variable, fijado a partir de varias fuentes de datos y del importe de la operación[6]. Estas descripciones proceden de Wise, un proveedor implicado en la comparación: considéralas como elementos que hay que verificar, no como un veredicto.
Una prueba publicada por Wise ilustra la diferencia posible: para una transferencia simulada de 1.000 € de Francia a Estados Unidos, Revolut mostraba 1.135,18 $, frente a 1.139,21 $ al tipo medio del mercado, es decir, 4,03 $ de diferencia[7]. Es un ejemplo puntual: los tipos cambian de un minuto a otro.
El método más fiable consiste, por tanto, en comparar, en el mismo momento, el importe final recibido por una misma cantidad, en lugar de fijarse solo en el tipo o en la mención «sin comisiones»[6]. Haz la prueba con tu banco, con un servicio en línea y, si envías dinero a un país concreto, con la vía local.
En Brasil, por ejemplo, Wise ofrece transferencias en BRL entregadas a través de Pix en pocos segundos, mientras que las comisiones de una transferencia SWIFT entrante con un banco tradicional son de unos 30 a 100 R$, a las que se suma el diferencial de cambio[5].
Retirar efectivo y pagar con tarjeta en el extranjero
En el cajero, un reflejo evita un sobrecoste: si el cajero te propone convertir el retiro a euros, elige en general la moneda local para evitar su propio tipo de conversión[6]. Con cualquier tarjeta, el gestor del cajero también puede cobrarte sus propias comisiones[6].
Para retiros ocasionales, la oferta gratuita de un servicio como Wise o Revolut puede bastar[6]. Con Revolut, vigila los límites de cambio y de retiro, así como el momento de las conversiones; para una fórmula de pago, comprueba si los servicios incluidos compensan la cuota[6]. En Wise, pagas la tarjeta física una sola vez, y después las conversiones y los retiros que superen la franquicia[6].
Prevea también un poco de efectivo. En Costa Rica, las tarjetas Visa, Mastercard y American Express se aceptan en la mayoría de los comercios urbanos y turísticos, pero el efectivo sigue siendo necesario para los pequeños comercios, los taxis fuera de las aplicaciones, las propinas y las zonas rurales[8].
Elegir tus cuentas y tarjetas cuando viajas
Una cuenta multidivisa te permite mantener varias monedas. Con la tarjeta Wise, si pagas en una divisa que ya tienes, el importe se cobra del saldo correspondiente sin conversión; en caso contrario, Wise convierte desde el saldo que genera las comisiones de conversión más bajas[6]. La cuenta permite conservar más de 40 divisas[6].
Las dos ofertas no exigen el mismo esfuerzo de comparación. Según Wise, la fórmula sería más sencilla: no hay ninguna suscripción que elegir ni lista de ventajas que evaluar[6]. Según la misma fuente, Revolut exige más comparación[6].
Una vez allí, una cuenta local puede ser imprescindible. Si tienes el estatus de no residente, normalmente podrás disponer de una cuenta bancaria en divisas o en moneda local convertible[9]. Algunos servicios locales exigen además esta cuenta: en Tailandia, un no residente puede usar PromptPay si abre una cuenta bancaria tailandesa y obtiene un número de identificación nacional (Thai NID) o vincula su tarjeta de identidad de trabajador extranjero[10].
Impuestos y normas locales sobre el cambio de divisas
Una misma operación puede tributar de forma distinta según el país. En Brasil, las operaciones de cambio están sujetas al IOF: 0,38 % en transferencias internacionales y retiradas en el extranjero, y 5,38 % en compras en divisa extranjera con tarjeta de crédito[11]. Calcula estos impuestos antes de elegir tu medio de pago.
El control de cambios existe en la mayoría de los países, y la legislación local es a veces muy estricta[9]. Infórmate antes de partir. Evita también tener grandes cantidades de moneda local no convertible en el mercado internacional de divisas: importar o exportar esa moneda te expone a procedimientos judiciales[9].
Trampas y puntos de atención
Transportar efectivo: umbrales de declaración
Si estás sujeto a la normativa aduanera francesa, toda persona física que transfiera desde Francia al extranjero 10 000 € o más (o su equivalente en divisas) debe presentar una declaración en aduana, independientemente de su país de destino[9]. La obligación también aplica en sentido contrario: viajar a Francia con 10 000 € o más exige una declaración, y a partir de 50 000 € hay que aportar un justificante de la procedencia de los fondos[12]. Otro país tendrá sus propios umbrales: infórmate antes de partir.
El umbral también se calcula para parejas y familias: la obligación afecta a las personas cuyos fondos sumados alcanzan los 10 000 € y que tienen una comunidad de intereses[9]. Si cada miembro de una pareja transporta 5 000 €, es necesaria una declaración, salvo que uno de ellos pueda demostrar que la suma le pertenece personalmente, por ejemplo mediante un contrato matrimonial o un Pacs que mencione la separación de bienes[13].
Sin declaración, el dinero transportado se considera un ingreso sujeto a impuestos en Francia[13].
Gastos que no se ven
- Una mención «sin comisiones» o un tipo mostrado no dice nada sobre el coste real: compara el importe final recibido[6].
- Una transferencia SWIFT entrante cuesta unos 30 a 100 R$ en Brasil, más el diferencial de cambio[5].
- Hacia un país fuera de la zona euro, pueden añadirse comisiones de cambio a una transferencia SEPA[1].
- En el cajero, la conversión propuesta aplica su propio tipo de cambio, y el gestor puede cobrar sus comisiones[6].
- Límites de cambio y de retiro de las ofertas gratuitas, y cuota de las ofertas de pago: incorpóralos al cálculo[6].
- Puede añadirse un impuesto local sobre el cambio: el IOF brasileño asciende al 5,38 % en una compra en divisa con tarjeta de crédito[11].
Inversiones: el marco general cuando trabajas a distancia
Lo que importa primero es el país en el que eres residente fiscal y la fiscalidad local, que varían de un país a otro. Algunos países prevén regímenes especiales: Italia, por ejemplo, aplica un tipo fijo del 7 % a los ingresos de origen extranjero (pensiones, rentas del trabajo por cuenta ajena o propia, rendimientos del capital e ingresos por alquiler) de los jubilados extranjeros que trasladan su residencia fiscal a un municipio del sur de menos de 20.000 habitantes[14]. Este régimen solo es válido para Italia y para este perfil. La fiscalidad no es un tema para improvisar: para tus inversiones, pide un asesoramiento adaptado a tu situación personal.
Pasos, en orden
- Revisa las normas de cambio y de declaración del país de llegada antes de partir[9].
- Compara, en el mismo momento, el importe final recibido por una misma cantidad entre tu banco y los servicios en línea[6].
- Abre la cuenta y la tarjeta adecuadas y haz una prueba con una pequeña transferencia.
- En los cajeros, elige la moneda local[6] y consulta la tarifa de tu banco[1].
Fuentes
- 1.^ abcdefgbanque-france.fr — La transferencia SEPA: «Es posible realizar transferencias en euros a los 40 países del espacio SEPA en las mismas condiciones que las transferencias a bancos franceses: misma tarificación, misma información que proporcionar y mismos plazos de ejecución.» ; «Sin embargo, puede haber gastos de cambio en caso de transferencia a un país que no es miembro de la zona euro.» ; «La realización de una transferencia SEPA puede ser facturada por su entidad bancaria.» https://www.banque-france.fr/fr/a-votre-service/particuliers/mieux-connaitre-moyens-paiement/virement-sepa (consultado el 21 de octubre de 2026)
- 2.^ abecb.europa.eu — ¿Qué se entiende por «pagos instantáneos»? : «Con los pagos instantáneos, el dinero transferido está disponible en unos segundos en la cuenta del beneficiario, las 24 horas del día, 365 días al año.» ; «En virtud de este reglamento, las comisiones facturadas por los pagos instantáneos no pueden ser superiores a las aplicadas a las transferencias ordinarias cuando tienen las mismas características y el mismo canal de transmisión.» https://www.ecb.europa.eu/ecb-and-you/explainers/tell-me-more/html/instant_payments.fr.html (consultado el 21 de octubre de 2026)
- 3.^service-public.gouv.fr — Gastos bancarios: las transferencias instantáneas tienen ahora la misma tarifa que las transferencias clásicas | Service Public: «A partir del 9 de enero, en todos los bancos franceses, emitir una transferencia instantánea pasa a ser una operación gratuita.» https://www.service-public.gouv.fr/particuliers/actualites/A17985 (consultado el 21 de octubre de 2026)
Ver las otras 11 fuentesOcultar
- 4.^banque-france.fr — La transferencia SEPA instantánea | Banque de France: «Debe aplicarse una tarificación idéntica entre las transferencias clásicas y las transferencias instantáneas.» https://www.banque-france.fr/fr/a-votre-service/particuliers/mieux-connaitre-moyens-paiement/le-virement-sepa-instantane (consultado el 21 de octubre de 2026)
- 5.^ abcMira Knowledge — Las transferencias internacionales a Brasil pasan sobre todo por canales digitales (Wise, Remitly, Western Union) o por bancos tradicionales a través de SWIFT. Verificado el 11/06/2026: fuente oficial bcb.gov.br. https://www.bcb.gov.br/ (consultado el 11 de junio de 2026)
- 6.^ abcdefghijklmnopqwise.com — Tarjeta Wise o Revolut: ¿cuál elegir en 2026? - Wise: «Wise realiza las conversiones al tipo de cambio medio del mercado y luego añade comisiones claramente separadas.» ; «Revolut utiliza su propio tipo variable, fijado a partir de varias fuentes de datos y del importe de la operación.» ; «Compara el importe final en lugar del tipo de cambio o la mención “sin comisiones” considerados por separado.» https://wise.com/fr/blog/carte-wise-ou-revolut (consultado el 21 de octubre de 2026)
- 7.^wise.com — Wise o Revolut: comparativa completa para elegir - Wise: «Simulamos una transferencia de 1.000 € de Francia a Estados Unidos: Revolut mostraba un importe de 1.135,18 $, frente a 1.139,21 $ según el tipo de cambio que muestra Google (tipo medio del mercado).» https://wise.com/fr/blog/wise-ou-revolut (consultado el 21 de octubre de 2026)
- 8.^Mira Knowledge — El efectivo sigue siendo necesario para los pequeños comercios, los taxis fuera de las aplicaciones, las propinas y las zonas rurales. Verificado el 11/06/2026: fuente oficial bccr.fi.cr. https://www.bccr.fi.cr/ (consultado el 11 de junio de 2026)
- 9.^ abcdefdiplomatie.gouv.fr — Transferencia de dinero | France Diplomatie: «Si tiene la condición de no residente, normalmente dispondrá de una cuenta bancaria en divisas (o en moneda local convertible).» ; «En la mayoría de los países existe un control. La legislación local sobre control de cambios es en ocasiones muy estricta.» ; «La importación o exportación de esta moneda le expone a procedimientos judiciales.» https://www.diplomatie.gouv.fr/fr/services-aux-francaises-et-aux-francais/formalites-avant-le-depart/douanes/transfert-d-argent (consultado el 21 de octubre de 2026)
- 10.^Mira Knowledge — Un no residente puede usar PromptPay si abre una cuenta bancaria tailandesa y obtiene un identificador nacional tailandés o vincula su tarjeta de identidad de trabajador extranjero. Verificado el 11/06/2026: fuente oficial bot.or.th. https://www.bot.or.th (consultado el 11 de junio de 2026)
- 11.^ abMira Knowledge — En Brasil, el IOF es del 0,38 % en las transferencias internacionales y las retiradas en el extranjero, y del 5,38 % en las compras en divisa extranjera con tarjeta de crédito. Verificado el 11/06/2026: fuente de referencia gov.br. https://www.gov.br/receitafederal/pt-br (consultado el 11 de junio de 2026)
- 12.^service-public.gouv.fr — Aduanas: transferencia de dinero o fondos a Francia desde el extranjero | Service Public: «Debe realizar una declaración ante la aduana si viaja a Francia con una suma igual o superior a 10.000 € (o su equivalente en divisa).» ; «Si transfiere 50.000 € o más, debe presentar un justificante de la procedencia de los fondos.» https://www.service-public.gouv.fr/particuliers/vosdroits/F801 (consultado el 21 de octubre de 2026)
- 13.^ abservice-public.gouv.fr — Aduanas: transferencia de dinero o fondos desde Francia hacia el extranjero - Francia hacia la UE | Service Public: «Si cada miembro de una pareja transporta 5.000 €, es necesario presentar una declaración, salvo que uno de ellos pueda demostrar que la suma le pertenece personalmente (por ejemplo, mediante un contrato de matrimonio o de Pacs que mencione un régimen de separación de bienes).» ; «El dinero transportado sin declararlo en aduana se considera ingreso sujeto a impuestos en Francia.» https://www.service-public.gouv.fr/particuliers/vosdroits/F36500/0 (consultado el 21 de octubre de 2026)
- 14.^Mira Knowledge — Italia aplica un tipo fijo del 7 % a los ingresos de fuente extranjera (pensiones, empleo, trabajo por cuenta propia, capitales, alquileres) de los jubilados extranjeros que trasladen su residencia fiscal a un municipio del Sur de menos de 20.000 habitantes. Verificado el 27 de septiembre de 2026: 2 fuentes concordantes (taxsummaries.pwc.com, agenziaentrate.gov.it). https://taxsummaries.pwc.com/italy/individual/taxes-on-personal-income (consultado el 27 de septiembre de 2026)