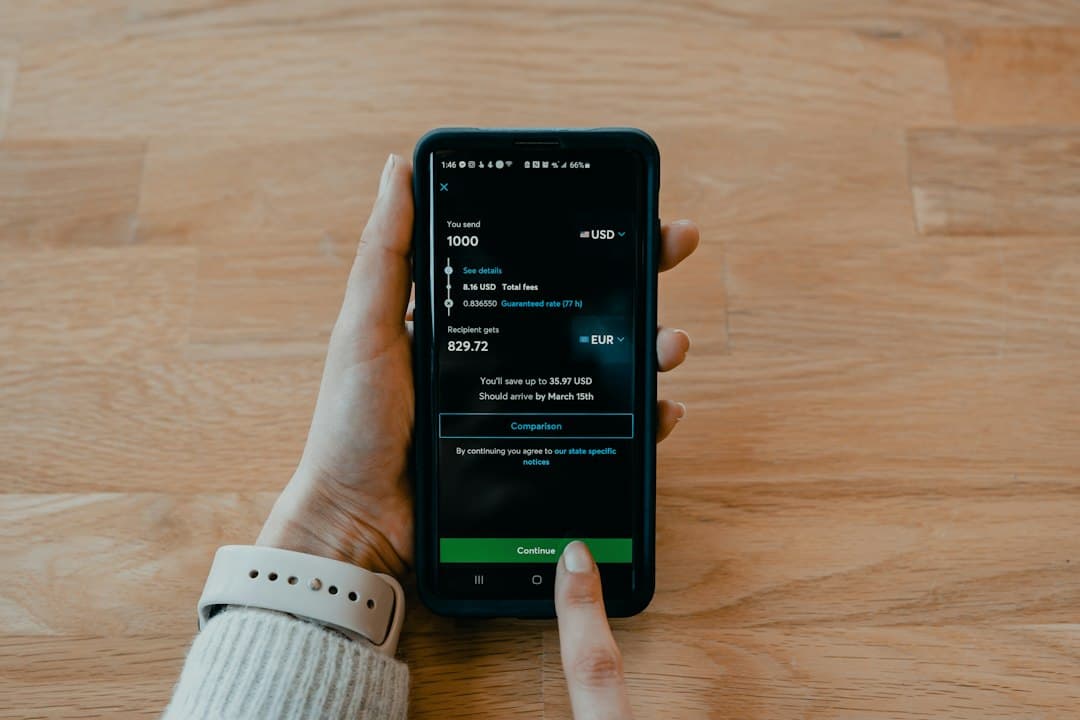
Inviare, convertire e prelevare denaro all'estero può costare caro in fretta se si guardano solo i tassi esposti. Questo articolo vi aiuta a distinguere un bonifico SEPA, un bonifico istantaneo e un trasferimento internazionale, a confrontare i servizi in base all'importo effettivamente ricevuto, a prelevare contanti senza pagare due volte la conversione e a individuare le regole insidiose: soglie di dichiarazione del contante, tasse locali sul cambio, commissioni degli intermediari.
Bonifico SEPA, istantaneo o internazionale: cosa cambia
Un bonifico SEPA consente di pagare in euro verso i paesi dell'area SEPA alle stesse condizioni previste per una banca del proprio paese: stessa tariffazione, stesse informazioni da fornire, stessi tempi di esecuzione[1]. Verso un paese che non fa parte dell'area euro possono però aggiungersi commissioni di cambio[1]. La vostra banca può inoltre addebitare l'operazione in sé: il listino del vostro istituto vi indica quanto[1].
La differenza tra bonifico classico e bonifico istantaneo sta soprattutto nella velocità. Un bonifico SEPA classico viene eseguito al massimo entro un giorno lavorativo dalla ricezione dell'ordine da parte della banca dell'ordinante[1]. Con un bonifico istantaneo, il denaro è disponibile in pochi secondi sul conto del beneficiario, 24 ore su 24, 365 giorni all'anno[2].
Quanto al prezzo, le commissioni di un pagamento istantaneo non possono superare quelle di un bonifico ordinario con le stesse caratteristiche e lo stesso canale di trasmissione[2]. In Francia, dal 9 gennaio 2025, tutte le banche devono applicare al bonifico istantaneo la stessa tariffa del bonifico classico[3].
Per i privati, questo significa che di solito è gratuito dalla banca online, ma la regola riguarda la parità di tariffa, non una gratuità generalizzata dei bonifici: se la vostra banca fattura un bonifico classico, l'istantaneo non può costare di più[4].
Per emettere un bonifico, la vostra banca chiede le informazioni relative al beneficiario[1]. Al di fuori dell'area SEPA la logica cambia: verso il Brasile, ad esempio, i trasferimenti passano soprattutto da canali digitali (Wise, Remitly, Western Union) o da banche tradizionali tramite SWIFT[5].
Confrontare i servizi di trasferimento e di cambio
Coesistono due logiche di tasso. Wise spiega di effettuare le proprie conversioni al tasso di cambio medio di mercato, aggiungendo poi commissioni chiaramente separate[6]. Revolut utilizza un proprio tasso variabile, fissato sulla base di più fonti di dati e dell'importo dell'operazione[6]. Queste descrizioni provengono da Wise, un fornitore coinvolto nel confronto: consideratele come elementi da verificare, non come un verdetto.
Un test pubblicato da Wise illustra il possibile scarto: per un trasferimento simulato di 1.000 € dalla Francia verso gli Stati Uniti, Revolut mostrava 1.135,18 $, contro 1.139,21 $ al tasso medio di mercato, cioè 4,03 $ di differenza[7]. È un esempio puntuale: i tassi cambiano di minuto in minuto.
Il metodo più affidabile consiste quindi nel confrontare, nello stesso momento, l'importo finale ricevuto per una somma identica, piuttosto che il tasso o la dicitura « senza commissioni » considerati isolatamente[6]. Fate la prova con la vostra banca, con un servizio online e, se inviate verso un paese preciso, con il canale locale.
In Brasile, ad esempio, Wise propone trasferimenti in BRL accreditati tramite Pix in pochi secondi, mentre le commissioni di un bonifico SWIFT in entrata con una banca tradizionale sono di circa 30-100 R$, a cui si aggiunge lo spread di cambio[5].
Prelevare contanti e pagare con carta all'estero
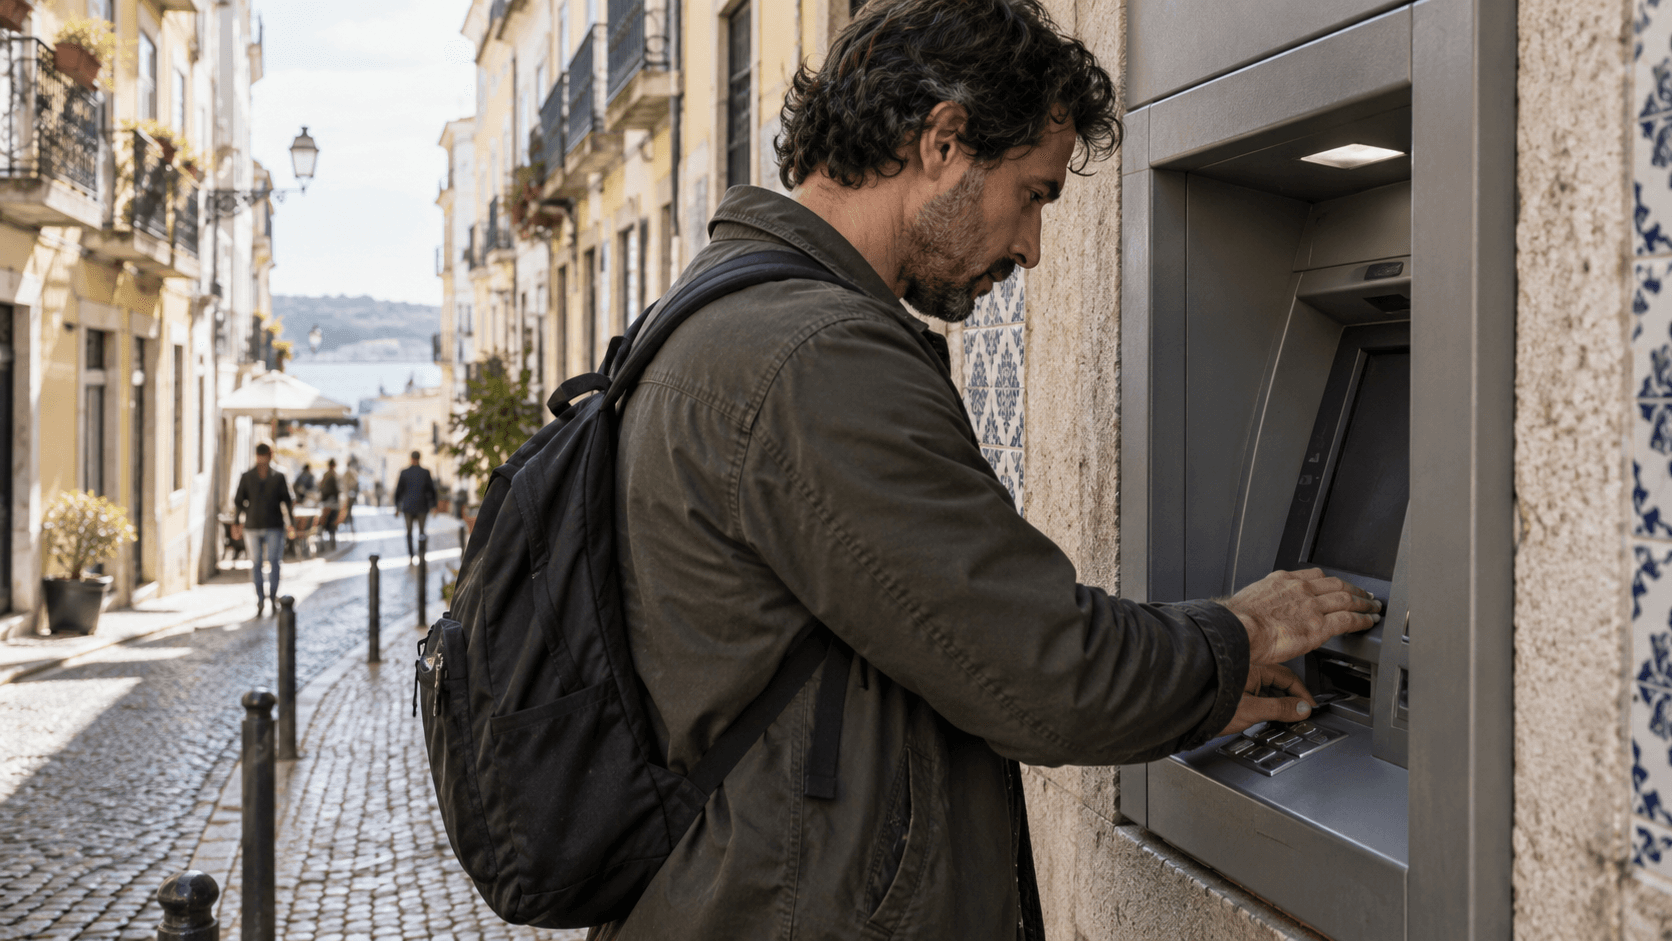
Al bancomat, un riflesso evita un sovrapprezzo: se lo sportello propone di convertire il prelievo in euro, di solito scegliete la valuta locale per evitare il suo tasso di conversione[6]. Qualunque sia la carta, anche il gestore dello sportello può applicare le proprie commissioni[6].
Per prelievi occasionali, l'offerta gratuita di un servizio come Wise o Revolut può bastare[6]. Con Revolut, tenete d'occhio i limiti di cambio e prelievo e il momento delle conversioni; per un piano a pagamento, verificate se i servizi inclusi compensano il canone[6]. Con Wise, pagate la carta fisica una sola volta, poi le conversioni e i prelievi che superano la franchigia[6].
Prevedete anche un po' di contante. In Costa Rica, le carte Visa, Mastercard e American Express sono accettate nella maggior parte degli esercizi urbani e turistici, ma il contante resta necessario per i piccoli negozi, i taxi fuori dalle app, le mance e le zone rurali[8].
Scegliere conti e carte quando si viaggia
Un conto multivaluta consente di conservare più valute. Con la carta Wise, se paghi in una valuta che già possiedi, l'importo viene addebitato sul saldo corrispondente senza conversione; altrimenti, Wise converte dal saldo che comporta le commissioni di conversione più basse[6]. Il conto permette di conservare più di 40 valute[6].
Le due offerte non richiedono lo stesso sforzo di confronto. Secondo Wise, la formula sarebbe più semplice: non c'è alcun abbonamento da scegliere né un elenco di vantaggi da valutare[6]. Secondo la stessa fonte, Revolut richiede un confronto più approfondito[6].
Sul posto, un conto locale può rendersi necessario. Se hai lo status di non residente, di norma otterrai un conto bancario in valuta o in moneta locale convertibile[9]. Alcuni servizi locali richiedono peraltro questo conto: in Thailandia, un non residente può usare PromptPay se apre un conto bancario thailandese e ottiene un codice identificativo nazionale (Thai NID) oppure collega la propria carta d'identità di lavoratore straniero[10].
Tasse e regole locali sul cambio
La stessa operazione può essere tassata in modo diverso a seconda del paese. In Brasile, le operazioni di cambio sono soggette all'IOF: 0,38% sui trasferimenti internazionali e sui prelievi all'estero, e 5,38% sugli acquisti in valuta estera con carta di credito[11]. Calcolate queste tasse prima di scegliere il mezzo di pagamento.
Il controllo dei cambi esiste nella maggior parte dei paesi, e la legislazione locale è talvolta molto severa[9]. Verificatela prima di partire. Evitate inoltre di detenere somme ingenti in moneta locale non convertibile sul mercato internazionale dei cambi: importare o esportare questa valuta vi espone a procedimenti giudiziari[9].
Trappole e punti di attenzione
Trasportare contante: soglie di dichiarazione
Se siete soggetti alle regole doganali francesi, ogni persona fisica che trasferisce dalla Francia verso l'estero 10.000 € o più (o l'equivalente in valuta) deve effettuare una dichiarazione doganale, indipendentemente dal paese di destinazione[9]. L'obbligo vale anche nel senso opposto: viaggiare verso la Francia con 10.000 € o più richiede una dichiarazione e, a partire da 50.000 €, occorre fornire una giustificazione della provenienza dei fondi[12]. Un altro paese avrà le proprie soglie: informatevi prima di partire.
La soglia si calcola anche per coppie e famiglie: l'obbligo riguarda le persone i cui fondi sommati raggiungono 10.000 € e che hanno una comunione di interessi[9]. Se ciascun membro di una coppia trasporta 5.000 €, è necessaria una dichiarazione, a meno che uno dei due non possa dimostrare che la somma gli appartiene personalmente, ad esempio tramite un contratto di matrimonio o di Pacs che preveda la separazione dei beni[13].
In assenza di dichiarazione, il denaro trasportato è considerato un reddito imponibile in Francia[13].
Costi che non si vedono
- Una dicitura «senza spese» o un tasso esposto non dicono nulla sul costo reale: confrontate l'importo finale ricevuto[6].
- Un bonifico SWIFT in entrata costa circa 30 a 100 R$ in Brasile, più lo spread di cambio[5].
- Verso un paese fuori dall'area euro, possono aggiungersi commissioni di cambio a un bonifico SEPA[1].
- Allo sportello automatico, la conversione proposta applica il proprio tasso, e il gestore può addebitare le sue commissioni[6].
- Limiti di cambio e di prelievo delle offerte gratuite, e canone delle offerte a pagamento: da includere nel calcolo[6].
- Può aggiungersi una tassa locale sul cambio: l'IOF brasiliano ammonta al 5,38% su un acquisto in valuta con carta di credito[11].
Investimenti: il quadro generale per chi lavora a distanza
La cosa più importante è il paese in cui siete fiscalmente residenti e la fiscalità locale, che variano da un paese all'altro. Alcuni paesi prevedono regimi speciali: l'Italia, ad esempio, applica un'aliquota forfettaria del 7% ai redditi di fonte estera (pensioni, redditi da lavoro dipendente o autonomo, redditi di capitale e da locazione) dei pensionati stranieri che trasferiscono la residenza fiscale in un comune del Sud con meno di 20.000 abitanti[14]. Questo regime vale solo per l'Italia e per questo profilo. La fiscalità non è un tema da affrontare alla leggera: per i vostri investimenti, chiedete un parere adeguato alla vostra situazione personale.
Passaggi, in ordine
- Verificate le regole di cambio e di dichiarazione del paese di arrivo prima di partire[9].
- Confrontate, nello stesso momento, l'importo finale ricevuto per una somma identica tra la vostra banca e i servizi online[6].
- Aprite il conto e la carta adatti, poi testate con un piccolo trasferimento.
- Agli sportelli automatici, scegliete la valuta locale[6] e consultate il listino tariffario della vostra banca[1].
Fonti
- 1.^ abcdefgbanque-france.fr — Il bonifico SEPA: « È possibile effettuare bonifici in euro verso i 40 paesi dello spazio SEPA alle stesse condizioni dei bonifici verso le banche francesi: stessa tariffazione, stesse informazioni da fornire e stessi tempi di esecuzione. » ; « Possono tuttavia applicarsi spese di cambio in caso di bonifico verso un paese che non fa parte dell'area euro. » ; « L'esecuzione di un bonifico SEPA può essere addebitata dal vostro istituto bancario. » https://www.banque-france.fr/fr/a-votre-service/particuliers/mieux-connaitre-moyens-paiement/virement-sepa (consultato il 21 ottobre 2026)
- 2.^ abecb.europa.eu — Cosa si intende per «pagamenti istantanei»? : « Con i pagamenti istantanei, il denaro trasferito è disponibile in pochi secondi sul conto del beneficiario, 24 ore su 24, 365 giorni all'anno. » ; « In base a tale regolamento, le commissioni addebitate per i pagamenti istantanei non possono superare quelle applicate ai bonifici ordinari quando presentano le stesse caratteristiche e lo stesso canale di trasmissione. » https://www.ecb.europa.eu/ecb-and-you/explainers/tell-me-more/html/instant_payments.fr.html (consultato il 21 ottobre 2026)
- 3.^service-public.gouv.fr — Spese bancarie - I bonifici istantanei sono ora allo stesso prezzo dei bonifici classici | Service Public: « A partire dal 9 gennaio, in tutte le banche francesi, effettuare un bonifico istantaneo diventa un'operazione gratuita. » https://www.service-public.gouv.fr/particuliers/actualites/A17985 (consultato il 21 ottobre 2026)
Mostra le altre 11 fontiNascondi
- 4.^banque-france.fr — Il bonifico SEPA istantaneo | Banque de France: « Deve essere applicata una tariffazione identica tra i bonifici classici e i bonifici istantanei. » https://www.banque-france.fr/fr/a-votre-service/particuliers/mieux-connaitre-moyens-paiement/le-virement-sepa-instantane (consultato il 21 ottobre 2026)
- 5.^ abcMira Knowledge — I trasferimenti internazionali verso il Brasile passano soprattutto da canali digitali (Wise, Remitly, Western Union) o da banche tradizionali tramite SWIFT. Verificato il 11/06/2026: fonte ufficiale bcb.gov.br. https://www.bcb.gov.br/ (consultato il 11 giugno 2026)
- 6.^ abcdefghijklmnopqwise.com — Carta Wise o Revolut: quale scegliere nel 2026? - Wise: « Wise effettua le conversioni al tasso di cambio medio di mercato, poi aggiunge commissioni chiaramente separate. » ; « Revolut utilizza un proprio tasso variabile, fissato a partire da diverse fonti di dati e dall'importo dell'operazione. » ; « Confrontate l'importo finale anziché il tasso o la dicitura senza commissioni considerati isolatamente. » https://wise.com/fr/blog/carte-wise-ou-revolut (consultato il 21 ottobre 2026)
- 7.^wise.com — Wise o Revolut: confronto completo per fare la vostra scelta - Wise: « Abbiamo simulato un trasferimento di 1.000 € dalla Francia verso gli Stati Uniti: Revolut mostrava un importo di 1.135,18 $, contro 1.139,21 $ secondo il tasso di cambio visualizzato su Google (tasso medio di mercato). » https://wise.com/fr/blog/wise-ou-revolut (consultato il 21 ottobre 2026)
- 8.^Mira Knowledge — Il contante resta necessario per i piccoli esercizi commerciali, i taxi fuori dalle app, le mance e le zone rurali. Verificato il 11/06/2026: fonte ufficiale bccr.fi.cr. https://www.bccr.fi.cr/ (consultato il 11 giugno 2026)
- 9.^ abcdefdiplomatie.gouv.fr — Trasferimento di denaro | France Diplomatie: « Se avete lo status di non residente, disporrete generalmente di un conto bancario in valuta estera (o in moneta locale convertibile). » ; « Nella maggior parte dei paesi esiste un controllo. La normativa locale sul controllo dei cambi è talvolta molto severa. » ; « L'importazione o l'esportazione di tale valuta vi espone a procedimenti giudiziari. » https://www.diplomatie.gouv.fr/fr/services-aux-francaises-et-aux-francais/formalites-avant-le-depart/douanes/transfert-d-argent (consultato il 21 ottobre 2026)
- 10.^Mira Knowledge — Un non residente può usare PromptPay se apre un conto bancario thailandese e ottiene un identificativo nazionale thailandese o collega la propria carta d'identità di lavoratore straniero. Verificato il 11/06/2026: fonte ufficiale bot.or.th. https://www.bot.or.th (consultato il 11 giugno 2026)
- 11.^ abMira Knowledge — In Brasile, lo IOF è dello 0,38% sui trasferimenti internazionali e sui prelievi all'estero, e del 5,38% sugli acquisti in valuta estera con carta di credito. Verificato il 11/06/2026: fonte di riferimento gov.br. https://www.gov.br/receitafederal/pt-br (consultato il 11 giugno 2026)
- 12.^service-public.gouv.fr — Dogana: trasferimento di denaro o fondi in Francia dall'estero | Service Public: « Dovete effettuare una dichiarazione alla dogana se viaggiate verso la Francia con una somma pari o superiore a 10.000 € (o l'equivalente in valuta). » ; « Se trasferite 50.000 € o più, dovete fornire una giustificazione della provenienza dei fondi. » https://www.service-public.gouv.fr/particuliers/vosdroits/F801 (consultato il 21 ottobre 2026)
- 13.^ abservice-public.gouv.fr — Dogana: trasferimento di denaro o fondi dalla Francia verso l'estero - Francia verso UE | Service Public: «Se ciascun membro di una coppia trasporta 5.000 €, è necessaria una dichiarazione, a meno che uno dei due non possa dimostrare che la somma gli appartiene personalmente (ad esempio tramite un contratto di matrimonio o di Pacs che preveda la separazione dei beni).» ; «Il denaro trasportato senza dichiarazione in dogana è considerato un reddito imponibile in Francia.» https://www.service-public.gouv.fr/particuliers/vosdroits/F36500/0 (consultato il 21 ottobre 2026)
- 14.^Mira Knowledge — L'Italia applica un'aliquota forfettaria del 7% sui redditi di fonte estera (pensioni, lavoro dipendente, lavoro autonomo, capitali, locazioni) dei pensionati stranieri che trasferiscono la residenza fiscale in un comune del Sud con meno di 20.000 abitanti. Verificato il 27/09/2026: 2 fonti concordanti (taxsummaries.pwc.com, agenziaentrate.gov.it). https://taxsummaries.pwc.com/italy/individual/taxes-on-personal-income (consultato il 27 settembre 2026)