Enviar, converter e sacar dinheiro no exterior pode ficar caro rapidamente quando você observa apenas as taxas exibidas. Este artigo ajuda você a distinguir uma transferência SEPA, uma transferência instantânea e uma transferência internacional, a comparar os serviços pelo valor realmente recebido, a sacar dinheiro vivo sem pagar a conversão duas vezes e a identificar as regras que pegam desprevenido: limites de declaração de dinheiro em espécie, impostos locais sobre câmbio e taxas de intermediários.
Transferência SEPA, instantânea ou internacional: o que muda
Uma transferência SEPA permite pagar em euros para países da área SEPA nas mesmas condições que para um banco do seu próprio país: mesma tarifação, mesmas informações a fornecer e mesmos prazos de execução[1]. Para um país que não é membro da zona do euro, podem, porém, ser acrescentadas taxas de câmbio[1]. Seu banco também pode cobrar pela própria operação: a tabela de tarifas da sua instituição informa quanto[1].
A diferença entre transferência clássica e transferência instantânea está sobretudo na velocidade. Uma transferência SEPA clássica é executada, no máximo, um dia útil após o banco do remetente receber a ordem[1]. Com uma transferência instantânea, o dinheiro fica disponível em poucos segundos na conta do destinatário, 24 horas por dia, 365 dias por ano[2].
Quanto aos preços, as taxas de um pagamento instantâneo não podem ultrapassar as de uma transferência comum com as mesmas características e o mesmo canal de transmissão[2]. Na França, desde 9 de janeiro de 2025, todos os bancos devem aplicar à transferência instantânea a mesma tarifa da transferência clássica[3].
Para pessoas físicas, isso significa que costuma ser gratuita pelo banco online, mas a regra trata da igualdade de tarifa, não de uma gratuidade universal das transferências: se seu banco cobra por uma transferência clássica, a instantânea não pode custar mais[4].
Para emitir uma transferência, seu banco pede as informações sobre o beneficiário[1]. Fora da área SEPA, a lógica muda: para o Brasil, por exemplo, as transferências passam sobretudo por canais digitais (Wise, Remitly, Western Union) ou por bancos tradicionais via SWIFT[5].
Comparar serviços de transferência e de câmbio
Duas lógicas de taxas coexistem. A Wise explica que realiza suas conversões à taxa de câmbio média do mercado e acrescenta taxas claramente separadas[6]. A Revolut usa sua própria taxa variável, definida a partir de várias fontes de dados e do valor da operação[6]. Essas descrições vêm da Wise, prestadora envolvida na comparação: trate-as como pontos a verificar, não como um veredito.
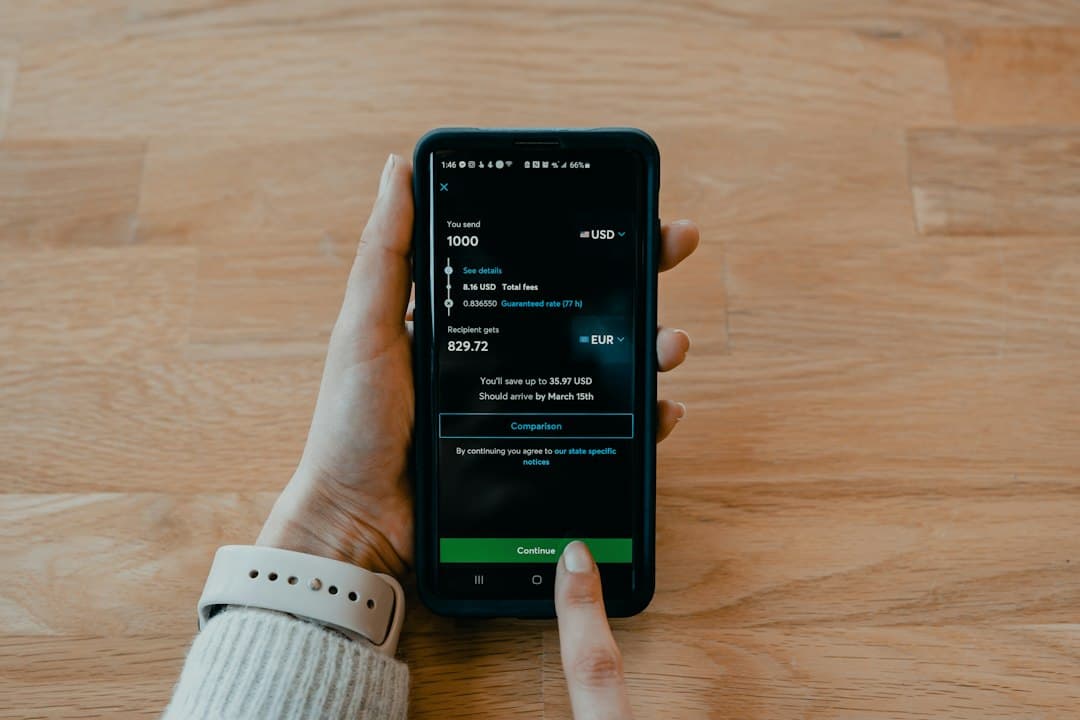
Um teste publicado pela Wise ilustra a diferença possível: para uma transferência simulada de 1.000 € da França para os Estados Unidos, a Revolut exibia US$ 1.135,18, contra US$ 1.139,21 à taxa média do mercado, ou seja, US$ 4,03 de diferença[7]. É um exemplo pontual: as taxas mudam a cada minuto.
O método mais confiável consiste, portanto, em comparar, no mesmo momento, o valor final recebido por uma mesma quantia, em vez de olhar isoladamente a taxa ou a menção « sem taxas »[6]. Faça o teste com seu banco, com um serviço online e, se você envia para um país específico, com a via local.
No Brasil, por exemplo, a Wise oferece transferências em BRL entregues via Pix em poucos segundos, enquanto as taxas de uma transferência SWIFT recebida por um banco tradicional ficam em torno de R$ 30 a R$ 100, às quais se soma o spread de câmbio[5].
Sacar dinheiro vivo e pagar com cartão no exterior
No caixa eletrônico, um cuidado evita um custo extra: se o equipamento oferecer converter o saque em euros, geralmente escolha a moeda local para evitar a taxa de conversão dele[6]. Seja qual for o cartão, o operador do caixa eletrônico também pode cobrar suas próprias taxas[6].
Para saques ocasionais, a oferta gratuita de um serviço como Wise ou Revolut pode bastar[6]. Com a Revolut, fique atento aos limites de câmbio e de saque, bem como ao momento das conversões; para um plano pago, veja se os serviços incluídos compensam a mensalidade[6]. Na Wise, você paga o cartão físico uma vez e depois as conversões e os saques que excedem a franquia[6].
Prevea também um pouco de dinheiro em espécie. No Costa Rica, os cartões Visa, Mastercard e American Express são aceitos na maioria dos estabelecimentos urbanos e turísticos, mas o dinheiro vivo continua necessário para os pequenos comércios, os táxis fora dos aplicativos, as gorjetas e as zonas rurais[8].
Escolher suas contas e seus cartões quando você está em movimento
Uma conta multimoeda permite que você guarde várias moedas. Com o cartão Wise, se você pagar em uma moeda que já possui, o valor é debitado do saldo correspondente sem conversão; caso contrário, a Wise converte a partir do saldo que resulta nas taxas de conversão mais baixas[6]. A conta permite manter mais de 40 moedas[6].
As duas ofertas não exigem o mesmo esforço de comparação. Segundo a Wise, o plano seria mais simples: não há nenhuma assinatura para escolher nem uma lista de benefícios para avaliar[6]. Segundo a mesma fonte, a Revolut exige uma comparação mais detalhada[6].
No destino, uma conta local pode se tornar necessária. Se você tiver o status de não residente, normalmente poderá ter uma conta bancária em moeda estrangeira ou em moeda local conversível[9]. Alguns serviços locais exigem justamente essa conta: na Tailândia, um não residente pode usar o PromptPay se abrir uma conta bancária tailandesa e obtiver um número de identificação nacional (Thai NID) ou vincular sua carteira de identidade de trabalhador estrangeiro[10].
Impostos e regras locais sobre câmbio
A mesma operação pode ser tributada de forma diferente conforme o país. No Brasil, as operações de câmbio estão sujeitas ao IOF: 0,38% sobre transferências internacionais e saques no exterior, e 5,38% sobre compras em moeda estrangeira com cartão de crédito[11]. Calcule esses impostos antes de escolher seu meio de pagamento.
O controle de câmbio existe na maioria dos países, e a legislação local é às vezes muito rigorosa[9]. Verifique-a antes de viajar. Também evite manter grandes somas em moeda local não conversível no mercado internacional de câmbio: importar ou exportar essa moeda expõe você a processos judiciais[9].
Armadilhas e pontos de atenção
Transportar dinheiro em espécie: limites de declaração
Se você está sujeito às regras aduaneiras francesas, qualquer pessoa física que transfira da França para o exterior 10.000 € ou mais (ou o equivalente em moeda estrangeira) deve fazer uma declaração à alfândega, qualquer que seja o país de destino[9]. A obrigação também vale no sentido inverso: viajar para a França com 10.000 € ou mais exige uma declaração e, a partir de 50.000 €, é preciso apresentar um comprovante da origem dos fundos[12]. Outro país terá seus próprios limites: informe-se antes de viajar.
O limite também se calcula para casais e famílias: a obrigação se aplica às pessoas cujos fundos somados atingem 10.000 € e que têm uma comunhão de interesses[9]. Se cada integrante de um casal transporta 5.000 €, a declaração é necessária, a menos que um deles possa comprovar que o valor lhe pertence pessoalmente, por exemplo por meio de um contrato de casamento ou de união estável (Pacs) que mencione separação de bens[13].
Sem declaração, o dinheiro transportado é considerado renda tributável na França[13].
Taxas que não aparecem
- Uma menção "sem taxas" ou uma taxa anunciada não diz nada sobre o custo real: compare o valor final recebido[6].
- Uma transferência SWIFT recebida custa cerca de 30 a 100 R$ no Brasil, além do spread de câmbio[5].
- Para países fora da zona do euro, taxas de câmbio podem se somar a uma transferência SEPA[1].
- No caixa eletrônico, a conversão oferecida aplica a taxa própria dele, e o gestor pode cobrar suas próprias taxas[6].
- Limites de câmbio e de saque das ofertas gratuitas, e mensalidade das ofertas pagas: incluir no cálculo[6].
- Um imposto local sobre câmbio pode se somar: o IOF brasileiro chega a 5,38% em uma compra em moeda estrangeira com cartão de crédito[11].
Investimentos: o quadro geral para quem trabalha remotamente
O que importa primeiro é o país onde você é residente fiscal e a tributação local, que variam de um país para outro. Alguns países preveem regimes especiais: a Itália, por exemplo, aplica uma alíquota fixa de 7% sobre rendimentos de fonte estrangeira (pensões, rendimentos de trabalho, de atividade independente, de capital e de aluguel) de aposentados estrangeiros que transferem sua residência fiscal para um município do Sul com menos de 20.000 habitantes[14]. Esse regime vale apenas para a Itália e para esse perfil. Tributação não é assunto para se improvisar: para seus investimentos, peça uma orientação adequada à sua situação pessoal.
Etapas, em ordem
- Verifique as regras de câmbio e de declaração do país de chegada antes de partir[9].
- Compare, no mesmo momento, o valor final recebido por uma mesma quantia entre seu banco e os serviços online[6].
- Abra a conta e o cartão adequados e, em seguida, teste com uma pequena transferência.
- Nos caixas eletrônicos, escolha a moeda local[6] e consulte a tabela de tarifas do seu banco[1].
Fontes
- 1.^ abcdefgbanque-france.fr — A transferência SEPA: « É possível fazer transferências em euros para os 40 países da área SEPA nas mesmas condições das transferências para bancos franceses: mesma tarifação, mesmas informações a fornecer e mesmos prazos de execução. » ; « Pode haver, no entanto, taxas de câmbio em caso de transferência para um país que não é membro da zona do euro. » ; « A realização de uma transferência SEPA pode ser cobrada pela sua instituição bancária. » https://www.banque-france.fr/fr/a-votre-service/particuliers/mieux-connaitre-moyens-paiement/virement-sepa (consultado em 21 de outubro de 2026)
- 2.^ abecb.europa.eu — O que se entende por « pagamentos instantâneos »? : « Com os pagamentos instantâneos, o dinheiro transferido fica disponível em poucos segundos na conta do beneficiário, 24 horas por dia, 365 dias por ano. » ; « Em virtude desse regulamento, as taxas cobradas pelos pagamentos instantâneos não podem ser superiores às comissões aplicadas às transferências comuns quando têm as mesmas características e o mesmo canal de transmissão. » https://www.ecb.europa.eu/ecb-and-you/explainers/tell-me-more/html/instant_payments.fr.html (consultado em 21 de outubro de 2026)
- 3.^service-public.gouv.fr — Taxas bancárias - As transferências instantâneas agora têm a mesma tarifa das transferências clássicas | Service Public : « A partir de 9 de janeiro, em todos os bancos franceses, emitir uma transferência instantânea passa a ser uma operação gratuita. » https://www.service-public.gouv.fr/particuliers/actualites/A17985 (consultado em 21 de outubro de 2026)
Ver as outras 11 fontesOcultar
- 4.^banque-france.fr — A transferência SEPA instantânea | Banque de France : « Deve ser aplicada uma tarifação idêntica entre as transferências clássicas e as transferências instantâneas. » https://www.banque-france.fr/fr/a-votre-service/particuliers/mieux-connaitre-moyens-paiement/le-virement-sepa-instantane (consultado em 21 de outubro de 2026)
- 5.^ abcMira Knowledge — As transferências internacionais para o Brasil passam sobretudo por canais digitais (Wise, Remitly, Western Union) ou por bancos tradicionais via SWIFT. Verificado em 11/06/2026: fonte oficial bcb.gov.br. https://www.bcb.gov.br/ (consultado em 11 de junho de 2026)
- 6.^ abcdefghijklmnopqwise.com — Cartão Wise ou Revolut: qual escolher em 2026? - Wise: « A Wise faz as conversões à taxa de câmbio médio do mercado e, em seguida, acrescenta taxas claramente separadas. » ; « A Revolut usa sua própria taxa variável, definida a partir de várias fontes de dados e do valor da operação. » ; « Compare o valor final em vez da taxa ou da menção sem taxas considerada isoladamente. » https://wise.com/fr/blog/carte-wise-ou-revolut (consultado em 21 de outubro de 2026)
- 7.^wise.com — Wise ou Revolut: comparativo completo para fazer sua escolha - Wise: « Simulamos uma transferência de € 1.000 da França para os Estados Unidos: a Revolut exibia um valor de US$ 1.135,18, contra US$ 1.139,21 segundo a taxa de câmbio exibida no Google (taxa média do mercado). » https://wise.com/fr/blog/wise-ou-revolut (consultado em 21 de outubro de 2026)
- 8.^Mira Knowledge — O dinheiro em espécie continua necessário para pequenos comércios, táxis fora de aplicativos, gorjetas e zonas rurais. Verificado em 11/06/2026: fonte oficial bccr.fi.cr. https://www.bccr.fi.cr/ (consultado em 11 de junho de 2026)
- 9.^ abcdefdiplomatie.gouv.fr — Transferência de dinheiro | France Diplomatie: « Se você tiver o status de não residente, terá geralmente uma conta bancária em moedas estrangeiras (ou em moeda local conversível). » ; « Há controle na maioria dos países. A legislação local sobre controle de câmbio é por vezes muito rigorosa. » ; « Importar ou exportar essa moeda expõe você a processos judiciais. » https://www.diplomatie.gouv.fr/fr/services-aux-francaises-et-aux-francais/formalites-avant-le-depart/douanes/transfert-d-argent (consultado em 21 de outubro de 2026)
- 10.^Mira Knowledge — Um não residente pode usar o PromptPay se abrir uma conta bancária tailandesa e obtiver um identificador nacional tailandês ou vincular sua carteira de identidade de trabalhador estrangeiro. Verificado em 11/06/2026: fonte oficial bot.or.th. https://www.bot.or.th (consultado em 11 de junho de 2026)
- 11.^ abMira Knowledge — No Brasil, o IOF é de 0,38% sobre transferências internacionais e saques no exterior, e de 5,38% sobre compras em moeda estrangeira com cartão de crédito. Verificado em 11/06/2026: fonte de referência gov.br. https://www.gov.br/receitafederal/pt-br (consultado em 11 de junho de 2026)
- 12.^service-public.gouv.fr — Alfândega: transferência de dinheiro ou de fundos para a França vindos do exterior | Service Public: « Você deve fazer uma declaração à alfândega se viajar para a França com uma quantia igual ou superior a € 10.000 (ou o equivalente em moeda estrangeira). » ; « Se transferir € 50.000 ou mais, deve apresentar um comprovante da origem dos fundos. » https://www.service-public.gouv.fr/particuliers/vosdroits/F801 (consultado em 21 de outubro de 2026)
- 13.^ abservice-public.gouv.fr — Alfândega: transferência de dinheiro ou de fundos da França para o exterior - França para a UE | Service Public: «Se cada membro de um casal transportar 5.000 €, é necessária uma declaração, a menos que um deles possa comprovar que a quantia lhe pertence pessoalmente (por exemplo, por meio de um contrato de casamento ou de Pacs que mencione separação de bens).» ; «O dinheiro transportado sem declaração na alfândega é considerado renda tributável na França.» https://www.service-public.gouv.fr/particuliers/vosdroits/F36500/0 (consultado em 21 de outubro de 2026)
- 14.^Mira Knowledge — A Itália aplica uma alíquota fixa de 7% sobre a renda de fonte estrangeira (pensões, emprego, trabalho autônomo, capitais, aluguéis) de aposentados estrangeiros que transferem sua residência fiscal para um município do Sul com menos de 20.000 habitantes. Verificado em 27/09/2026: 2 fontes concordantes (taxsummaries.pwc.com, agenziaentrate.gov.it). https://taxsummaries.pwc.com/italy/individual/taxes-on-personal-income (consultado em 27 de setembro de 2026)