Geld im Ausland zu senden, zu wechseln und abzuheben kann schnell teuer werden, wenn man nur die angezeigten Kurse betrachtet. Dieser Artikel hilft Ihnen, eine SEPA-Überweisung, eine Echtzeitüberweisung und eine internationale Überweisung auseinanderzuhalten, Dienste anhand des tatsächlich empfangenen Betrags zu vergleichen, Bargeld abzuheben, ohne die Umrechnung doppelt zu bezahlen, und Regeln zu erkennen, die zur Falle werden können: Meldeschwellen für Bargeld, lokale Steuern auf Devisengeschäfte und Gebühren von Zwischenbanken.
SEPA-Überweisung, Echtzeitüberweisung oder internationale Überweisung: Was sich unterscheidet
Eine SEPA-Überweisung ermöglicht es, in Euro in Länder des SEPA-Raums zu zahlen, und zwar zu denselben Bedingungen wie an eine Bank im eigenen Land: gleiche Gebühren, gleiche anzugebenden Informationen, gleiche Ausführungsfristen[1]. Bei Zahlungen in ein Land außerhalb der Eurozone können jedoch Wechselkosten hinzukommen[1]. Ihre Bank kann die Transaktion auch selbst berechnen: Die Gebührenübersicht Ihres Instituts zeigt, wie viel[1].
Der Unterschied zwischen klassischer und Echtzeitüberweisung liegt vor allem in der Geschwindigkeit. Eine klassische SEPA-Überweisung wird spätestens einen Bankarbeitstag nach Eingang des Auftrags bei der Bank des Zahlers ausgeführt[1]. Bei einer Echtzeitüberweisung steht das Geld innerhalb weniger Sekunden auf dem Konto des Empfängers zur Verfügung, rund um die Uhr, an 365 Tagen im Jahr[2].
Bei den Preisen gilt: Die Gebühren für eine Echtzeitzahlung dürfen nicht höher sein als die einer gewöhnlichen Überweisung mit denselben Merkmalen und demselben Übertragungsweg[2]. In Frankreich müssen seit dem 9. Januar 2025 alle Banken für Echtzeitüberweisungen denselben Tarif anwenden wie für klassische Überweisungen[3].
Für Privatpersonen bedeutet das, dass sie über die Online-Bank in der Regel kostenlos ist. Die Regel betrifft jedoch die Gleichheit des Tarifs, nicht eine generelle Kostenfreiheit von Überweisungen: Berechnet Ihre Bank eine klassische Überweisung, darf die Echtzeitüberweisung nicht mehr kosten[4].
Für eine Überweisung verlangt Ihre Bank die Angaben zum Begünstigten[1]. Außerhalb des SEPA-Raums gilt eine andere Logik: Nach Brasilien etwa laufen Transfers vor allem über digitale Kanäle (Wise, Remitly, Western Union) oder über traditionelle Banken per SWIFT[5].
Transfer- und Wechseldienste vergleichen
Es gibt zwei unterschiedliche Kurslogiken. Wise erklärt, seine Umrechnungen zum mittleren Marktkurs vorzunehmen und dann klar getrennte Gebühren zu erheben[6]. Revolut verwendet einen eigenen variablen Kurs, der anhand mehrerer Datenquellen und des Transaktionsbetrags festgelegt wird[6]. Diese Beschreibungen stammen von Wise, einem Anbieter, der am Vergleich beteiligt ist. Betrachten Sie sie deshalb als Punkte zum Überprüfen, nicht als endgültiges Urteil.
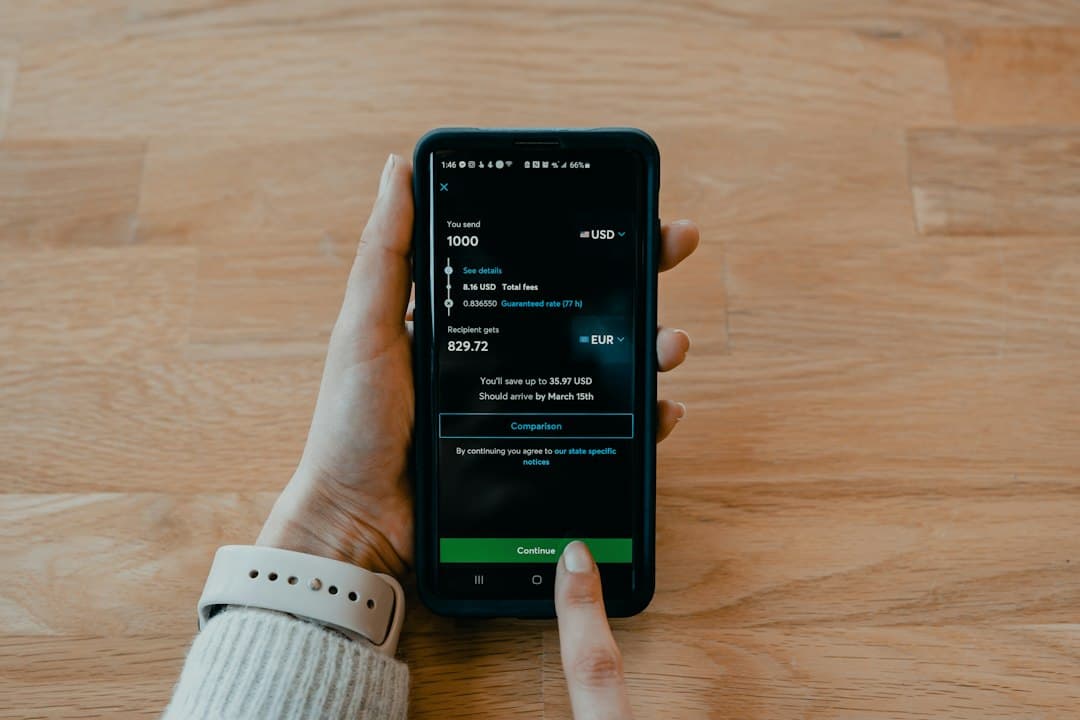
Ein von Wise veröffentlichter Test zeigt den möglichen Unterschied: Bei einer simulierten Überweisung von 1.000 € von Frankreich in die USA zeigte Revolut 1.135,18 $ an, gegenüber 1.139,21 $ zum mittleren Marktkurs, also eine Differenz von 4,03 $[7]. Das ist ein Einzelbeispiel, denn die Kurse ändern sich von einer Minute zur nächsten.
Die verlässlichste Methode besteht daher darin, zum selben Zeitpunkt den Endbetrag zu vergleichen, den man für eine identische Summe erhält, statt Kurs oder die Angabe „gebührenfrei“ isoliert zu betrachten[6]. Machen Sie den Test mit Ihrer Bank, einem Online-Dienst und, wenn Sie in ein bestimmtes Land senden, dem lokalen Weg.
In Brasilien bietet Wise zum Beispiel Transfers in BRL an, die über Pix in wenigen Sekunden ankommen, während eingehende SWIFT-Überweisungen einer traditionellen Bank etwa 30 bis 100 R$ kosten, zuzüglich der Wechselkursspanne[5].
Im Ausland Bargeld abheben und mit Karte bezahlen
Am Automaten hilft eine Faustregel, Mehrkosten zu vermeiden: Bietet der Automat an, die Abhebung in Euro umzurechnen, wählen Sie in der Regel die Landeswährung, um dessen eigenen Umrechnungskurs zu umgehen[6]. Unabhängig von der Karte kann auch der Betreiber des Automaten eigene Gebühren verlangen[6].
Für gelegentliche Abhebungen kann das kostenlose Angebot eines Dienstes wie Wise oder Revolut ausreichen[6]. Bei Revolut sollten Sie die Limits für Wechsel und Abhebungen sowie den Zeitpunkt der Umrechnungen im Blick behalten; bei einem kostenpflichtigen Tarif prüfen Sie, ob die enthaltenen Leistungen den Grundpreis ausgleichen[6]. Bei Wise zahlen Sie die physische Karte einmal, danach die Umrechnungen und Abhebungen, die über den Freibetrag hinausgehen[6].
Prévoyez aussi un peu de Bargeld. In Costa Rica werden Visa-, Mastercard- und American-Express-Karten in den meisten städtischen und touristischen Geschäften akzeptiert, Bargeld bleibt jedoch für kleine Läden, Taxis außerhalb von Apps, Trinkgelder und ländliche Gebiete nötig[8].
Konten und Karten wählen, wenn man unterwegs ist
Ein Mehrwährungskonto ermöglicht es, mehrere Währungen zu halten. Mit der Wise-Karte wird, wenn Sie in einer Währung zahlen, die Sie bereits besitzen, der Betrag ohne Umrechnung vom entsprechenden Saldo abgebucht; andernfalls rechnet Wise aus dem Saldo um, der die geringsten Umrechnungsgebühren verursacht[6]. Das Konto erlaubt es, mehr als 40 Währungen zu halten[6].
Die beiden Angebote erfordern nicht den gleichen Vergleichsaufwand. Wise kann einfacher wirken: Es gibt kein Abonnement zu wählen und keine Liste von Vorteilen zu bewerten[6]. Revolut erfordert mehr Vergleich[6].
Vor Ort kann ein lokales Konto notwendig werden. Wenn Sie den Status eines Gebietsfremden haben, erhalten Sie in der Regel ein Bankkonto in Fremdwährung oder in konvertierbarer Landeswährung[9]. Manche lokalen Dienste verlangen dieses Konto übrigens: In Thailand kann ein Gebietsfremder PromptPay nutzen, wenn er ein thailändisches Bankkonto eröffnet und eine nationale Identifikationsnummer (Thai NID) erhält oder seinen Ausländerausweis für Arbeitnehmer verknüpft[10].
Steuern und lokale Regeln für den Geldwechsel
Ein und dieselbe Transaktion kann je nach Land unterschiedlich besteuert werden. In Brasilien unterliegen Devisengeschäfte der IOF: 0,38 % auf internationale Überweisungen und Abhebungen im Ausland sowie 5,38 % auf Käufe in Fremdwährung mit Kreditkarte[11]. Berechnen Sie diese Steuern, bevor Sie Ihr Zahlungsmittel wählen.
Devisenkontrollen bestehen in den meisten Ländern, und die lokale Gesetzgebung ist mitunter sehr streng[9]. Informieren Sie sich vor der Abreise. Vermeiden Sie außerdem, größere Summen in nicht konvertierbarer Landeswährung auf dem internationalen Devisenmarkt zu halten: Die Ein- oder Ausfuhr dieser Währung setzt Sie einem Strafverfahren aus[9].
Fallstricke und Aufmerksamkeitspunkte
Bargeld mitführen: Anmeldeschwellen
Wenn Sie den französischen Zollvorschriften unterliegen, muss jede natürliche Person, die 10.000 € oder mehr (oder den Gegenwert in Devisen) von Frankreich ins Ausland transferiert, eine Zollerklärung abgeben, unabhängig vom Zielland[9]. Die Pflicht gilt auch in umgekehrter Richtung: Die Einreise nach Frankreich mit 10.000 € oder mehr erfordert eine Erklärung, und ab 50.000 € muss ein Nachweis über die Herkunft der Mittel vorgelegt werden[12]. Ein anderes Land hat eigene Schwellenwerte: Informieren Sie sich vor der Abreise.
Die Schwelle wird auch für Paare und Familien berechnet: Die Pflicht betrifft Personen, deren zusammengerechnete Mittel 10.000 € erreichen und die eine Interessengemeinschaft bilden[9]. Trägt jedes Partnermitglied 5.000 € bei, ist eine Erklärung erforderlich, es sei denn, einer kann nachweisen, dass der Betrag ihm persönlich gehört, etwa durch einen Ehevertrag oder Pacs mit Gütertrennung[13].
Ohne Erklärung gilt das mitgeführte Geld in Frankreich als steuerpflichtiges Einkommen[13].
Gebühren, die man nicht sieht
- Ein Hinweis „gebührenfrei“ oder ein angezeigter Kurs sagt nichts über die tatsächlichen Kosten aus: Vergleichen Sie den endgültig erhaltenen Betrag[6].
- Ein eingehende SWIFT-Überweisung kostet in Brasilien etwa 30 bis 100 R$, zuzüglich der Wechselkursspanne[5].
- In Länder außerhalb der Eurozone können zu einer SEPA-Überweisung Wechselgebühren hinzukommen[1].
- Am Geldautomaten wendet die angebotene Umrechnung ihren eigenen Kurs an, und der Betreiber kann zusätzlich Gebühren erheben[6].
- Wechsel- und Abhebungslimits kostenloser Angebote sowie die Gebühr kostenpflichtiger Angebote: in die Berechnung einbeziehen[6].
- Eine lokale Devisensteuer kann hinzukommen: Die brasilianische IOF beträgt 5,38 % auf einen Devisenkauf mit Kreditkarte[11].
Geldanlagen: der allgemeine Rahmen für Fernarbeitende
Zuerst zählt das Land, in dem Sie steuerlich ansässig sind, sowie die dortige Besteuerung, die sich von Land zu Land unterscheidet. Manche Länder sehen Sonderregelungen vor: Italien wendet beispielsweise einen Pauschalsteuersatz von 7 % auf Einkünfte aus ausländischen Quellen an (Renten, Arbeitseinkommen, selbstständige Tätigkeit, Kapitalerträge und Mieteinnahmen) für ausländische Rentner, die ihren steuerlichen Wohnsitz in eine Gemeinde im Süden mit weniger als 20 000 Einwohnern verlegen[14]. Diese Regelung gilt nur für Italien und für dieses Profil. Bei der Besteuerung sollte man nichts dem Zufall überlassen: Holen Sie für Ihre Geldanlagen eine auf Ihre persönliche Situation zugeschnittene Beratung ein.
Schritte in der richtigen Reihenfolge
- Prüfen Sie vor der Abreise die Devisen- und Meldepflichten des Ziellandes[9].
- Vergleichen Sie zum selben Zeitpunkt den endgültig erhaltenen Betrag für eine identische Summe zwischen Ihrer Bank und Online-Diensten[6].
- Eröffnen Sie das passende Konto und die passende Karte und testen Sie anschließend mit einer kleinen Überweisung.
- Wählen Sie an Geldautomaten die Landeswährung[6] und prüfen Sie die Gebührenübersicht Ihrer Bank[1].
Quellen
- 1.^ abcdefgbanque-france.fr — Die SEPA-Überweisung: „Es ist möglich, Überweisungen in Euro in die 40 Länder des SEPA-Raums zu den gleichen Bedingungen wie Überweisungen an französische Banken durchzuführen: gleiche Gebühren, gleiche anzugebende Informationen und gleiche Ausführungsfristen.“ ; „Es können jedoch Wechselkursgebühren anfallen, wenn die Überweisung in ein Land erfolgt, das nicht Mitglied der Eurozone ist.“ ; „Die Durchführung einer SEPA-Überweisung kann von Ihrem Kreditinstitut in Rechnung gestellt werden.“ https://www.banque-france.fr/fr/a-votre-service/particuliers/mieux-connaitre-moyens-paiement/virement-sepa (abgerufen am 21. Oktober 2026)
- 2.^ abecb.europa.eu — Was versteht man unter „Sofortzahlungen“? : „Bei Sofortzahlungen steht das überwiesene Geld innerhalb weniger Sekunden auf dem Konto des Empfängers zur Verfügung, rund um die Uhr, 365 Tage im Jahr.“ ; „Gemäß dieser Verordnung dürfen die für Sofortzahlungen berechneten Gebühren nicht höher sein als die für gewöhnliche Überweisungen erhobenen Entgelte, wenn diese dieselben Merkmale und denselben Übertragungskanal aufweisen.“ https://www.ecb.europa.eu/ecb-and-you/explainers/tell-me-more/html/instant_payments.fr.html (abgerufen am 21. Oktober 2026)
- 3.^service-public.gouv.fr — Bankgebühren – Sofortüberweisungen kosten jetzt das Gleiche wie klassische Überweisungen | Service Public: „Ab dem 9. Januar ist das Veranlassen einer Sofortüberweisung in allen französischen Banken eine gebührenfreie Transaktion.“ https://www.service-public.gouv.fr/particuliers/actualites/A17985 (abgerufen am 21. Oktober 2026)
Weitere 11 Quellen anzeigenWeniger anzeigen
- 4.^banque-france.fr — Die SEPA-Sofortüberweisung | Banque de France: „Zwischen klassischen Überweisungen und Sofortüberweisungen muss eine identische Preisgestaltung angewendet werden.“ https://www.banque-france.fr/fr/a-votre-service/particuliers/mieux-connaitre-moyens-paiement/le-virement-sepa-instantane (abgerufen am 21. Oktober 2026)
- 5.^ abcMira Knowledge — Internationale Überweisungen nach Brasilien erfolgen überwiegend über digitale Kanäle (Wise, Remitly, Western Union) oder über traditionelle Banken per SWIFT. Geprüft am 11.06.2026: offizielle Quelle bcb.gov.br. https://www.bcb.gov.br/ (abgerufen am 11. Juni 2026)
- 6.^ abcdefghijklmnopqwise.com — Wise- oder Revolut-Karte: welche wählen 2026? - Wise: „Wise rechnet zum durchschnittlichen Marktkurs um und erhebt anschließend klar getrennte Gebühren.“ ; „Revolut verwendet einen eigenen variablen Kurs, der anhand mehrerer Datenquellen und des Transaktionsbetrags festgelegt wird.“ ; „Vergleichen Sie den endgültig erhaltenen Betrag statt den Kurs oder den Hinweis „gebührenfrei“ isoliert zu betrachten.“ https://wise.com/fr/blog/carte-wise-ou-revolut (abgerufen am 21. Oktober 2026)
- 7.^wise.com — Wise oder Revolut: vollständiger Vergleich für Ihre Wahl - Wise: „Wir haben eine Überweisung von 1 000 € von Frankreich in die USA simuliert: Revolut zeigte 1 135,18 $ an, gegenüber 1 139,21 $ laut dem bei Google angezeigten Kurs (durchschnittlicher Marktkurs).“ https://wise.com/fr/blog/wise-ou-revolut (abgerufen am 21. Oktober 2026)
- 8.^Mira Knowledge — Bargeld bleibt für kleine Geschäfte, Taxis außerhalb von Apps, Trinkgelder und ländliche Gebiete notwendig. Geprüft am 11.06.2026: offizielle Quelle bccr.fi.cr. https://www.bccr.fi.cr/ (abgerufen am 11. Juni 2026)
- 9.^ abcdefdiplomatie.gouv.fr — Geldtransfer | Auswärtiges Amt Frankreich: „Wenn Sie den Status eines Gebietsfremden haben, erhalten Sie in der Regel ein Bankkonto in Fremdwährung (oder in einer konvertierbaren Landeswährung).“ ; „In den meisten Ländern gibt es Kontrollen. Die lokale Devisenkontrollgesetzgebung ist mitunter sehr streng.“ ; „Die Einfuhr oder Ausfuhr dieser Währung setzt Sie strafrechtlicher Verfolgung aus.“ https://www.diplomatie.gouv.fr/fr/services-aux-francaises-et-aux-francais/formalites-avant-le-depart/douanes/transfert-d-argent (abgerufen am 21. Oktober 2026)
- 10.^Mira Knowledge — Ein Gebietsfremder kann PromptPay nutzen, wenn er ein thailändisches Bankkonto eröffnet und eine thailändische nationale Kennung erhält oder seinen Ausländerausweis für Arbeitnehmer verknüpft. Geprüft am 11.06.2026: offizielle Quelle bot.or.th. https://www.bot.or.th (abgerufen am 11. Juni 2026)
- 11.^ abMira Knowledge — In Brasilien beträgt die IOF 0,38 % auf internationale Überweisungen und Auslandsabhebungen sowie 5,38 % auf Käufe in Fremdwährung mit Kreditkarte. Geprüft am 11.06.2026: Referenzquelle gov.br. https://www.gov.br/receitafederal/pt-br (abgerufen am 11. Juni 2026)
- 12.^service-public.gouv.fr — Zoll: Geld- oder Mittelübertragung nach Frankreich aus dem Ausland | Service Public: „Sie müssen eine Zollanmeldung abgeben, wenn Sie mit einem Betrag von 10 000 € oder mehr (bzw. dem Gegenwert in Fremdwährung) nach Frankreich reisen.“ ; „Wenn Sie 50 000 € oder mehr überweisen, müssen Sie einen Nachweis über die Herkunft der Mittel vorlegen.“ https://www.service-public.gouv.fr/particuliers/vosdroits/F801 (abgerufen am 21. Oktober 2026)
- 13.^ abservice-public.gouv.fr — Douane : Überweisung oder Transfer von Geld von Frankreich ins Ausland - Frankreich in die EU | Service Public: „Wenn jedes Mitglied eines Paares 5 000 € transportiert, ist eine Erklärung erforderlich, es sei denn, einer von beiden kann nachweisen, dass der Betrag ihm persönlich gehört (zum Beispiel durch einen Ehevertrag oder einen Pacs, der eine Gütertrennung vorsieht).“ ; „Ohne Zollanmeldung mitgeführtes Geld gilt in Frankreich als steuerpflichtiges Einkommen.“ https://www.service-public.gouv.fr/particuliers/vosdroits/F36500/0 (abgerufen am 21. Oktober 2026)
- 14.^Mira Knowledge — Italien wendet einen Pauschalsteuersatz von 7 % auf ausländische Einkünfte (Renten, Beschäftigung, selbstständige Arbeit, Kapitalerträge, Vermietung) ausländischer Rentner an, die ihren steuerlichen Wohnsitz in eine Gemeinde im Süden mit weniger als 20 000 Einwohnern verlegen. Geprüft am 27.09.2026: 2 übereinstimmende Quellen (taxsummaries.pwc.com, agenziaentrate.gov.it). https://taxsummaries.pwc.com/italy/individual/taxes-on-personal-income (abgerufen am 27. September 2026)