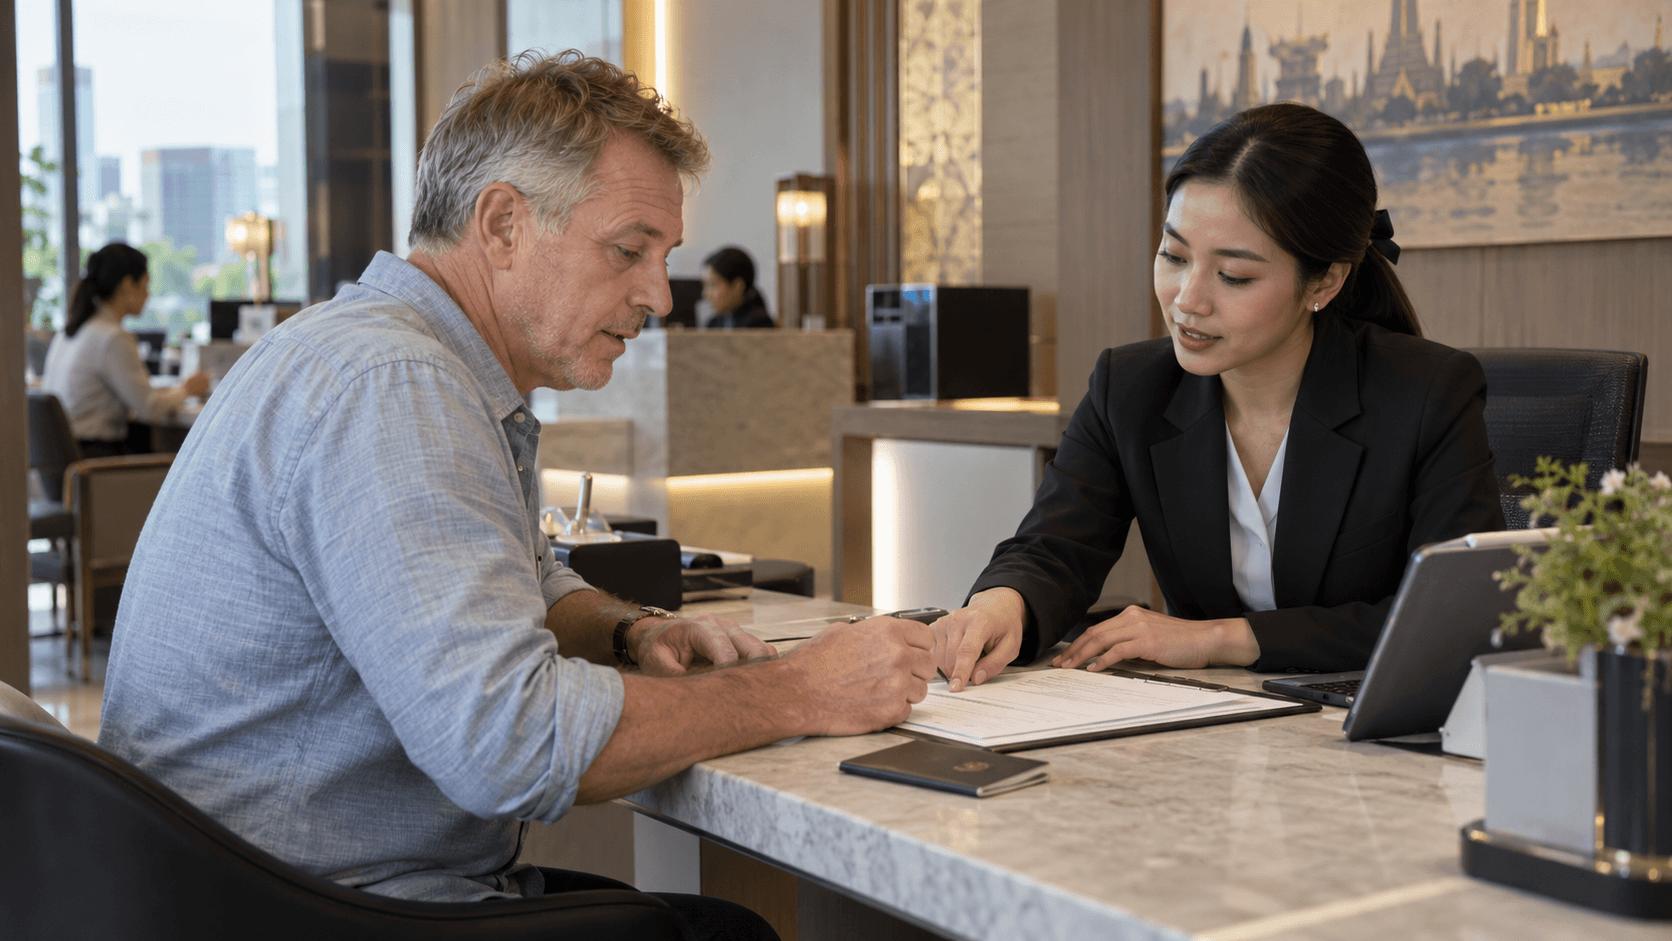
Ein thailändisches Bankkonto zu eröffnen ist für Ausländer deutlich schwieriger geworden. Dieser Artikel erklärt Ihnen, welches Visum die Banken inzwischen verlangen, welche Unterlagen Sie vorbereiten sollten und wie die Alternativen ohne lokales Konto funktionieren. Sie erfahren außerdem, welche Gebühren und Fallen bei ausländischen Karten und in Bangkok eröffneten Konten lauern.
Kann man 2026 ein Konto in Thailand eröffnen?
2026 sind thailändische Banken bei der Kontoeröffnung für Ausländer deutlich strenger geworden[1]. In den meisten Fällen hängt die Antwort davon ab, welches Visum Sie besitzen.
Mit einem Touristenvisum oder einer Visumbefreiung ist die Tür praktisch verschlossen: Seit Anfang 2025 eröffnen thailändische Banken Touristen keine Konten mehr[2]. Das DTV-Visum ändert daran nichts: Die meisten Banken lehnen auch mit diesem Visum die Kontoeröffnung ab[1].
Was die Tür öffnet: ein Langzeitvisum. Die Kontoeröffnung ist unkompliziert, wenn Sie ein Langzeitvisum besitzen (Non-Immigrant B, O, O-A, Ruhestand oder Studium) und eine Arbeitserlaubnis oder einen Wohnsitznachweis vorlegen können[1]. Mehrere Banken setzen diese Verschärfung im Rahmen der Geldwäschevorschriften der Bank of Thailand gegen „Mule“-Konten um[2].
Die Entscheidung hängt von der Bank und sogar von der Filiale ab. Es lohnt sich daher, eine Filiale aufzusuchen, die an Ausländer gewöhnt ist, und einen Mietvertrag für eine Wohnung oder eine Aufenthaltsbescheinigung bereitzuhalten[1]. Bei der Bangkok Bank liegt die Kontoeröffnung im Ermessen des Filialleiters[3].
Unterlagen und Schritte: Was die Banken verlangen
Je nach Filiale umfasst die Grundliste einen mindestens sechs Monate gültigen Reisepass mit dem aktuellen Visum, eine aktive thailändische Telefonnummer (für die Banking-App und OTP-Codes) und einen Wohnsitznachweis in Thailand[2].
Die verlangten Unterlagen sind nicht für alle gleich: Bei der Bangkok Bank richten sie sich nach dem Kundenprofil und dem Zweck des Kontos, und die Bank bestätigt sie von Fall zu Fall[3]. Eine weitere neuere Entwicklung: Seit Ende 2025 ergänzen mehrere Banken einen Gesichtsscan und das Auslesen des Chips im Reisepass[2].
Das Beispiel der LTR-Visa-Inhaber
Inhaber des LTR-Visums (Long-Term Resident) haben auf der Website des BOI eine eigene Seite. Bevor sie ein Konto bei der Bangkok Bank eröffnen, müssen sie die LTR-Abteilung mindestens 4 Tage im Voraus per E-Mail kontaktieren und dabei die gewünschte Filiale sowie Datum und Uhrzeit angeben[3]. Als Wohnsitznachweis akzeptiert die Bank unter anderem einen Eigentumsnachweis, ein Hausbuch oder einen mehr als ein Jahr laufenden Mietvertrag, zusammen mit einer aktuellen Rechnung[3]. Dagegen werden Einwanderungsdokumente (TM6 oder TM30) für die Kontoeröffnung nicht akzeptiert[3], ebenso wenig Hotel- oder Postfachadressen[2].
Bei der Kasikorn muss ein LTR-Inhaber sein Visum (Stempel oder Bescheinigung) und je nach Kontozweck ein weiteres Dokument vorlegen; die Bank kann zusätzliche Unterlagen verlangen[3].
Die Banking-App
Thailändische Banken gelten einen unverhandelbaren Grundsatz an: ein Gerät pro Mobile-Banking-Zugang[4]. Denken Sie daran, bevor Sie Ihr Telefon wechseln.
Abhebungen und Gebühren mit einer ausländischen Karte
Bei thailändischen Banken kostet die Abhebung mit einer ausländischen Karte bei SCB, Kasikorn und Krungsri etwa 250 Baht mit Visa und 350 Baht mit Mastercard[2]. Dies ist ein inoffizieller Leitfaden, der diese Beträge aufführt: Prüfen Sie den am Geldautomaten angezeigten Tarif, bevor Sie die Abhebung bestätigen.
Ihre eigene Bank oder der Kartenaussteller kann zusätzliche Gebühren erheben. Eine Wise-Karte etwa hebt Baht zum realen Marktkurs ab, und Wise gewährt für die in Europa ausgegebenen Karten seit dem 1. Mai 2026 monatlich 250 Euro gebührenfreie Abhebungen[2].
Wise, TrueMoney und Alternativen ohne lokales Konto
Ohne Langzeitvisum ermöglicht ein Wise-Konto, das Sie vor der Abreise online eröffnen, Baht abzuheben, bestimmte QR-Codes zu bezahlen und Zahlungen in mehr als 40 Währungen zu empfangen[2]. Ein Leitfaden fasst die Lage so zusammen: Wenn Sie für weniger als 6 Monate nach Thailand reisen, deckt eine Wise-Karte, gegebenenfalls ergänzt durch TrueMoney je nach Ihrer Situation, den Großteil des Alltagsbedarfs ab – ohne thailändisches Konto[2].
Achtung bei TrueMoney: Das Konto ist für Expatriates schwer einzurichten, denn es erfordert ein Non-Immigrant-Visum, eine Arbeitserlaubnis, einen thailändischen Führerschein und ein Hausbuch[1]. Rabbit Line Pay lässt sich über die Line-App einfacher einrichten[1]. Da QR-Codes und Banking-Apps inzwischen die meisten Zahlungen abdecken, ist keines der beiden Wallets für die Mehrheit der Expatriates wirklich unverzichtbar[1].
Internationale Überweisungen
Sobald Ihr thailändisches Konto eröffnet ist, können Sie internationale Überweisungen in Betracht ziehen, im Rahmen der von Ihrer Bank festgelegten Grenzen. Wise wird wegen seiner Interbankenkurse, niedrigen Überweisungsgebühren und schnellen Transfers empfohlen[1].
Sobald die Banking-App installiert ist, gelten für Ihre Überweisungen zwei Regeln: Die Bank of Thailand schreibt oberhalb bestimmter Beträge eine Gesichtserkennung zur Verifizierung vor, und Ihre Bank legt Ihr tägliches Limit je nach Kundenprofil fest[2].
Fallstricke, Betrug und Warnhinweise
- Über einen Vermittler ein Konto zu beschaffen: Die wenigen auf diesem Weg erhaltenen Konten werden bei der nächsten Prüfung geschlossen, oft bei der ersten jährlichen biometrischen Verifizierung[4].
- Das eigene Konto an Dritte zu verleihen oder zu verkaufen: Das ist genau das Profil der Money-Mule-Konten, die die Polizei ins Visier nimmt. Auch 10.000 THB, die ein Freund anbietet, sollten Sie ablehnen[4].
- Eine große, unerklärte Überweisung (Erbschaft, Immobilienverkauf) entgegenzunehmen, ohne der Bank vorab einen Nachweis über die Herkunft der Mittel vorzulegen[4].
- Ein am Schalter vorgelegtes leeres Formular zu unterschreiben[4].
- Das gesamte Erspartes auf einem einzigen Konto zu lassen: Expatriates raten dazu, zwei thailändische Banken zu nutzen. So lässt sich Geld auch im Fall einer Kontosperrung oder Schließung umschichten[4].
Warum ein Konto gesperrt wird
Drei Ursachen dominieren: der Verdacht auf ein Money-Mule-Konto (ungewöhnliche Transaktionen, Überweisungen von Dritten, wiederholte Bareinzahlungen), eine nicht gemeldete Änderung von Reisepass oder Langzeitvisum sowie eine Meldung an die Nummer 1441 durch einen Dritten, der Sie eines Betrugs verdächtigt[4]. Eine Bank kann ein Konto 3 Tage lang aussetzen, die Polizei kann dies auf bis zu 7 Tage verlängern. Im Jahr 2025 blieben jedoch einige Konten mehrere Wochen gesperrt, sodass die Inhaber zahlreiche Nachweise erbringen mussten[4]. Mehrere Banken, darunter die Bangkok Bank, sperren zudem Konten, die nicht an ein Langzeitvisum gebunden sind[2].
Checkliste vor dem Gang zur Filiale
- Vergewissern Sie sich, dass Ihr Visum langfristig gültig ist (ein Touristenvisum oder ein DTV reicht nicht aus).
- Halten Sie Reisepass, Adressnachweis (kein Hotel; TM6 und TM.30), eine aktive thailändische Telefonnummer und je nach Profil Arbeitserlaubnis oder Aufenthaltsbescheinigung bereit.
- Informieren Sie sich bei der Filiale, bevor Sie hingehen: Die Liste der benötigten Unterlagen unterscheidet sich von Filiale zu Filiale.
- LTR-Inhaber: Schreiben Sie mindestens 4 Tage vor Ihrem Termin bei der Bangkok Bank an die LTR-Einheit.
- Ohne Langzeitvisum: Eröffnen Sie vor der Abreise ein Wise-Konto.
Quellen
- 1.^ abcdefghthailandstarterkit.com — Ein Bankkonto in Thailand 2026 eröffnen: vollständiger Leitfaden: „Im Jahr 2026 sind thailändische Banken bei der Kontoeröffnung für Ausländer deutlich strenger geworden.“ ; „Die meisten lehnen die Eröffnung eines Kontos mit einem Touristenvisum oder sogar mit dem DTV-Visum ab.“ ; „Die Eröffnung ist unkompliziert, wenn Sie ein Langzeitvisum besitzen (Non-Immigrant B, O, O-A, Ruhestand oder Studium) und eine Arbeitserlaubnis oder einen Wohnsitznachweis vorlegen können.“ https://www.thailandstarterkit.com/fr/finances/comptes-bancaires-thailandais/ (abgerufen am 16. Oktober 2026)
- 2.^ abcdefghijkcarnetthai.com — Ein Bankkonto in Thailand 2026 eröffnen: Voraussetzungen: „Seit Anfang 2025 eröffnen thailändische Banken Touristen keine Konten mehr.“ ; „Die Banken wenden die KYC- und Geldwäschevorschriften der Bank of Thailand gegen Money-Mule-Konten an.“ ; „Reisepass mit mindestens 6 Monaten Restgültigkeit und dem aktuellen Visum; aktive thailändische Telefonnummer (Mobile Banking und OTP-Codes); Adressnachweis in Thailand gemäß der Liste der jeweiligen Filiale.“ https://carnetthai.com/banque-thailande (abgerufen am 16. Oktober 2026)
- 3.^ abcdefltr.boi.go.th — LTR-Visum Thailand – Kontoeröffnung in Thailand: „Die Eröffnung eines Kontos liegt im Ermessen des Filialleiters.“ ; „Die für die Kontoeröffnung bei der Bangkok Bank erforderlichen Unterlagen können je nach Kundenprofil und Kontozweck variieren, gemäß den Vorschriften des Anti-Money-Laundering Office (AMLO).“ ; „Vor der Kontoeröffnung bei der Bangkok Bank muss der LTR-Visuminhaber die LTR-Einheit spätestens 4 Tage im Voraus per E-Mail kontaktieren.“ https://ltr.boi.go.th/page/opening-bank-account-in-thailand.html (abgerufen am 16. Oktober 2026)
- 4.^ abcdefghfrancothai.fr — Bankkonto in Thailand: Banken und Dokumente 2026: „Ein nicht verhandelbarer Grundsatz für thailändische Banken seit 2023: ein einziges Gerät pro Mobile-Banking-Zugang." ; „Die wenigen Konten, die über einen Vermittler erlangt wurden, werden bei der nächsten Kontrolle geschlossen, oft bei der ersten jährlichen biometrischen Überprüfung." ; „Ein Konto an eine dritte Person zu verleihen oder zu verkaufen: Genau so sehen die Konten aus, die von der Polizei als Mule-Konten ins Visier genommen werden. Das sollten Sie niemals akzeptieren, auch nicht gegen 10.000 THB, die Ihnen ein thailändischer Freund anbietet." https://www.francothai.fr/guide-expatriation/compte-bancaire-thailande/ (abgerufen am 16. Oktober 2026)